Como reduzir custos do plano de saúde empresarial?
Publicado em 21/10/2026
Dá para reduzir o custo do plano de saúde empresarial sem tirar o benefício dos funcionários. As medidas que mais pesam são escolher um plano com coparticipação, usar uma rede regional que cubra onde a equipe mora, contratar no modelo compulsório, rever a acomodação e negociar o reajuste anual com cotações na mão. Abaixo, cada medida com números de tabelas do Rio de Janeiro.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
Por que o plano de saúde empresarial fica caro?
A fatura sobe por três caminhos: o reajuste anual, que nos planos coletivos é negociado e não tem teto da ANS; as mudanças de faixa etária dos beneficiários; e a escolha inicial de um produto acima do que o grupo precisa, como rede nacional para uma equipe que só usa hospitais do Rio.
Nos contratos pequenos, com até 29 vidas, a ANS obriga a operadora a juntar todos os contratos num mesmo agrupamento e aplicar um percentual único de reajuste. Isso protege a empresa de um aumento por causa de uma única internação cara, mas também significa que o reajuste depende de toda a carteira da operadora.
Coparticipação reduz o custo do plano empresarial?
Reduz a mensalidade, que é o custo fixo da empresa. Na coparticipação, o funcionário paga uma parte de cada consulta ou exame que usar, normalmente com um teto por procedimento. Quem usa pouco quase não sente, e o uso desnecessário diminui.
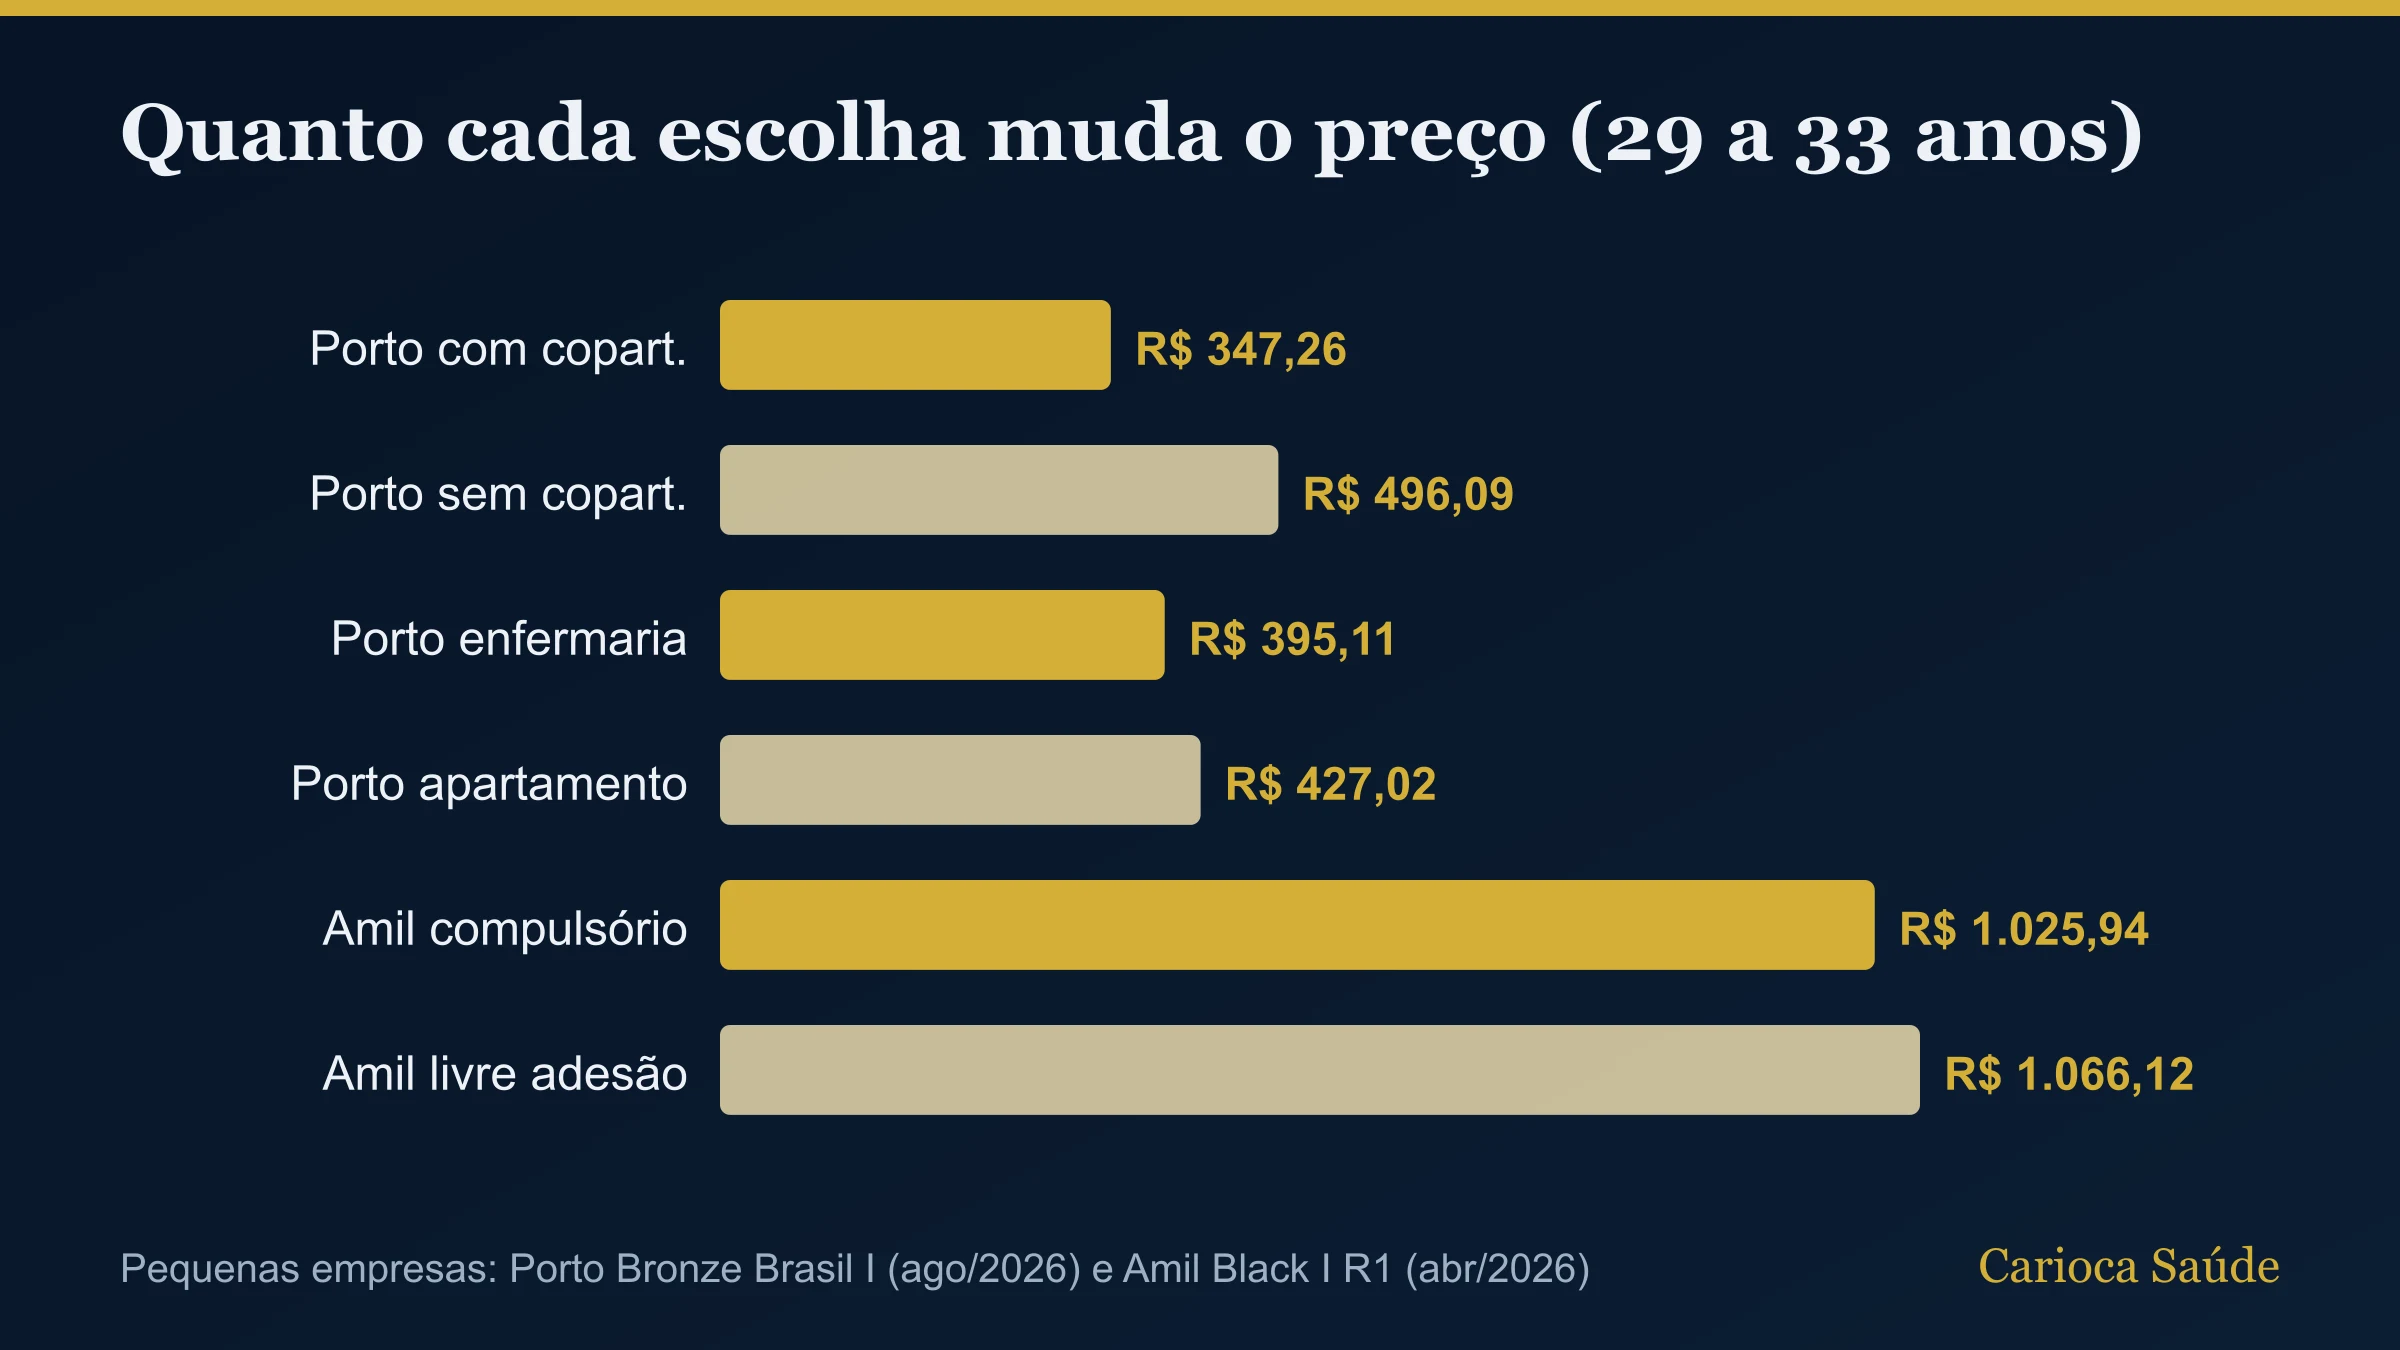
Exemplo de tabela para pequenas empresas no sistema de cotação usado pela Carioca Saúde: no Porto Seguro Bronze Brasil I em enfermaria, tabela de demais cidades do estado (agosto de 2026), a faixa de 29 a 33 anos custava R$ 347,26 com 30% de coparticipação e R$ 496,09 sem coparticipação, 30% a menos na versão com coparticipação.
Nos planos individuais a diferença costuma ser menor: na Leve TOP 100 em enfermaria (agosto de 2026), R$ 306,73 com coparticipação contra R$ 348,56 sem, 12% a menos.
Para escolher o percentual, vale olhar o perfil do grupo. Explicamos as contas em plano com ou sem coparticipação.
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Rede regional ou nacional: qual custa menos para a empresa?
A regional custa menos, e muitas vezes cobre tudo o que a equipe usa. Um plano nacional faz sentido quando há viagens frequentes ou funcionários em outros estados. Para uma equipe que mora e trabalha no Rio, pagar por cobertura nacional é pagar por algo que ninguém usa.
No sistema de cotação, a Porto Seguro tem as duas versões para pequenas empresas em enfermaria, com coparticipação de 30% (agosto de 2026): o Bronze Rio Pro custava R$ 210,11 e o Bronze Brasil I, R$ 395,11 na faixa de 29 a 33 anos. A linha Rio Pro tem rede menor, então a escolha precisa partir dos hospitais que o grupo realmente usa.
| Porto Seguro, pequena empresa (enfermaria, 30% de coparticipação) | Abrangência | 29 a 33 anos |
|---|---|---|
| Bronze Rio Pro | regional (Rio) | R$ 210,11 |
| Bronze Brasil I | nacional | R$ 395,11 |
Plano compulsório é mais barato que livre adesão?
É, na maioria das operadoras. No compulsório, todos os funcionários elegíveis entram, o que equilibra o grupo entre quem usa muito e quem usa pouco. Na livre adesão, cada um escolhe, e tende a entrar mais quem já sabe que vai usar.
Na Amil Black I R1 com coparticipação, apartamento, faixa de 29 a 33 anos (abril de 2026), a tabela compulsória era de R$ 1.025,94 e a de livre adesão, de R$ 1.066,12. A diferença parece pequena por pessoa, mas soma na fatura de um grupo inteiro ao longo do ano.
Trocar apartamento por enfermaria reduz quanto?
Reduz em todas as faixas. No Porto Seguro Bronze Brasil I para pequenas empresas (agosto de 2026), a faixa de 29 a 33 anos custava R$ 395,11 em enfermaria e R$ 427,02 em apartamento, cerca de 8% a mais. Em outros produtos a diferença passa de 15%.
Uma solução comum é oferecer enfermaria como plano básico para todos e deixar o upgrade para apartamento como opção paga pelo funcionário, quando a operadora permite planos diferentes no mesmo contrato.
Como negociar o reajuste do plano de saúde empresarial?
O reajuste coletivo é negociado, então vale chegar preparado:
- Pedir à operadora o extrato de cálculo do reajuste, com a sinistralidade do contrato quando ele não estiver no agrupamento de pequenos contratos.
- Cotar o mesmo grupo em outras operadoras dois ou três meses antes da data de aniversário.
- Avaliar mudar de produto dentro da mesma operadora, para uma rede ou coparticipação diferente.
- Usar a troca de operadora como alternativa real: grupos costumam aproveitar as carências na mudança.
Quanto uma pequena empresa economiza na prática? Um exemplo
Pense numa empresa com 5 adultos entre 29 e 33 anos. Juntando três escolhas no Porto Seguro para pequenas empresas, as tabelas de agosto de 2026 do sistema de cotação mostram o efeito de cada uma:
| Escolha (5 adultos de 29 a 33 anos) | Valor por pessoa | Fatura mensal |
|---|---|---|
| Bronze Brasil I, apartamento, 30% de coparticipação (nacional) | R$ 427,02 | R$ 2.135,10 |
| Bronze Brasil I, enfermaria, 30% de coparticipação (nacional) | R$ 395,11 | R$ 1.975,55 |
| Bronze Rio Pro, enfermaria, 30% de coparticipação (regional) | R$ 210,11 | R$ 1.050,55 |
O que pesa mais: rede, acomodação ou coparticipação?
No exemplo acima, trocar apartamento por enfermaria economizou R$ 159,55 por mês na fatura do grupo, e trocar a rede nacional pela regional economizou mais R$ 925,00. A rede é, de longe, a escolha que mais mexe no preço, e também a que mais mexe na experiência do funcionário.
Por isso, a ordem certa é começar pela rede: listar os hospitais, pronto-socorros e laboratórios que a equipe usa e conferir se a rede regional cobre todos. Só depois vale ajustar acomodação e coparticipação. Uma rede barata que não tem o hospital perto da casa dos funcionários vira reclamação e uso de pronto-socorro longe, o que encarece o contrato no reajuste seguinte.
Vale trocar para um plano ambulatorial para reduzir o custo?
Raramente vale como plano único. O ambulatorial cobre consultas, exames e terapias, mas não cobre internação nem cirurgia que exija leito. Na Assim Saúde para pequenas empresas (junho de 2026), o A5 ambulatorial custava R$ 115,97 na faixa de 29 a 33 anos, contra R$ 166,43 do A20 em enfermaria, que já inclui internação.
A economia de cerca de R$ 50 por pessoa some na primeira internação de alguém do grupo, que teria de ser feita pelo SUS ou paga à parte. O ambulatorial pode fazer sentido como opção extra para dependentes ou para quem já tem outro plano com internação, não como substituto do plano principal. Veja as diferenças em segmentação do plano de saúde.
Trocar de operadora reduz o custo do plano empresarial?
Muitas vezes reduz, principalmente quando o contrato já passou por vários reajustes. Uma nova operadora cota o grupo pela tabela atual, sem o acúmulo de aumentos dos anos anteriores. Na troca, grupos empresariais costumam conseguir aproveitar as carências já cumpridas, conforme as regras do novo contrato.
Antes de trocar, compare a rede item por item e confirme como fica quem está em tratamento. Uma troca mal planejada pode deixar alguém sem o médico que acompanha uma doença crônica.
Dividir o custo com o funcionário é uma boa forma de economizar?
Pode ser, desde que bem explicado. Os modelos mais comuns são a empresa pagar o titular e o funcionário pagar os dependentes, ou dividir a mensalidade em percentual. Há um efeito colateral positivo: o funcionário que contribui com a mensalidade ganha o direito de continuar no plano depois da demissão ou da aposentadoria.
O cuidado é não transformar o benefício em desconto pesado no salário. Um desconto alto faz funcionários saírem do plano, e o grupo que fica pode ficar mais caro.
Programas de saúde ajudam a reduzir o custo do plano?
Ajudam no médio prazo. Campanhas de vacinação, check-up anual e acompanhamento de doenças crônicas como hipertensão e diabetes reduzem internações evitáveis, que são o que mais pesa no custo de um contrato. Várias operadoras oferecem programas de prevenção sem custo adicional para empresas, e vale perguntar na contratação.
Outro ponto é orientar a equipe a usar a rede certa: pronto-socorro para emergência e consulta marcada para o resto. O uso de pronto-socorro para casos simples encarece o contrato e piora o atendimento.
Telemedicina reduz o custo do plano empresarial?
Pode reduzir o uso de pronto-socorro em casos simples, como gripe, dor de garganta ou renovação de receita. Muitas operadoras incluem a consulta por vídeo no plano, e algumas cobram coparticipação menor nela. Explicamos como funciona em telemedicina no plano de saúde.
Quais medidas reduzem custo sem prejudicar o funcionário?
Em ordem de impacto e de risco:
- Rever a rede: trocar uma rede nacional por regional, se ela cobre os hospitais que a equipe usa.
- Adotar coparticipação com teto por procedimento, protegendo quem precisa usar mais.
- Contratar no modelo compulsório.
- Oferecer enfermaria como base, com opção de apartamento.
- Negociar o reajuste com cotações de outras operadoras.
- Investir em prevenção e orientação de uso.
Quanto se economiza com contrato de 24 meses no plano empresarial?
Cerca de 9,1% da mensalidade, e o percentual se repete em vários produtos. No SulAmérica Direto Nacional empresarial, enfermaria, 5 a 29 vidas, com coparticipação de 30% (outubro de 2026, mais IOF de 2,38%), a faixa de 29 a 33 anos custa R$ 337,82 em 12 meses e R$ 307,12 em 24, R$ 30,70 a menos por pessoa. Em uma empresa de 10 pessoas nessa faixa, são R$ 307,00 por mês e R$ 3.684,00 por ano. A mesma redução aparece sem coparticipação (R$ 482,61 contra R$ 438,74), no apartamento (R$ 360,45 contra R$ 327,68) e no Hospitalar Clássico (R$ 359,67 contra R$ 326,96, 3 a 29 vidas).
A economia de contrato soma com a de coparticipação. Partindo do Direto Nacional sem coparticipação em 12 meses (R$ 482,61), a versão com 30% de coparticipação e 24 meses sai por R$ 307,12, 36,4% menos, ou R$ 175,49 por pessoa por mês. Para 10 pessoas, R$ 1.754,90 por mês, R$ 21.058,80 por ano. O que se dá em troca é compromisso e uso: 24 meses prende a empresa à operadora por mais tempo, e a coparticipação cobra parte de cada consulta e exame. Faz sentido para quem já testou a operadora e conhece o perfil de uso da equipe, como explicado em cotação de plano de saúde no RJ.
- Direto Nacional, enfermaria, 30% de coparticipação, 29 a 33 anos: R$ 337,82 (12 meses) e R$ 307,12 (24 meses)
- Direto Nacional, enfermaria, sem coparticipação: R$ 482,61 (12 meses) e R$ 438,74 (24 meses)
- Direto Nacional, 59 anos ou mais, 30% de coparticipação: R$ 1.178,10 (12 meses) e R$ 1.071,00 (24 meses)
- Hospitalar Clássico, enfermaria, 3 a 29 vidas: R$ 359,67 (12 meses) e R$ 326,96 (24 meses)
Quanto a idade média do grupo pesa na fatura do plano empresarial?
Muito mais que a acomodação, e ela não se negocia. No SulAmérica Direto Nacional com coparticipação de 30% (5 a 29 vidas, outubro de 2026), cinco pessoas de 24 a 28 anos somam R$ 1.521,75 por mês (R$ 304,35 cada); cinco de 44 a 48 anos, R$ 2.506,25 (R$ 501,25 cada); cinco com 59 anos ou mais, R$ 5.890,50 (R$ 1.178,10 cada). O grupo de meia-idade custa R$ 984,50 por mês a mais que o jovem, R$ 11.814,00 por ano, e o de 59 anos ou mais custa 3,9 vezes o jovem.
Isso muda onde procurar economia. Em um grupo jovem, o que mais reduz a fatura é rede e coparticipação, como mostram os exemplos acima. Em um grupo mais velho, a atenção deve ir para o reajuste e para quando cada pessoa muda de faixa: aos 59 anos, o salto na tabela citada é de cerca de 68%. A regra da ANS limita a 6 vezes a relação entre a última e a primeira faixa; nessa tabela, a última custa 6,0 vezes a primeira. Veja a tabela completa das faixas em SulAmérica empresarial.
- 5 pessoas de 24 a 28 anos: R$ 1.521,75 por mês, R$ 18.261,00 por ano
- 5 pessoas de 44 a 48 anos: R$ 2.506,25 por mês, R$ 30.075,00 por ano
- 5 pessoas com 59 anos ou mais: R$ 5.890,50 por mês, R$ 70.686,00 por ano
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
Reduzir o custo do plano de saúde empresarial passa por escolher bem o produto e negociar o reajuste. Coparticipação, rede regional, plano compulsório e enfermaria cortam a mensalidade logo de saída; o contrato de 24 meses tira cerca de 9,1% (R$ 3.684 por ano para 10 pessoas de 29 a 33 anos no SulAmérica Direto Nacional), e somado à coparticipação reduz 36,4% sobre a versão de 12 meses sem coparticipação. A idade do grupo pesa mais que a acomodação: cinco pessoas de 44 a 48 anos custam R$ 984,50 por mês a mais que cinco de 24 a 28. Cotações de outras operadoras dão força na hora do reajuste anual. Tudo isso pode ser feito sem tirar o benefício da equipe, desde que a rede continue cobrindo os hospitais que ela usa.
Fontes oficiais
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde empresarial
- Vantagens do plano de saúde empresarial
- Reajuste do plano de saúde: o que fazer
- Plano com ou sem coparticipação
Mais sobre guias
- Como fazer cotação de plano de saúde no RJ?
- Plano de saúde para aposentado: como manter o da empresa?
- Dependentes no plano de saúde: quem pode incluir?
- Plano de saúde para autônomo: quais as opções?
Perguntas frequentes
Posso trocar de operadora no meio do contrato?
Normalmente a troca é feita na data de aniversário do contrato, respeitando o aviso prévio previsto nele.
Coparticipação tem limite?
Sim. A ANS proíbe coparticipação que funcione como financiamento integral do procedimento, e os contratos costumam ter teto por procedimento.
O reajuste do plano empresarial tem teto?
Não tem teto da ANS. Contratos com até 29 vidas recebem um percentual único do agrupamento da operadora.
Tirar dependentes do plano reduz o custo?
Reduz a fatura, mas pode ser feito só conforme as regras do contrato. Muitas empresas mantêm o titular e deixam o custo dos dependentes com o funcionário.
Quanto o contrato de 24 meses reduz o plano empresarial?
Cerca de 9,1%. No SulAmérica Direto Nacional em enfermaria, de 29 a 33 anos e com coparticipação de 30% (outubro de 2026), a mensalidade passa de R$ 337,82 para R$ 307,12.
O que sobe mais na fatura: acomodação ou idade?
A idade. No Direto Nacional, o apartamento custa R$ 22,63 a mais que a enfermaria aos 29 a 33 anos, enquanto uma pessoa de 44 a 48 anos custa R$ 163,43 a mais que uma de 29 a 33 na mesma enfermaria (R$ 501,25 contra R$ 337,82).
Vale combinar coparticipação e contrato de 24 meses?
Reduz bastante a mensalidade, 36,4% no Direto Nacional em relação ao contrato de 12 meses sem coparticipação. Vale para quem conhece o uso da equipe e pretende ficar na operadora pelo prazo.
Conteúdo revisado por
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.