Vantagens do plano de saúde empresarial: vale a pena?
Publicado em 20/10/2026
A principal vantagem do plano de saúde empresarial é o preço: na mesma faixa etária, as tabelas para empresa costumam ficar abaixo das individuais, e há muito mais operadoras e produtos para escolher. Para a empresa, o benefício não conta como salário e ajuda a atrair e manter funcionários. Veja as vantagens uma a uma, com números de tabelas do Rio, e os cuidados antes de contratar.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
Quais são as vantagens do plano de saúde empresarial?
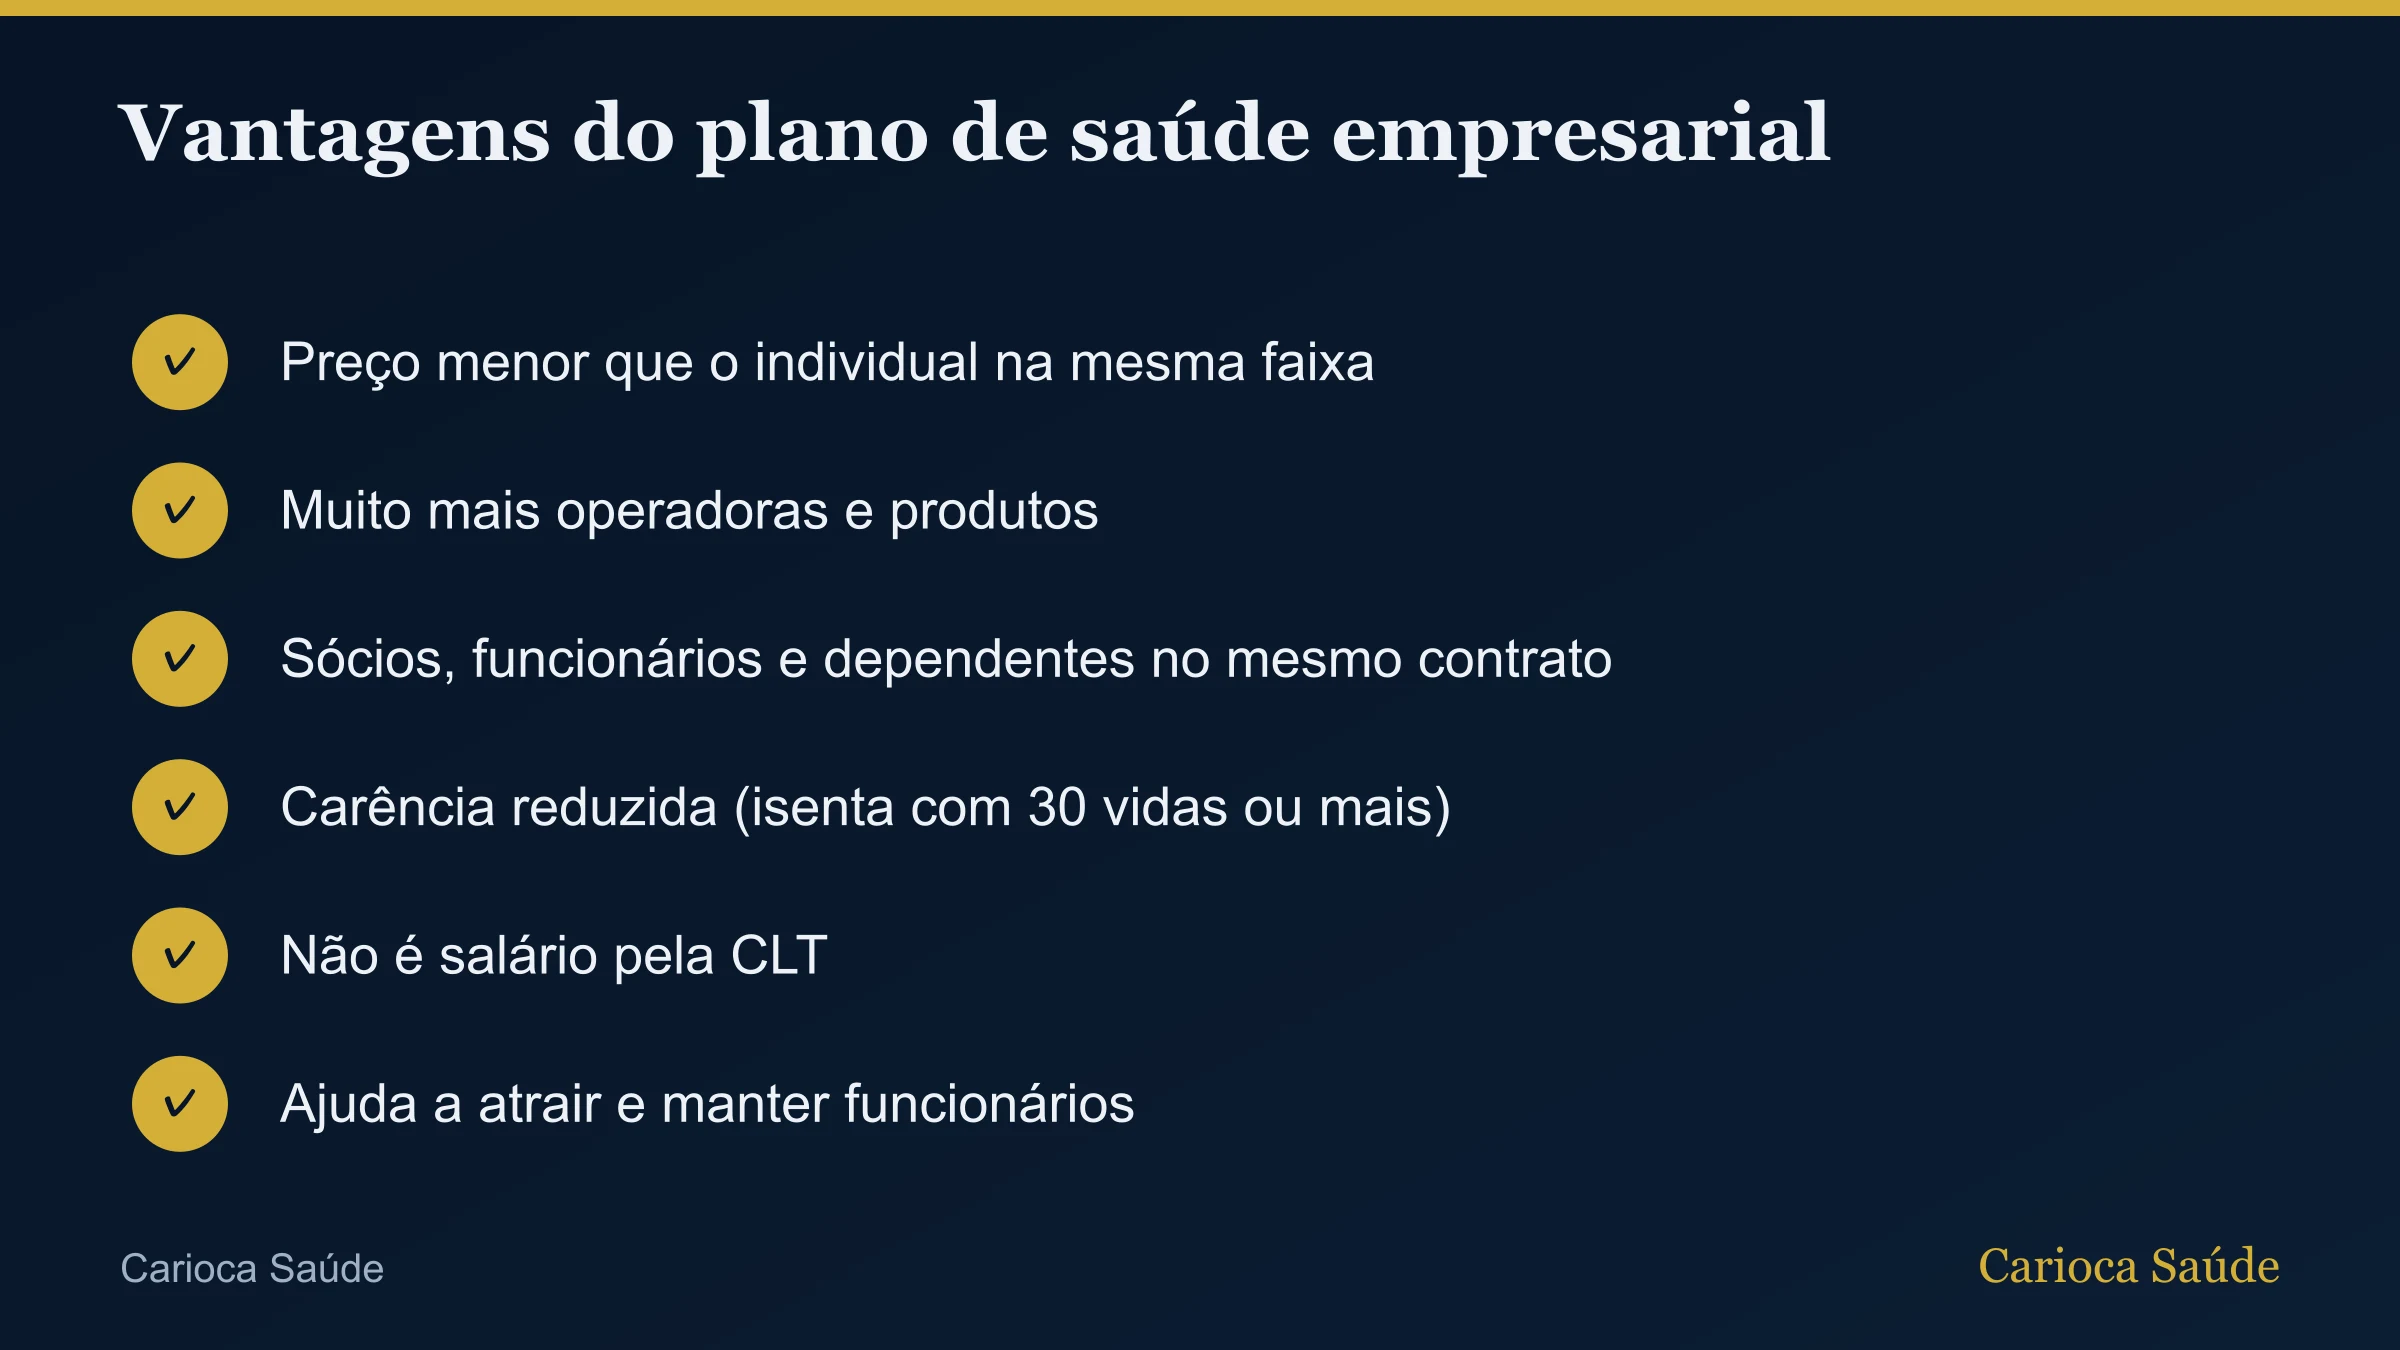
As vantagens mais concretas, para quem contrata e para quem usa:
- Preço menor que o do plano individual na mesma faixa etária.
- Acesso a operadoras e produtos que quase não são vendidos para pessoa física no Rio.
- Possibilidade de incluir sócios, funcionários e dependentes no mesmo contrato.
- Carência reduzida ou isenta em muitos casos, inclusive total nos grupos com 30 vidas ou mais.
- Benefício que não conta como salário e pode ficar fora da base do INSS.
- Ferramenta para atrair e manter funcionários, especialmente em funções disputadas.
Plano de saúde empresarial é mais barato que o individual?
Na maioria dos casos, sim. A operadora assume um risco menor com um grupo ligado a uma empresa do que com uma pessoa que contrata sozinha, e repassa isso no preço. A comparação mais justa é entre produtos da mesma operadora e da mesma acomodação.
Na Hapvida, por exemplo, o Smart Rio individual em enfermaria com coparticipação total custava R$ 315,78 na faixa de 29 a 33 anos (julho de 2026). Já no grupo das operadoras de rede própria, as tabelas para pequenas empresas em enfermaria começavam em R$ 117,01 (Klini Rede Casa Hospitalar, maio de 2026) e R$ 166,43 (Assim Saúde A20, junho de 2026), na mesma faixa.
| Plano (enfermaria, 29 a 33 anos) | Contratação | Tabela | Valor mensal |
|---|---|---|---|
| Hapvida Smart Rio, coparticipação total | individual | julho de 2026 | R$ 315,78 |
| Samoc 400 | individual | maio de 2026 | R$ 304,21 |
| Assim Saúde A20, coparticipação parcial | pequena empresa | junho de 2026 | R$ 166,43 |
| Klini Rede Casa Hospitalar | pequena empresa | maio de 2026 | R$ 117,01 |
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Plano empresarial tem mais operadoras que o individual?
Tem, e muito mais. No sistema de cotação usado pela Carioca Saúde, a lista de planos individuais no Rio reúne poucas operadoras, quase todas regionais ou de nicho: Hapvida, Leve Saúde, Samoc, MedSênior, Prevent Sênior, HSMED e Assim Saúde na linha ambulatorial. Amil, Bradesco Saúde, SulAmérica, Porto Seguro e Unimed não aparecem com tabela individual.
Na contratação por empresa, essas operadoras entram com dezenas de produtos, de planos regionais de entrada até linhas nacionais com reembolso alto. Para quem quer um hospital específico da Rede D'Or ou um plano com cobertura nacional, o caminho quase sempre passa por um CNPJ ou por um plano de adesão. Explicamos isso em plano de saúde individual no RJ: quem vende.
Quanto custa um plano empresarial por mês? Um exemplo
Uma empresa com três adultos de 29 a 33 anos e uma criança, no Porto Seguro Bronze Rio Pro em enfermaria com 30% de coparticipação (tabela para pequenas empresas de agosto de 2026), paga:
| Beneficiário | Faixa | Valor mensal |
|---|---|---|
| 3 adultos | 29 a 33 anos | 3 × R$ 210,11 = R$ 630,33 |
| 1 criança | 0 a 18 anos | R$ 125,46 |
| Total da fatura | R$ 755,79 |
Plano empresarial com 2 vidas tem as mesmas vantagens?
Tem quase todas. O grupo de 2 vidas já entra nas tabelas de pequena empresa, com o mesmo leque de operadoras e produtos. A diferença está na carência, que costuma ser aplicada com mais frequência em grupos pequenos, e no reajuste, que segue o agrupamento de contratos com até 29 vidas da operadora.
Um casal em que um dos dois tem CNPJ, ou um MEI com um dependente, é o caso mais comum de plano empresarial com 2 vidas. Para muita gente que achava que só podia contratar individual, é a forma de chegar a operadoras como Amil, SulAmérica e Bradesco Saúde.
Plano empresarial ou por adesão: qual tem mais vantagens?
Os dois são coletivos, com reajuste negociado. O empresarial exige CNPJ; a adesão exige vínculo com uma entidade de classe, como conselho profissional, sindicato ou associação, e tem uma administradora no meio. Na maioria das comparações, o empresarial sai mais barato.
Exemplo da SulAmérica no sistema de cotação, faixa de 29 a 33 anos, em enfermaria: o Direto Nacional por adesão, com coparticipação, custava R$ 510,62 (agosto de 2026), e o Direto Nacional para pequenas empresas, com 30% de coparticipação, R$ 361,31 (outubro de 2026). Explicamos a adesão em plano de saúde por adesão: o que é.
Quais as vantagens do plano empresarial para a empresa?
Para a empresa, o plano de saúde é um benefício com tratamento trabalhista e fiscal favorável. A CLT diz que a assistência médica oferecida pelo empregador não é salário, então o valor não entra em férias, 13º e FGTS. A lei da contribuição previdenciária também exclui o plano da base de cálculo quando ele cobre todos os empregados e dirigentes.
Nas empresas do lucro real, o gasto com plano de saúde dos funcionários é despesa operacional. O contador confirma o efeito em cada regime tributário, mas, em geral, cada real investido no plano vale mais para o funcionário do que o mesmo real pago como salário.
Quais as vantagens do plano empresarial para o funcionário?
Para o funcionário, a vantagem é ter acesso a um plano que, sozinho, ele pagaria mais caro ou nem conseguiria contratar. Muitas empresas pagam a cota do titular inteira e cobram só a dos dependentes, ou dividem o valor. Mesmo quando o funcionário paga uma parte, o preço de grupo costuma ser menor que o de um plano individual.
Há ainda os direitos na saída: quem contribuiu com a mensalidade pode continuar no plano depois de uma demissão sem justa causa ou da aposentadoria, pagando o valor integral. Detalhes em plano de saúde depois da demissão.
Plano de saúde empresarial tem carência?
Nos grupos com 30 ou mais beneficiários, a ANS não permite carência para quem entra em até 30 dias da assinatura do contrato ou da contratação. Nos grupos de 2 a 29 vidas, a operadora pode aplicar carência, mas é comum ela reduzir os prazos ou aproveitar o tempo cumprido em outro plano.
Urgência e emergência têm carência máxima de 24 horas em qualquer contrato. Os prazos completos estão em o que é carência no plano de saúde.
Plano empresarial ajuda a atrair e manter funcionários?
Ajuda. Plano de saúde está entre os benefícios mais valorizados por quem procura emprego, e pesa na hora de comparar duas propostas com salário parecido. Para a pequena empresa, que muitas vezes não consegue competir só no salário, é uma forma de oferecer mais por um custo menor do que um aumento.
O efeito também aparece no dia a dia: um funcionário com acesso a consulta e exame resolve problemas de saúde antes que virem afastamento. Por isso o plano tende a ser visto como investimento, e não só como custo.
Quais as desvantagens do plano de saúde empresarial?
Os cuidados que mais pesam:
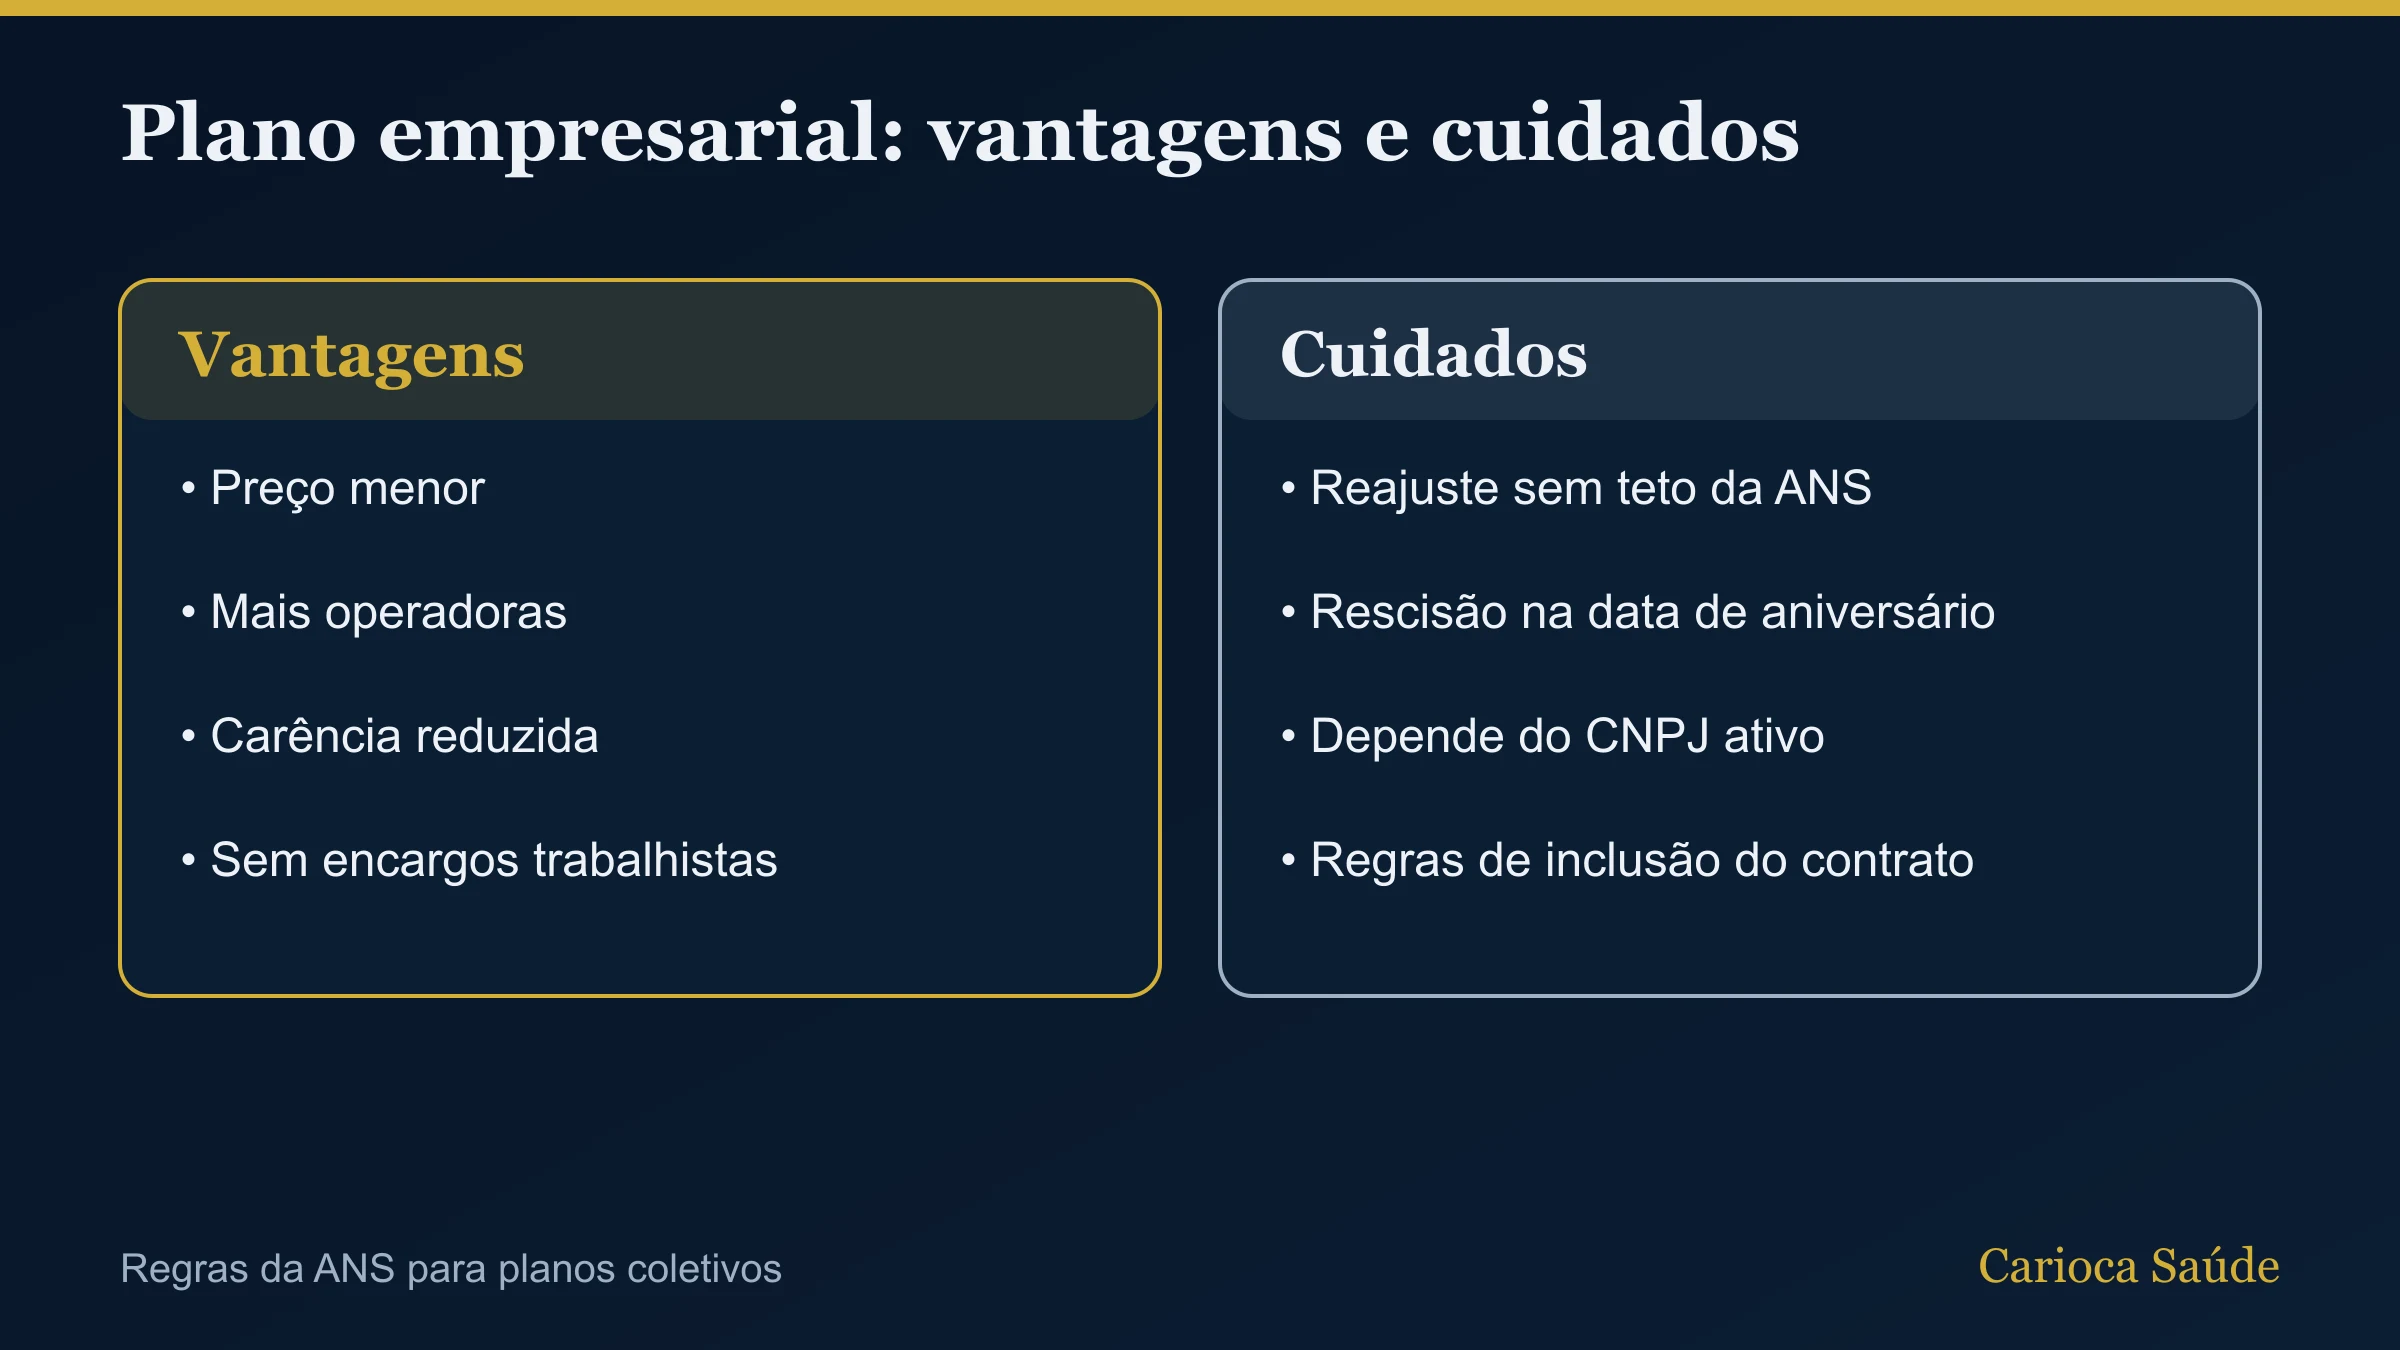
- Reajuste anual sem teto da ANS: é negociado entre a operadora e a empresa, e pode ser maior que o dos planos individuais.
- Contratos pequenos (até 29 vidas) entram num agrupamento definido pela ANS, com percentual único para todos, o que protege contra um aumento por uso de uma só pessoa, mas não garante reajuste baixo.
- A operadora pode rescindir o contrato coletivo na data de aniversário, com aviso prévio, desde que siga as regras do contrato.
- O plano depende do CNPJ: se a empresa fechar, o contrato acaba.
Vantagens do plano empresarial para MEI: valem também?
Valem, com a mesma lógica. O MEI pode contratar como empresa a partir de 2 vidas, incluindo um funcionário ou dependentes, e entra nas tabelas empresariais. Para quem trabalha por conta própria e tem CNPJ de MEI, costuma ser o jeito mais barato de ter um plano de operadora grande. Detalhes em plano de saúde para MEI.
A exigência mais comum é manter o CNPJ ativo e em dia. Algumas operadoras pedem um tempo mínimo de abertura do CNPJ antes de aceitar o contrato.
Plano empresarial ou individual: qual escolher?
Se você tem CNPJ, inclusive de MEI, e pelo menos 2 vidas, o empresarial costuma ganhar em preço e opções. O individual ganha em previsibilidade, porque o reajuste anual tem teto da ANS e a operadora não pode cancelar o contrato a não ser por fraude ou falta de pagamento.
Para quem tem mais de 59 anos, usa o plano com frequência ou não quer depender de um CNPJ, o individual pode compensar mesmo custando mais. A comparação completa está em plano individual ou empresarial: qual escolher.
Como aproveitar as vantagens do plano empresarial na contratação?
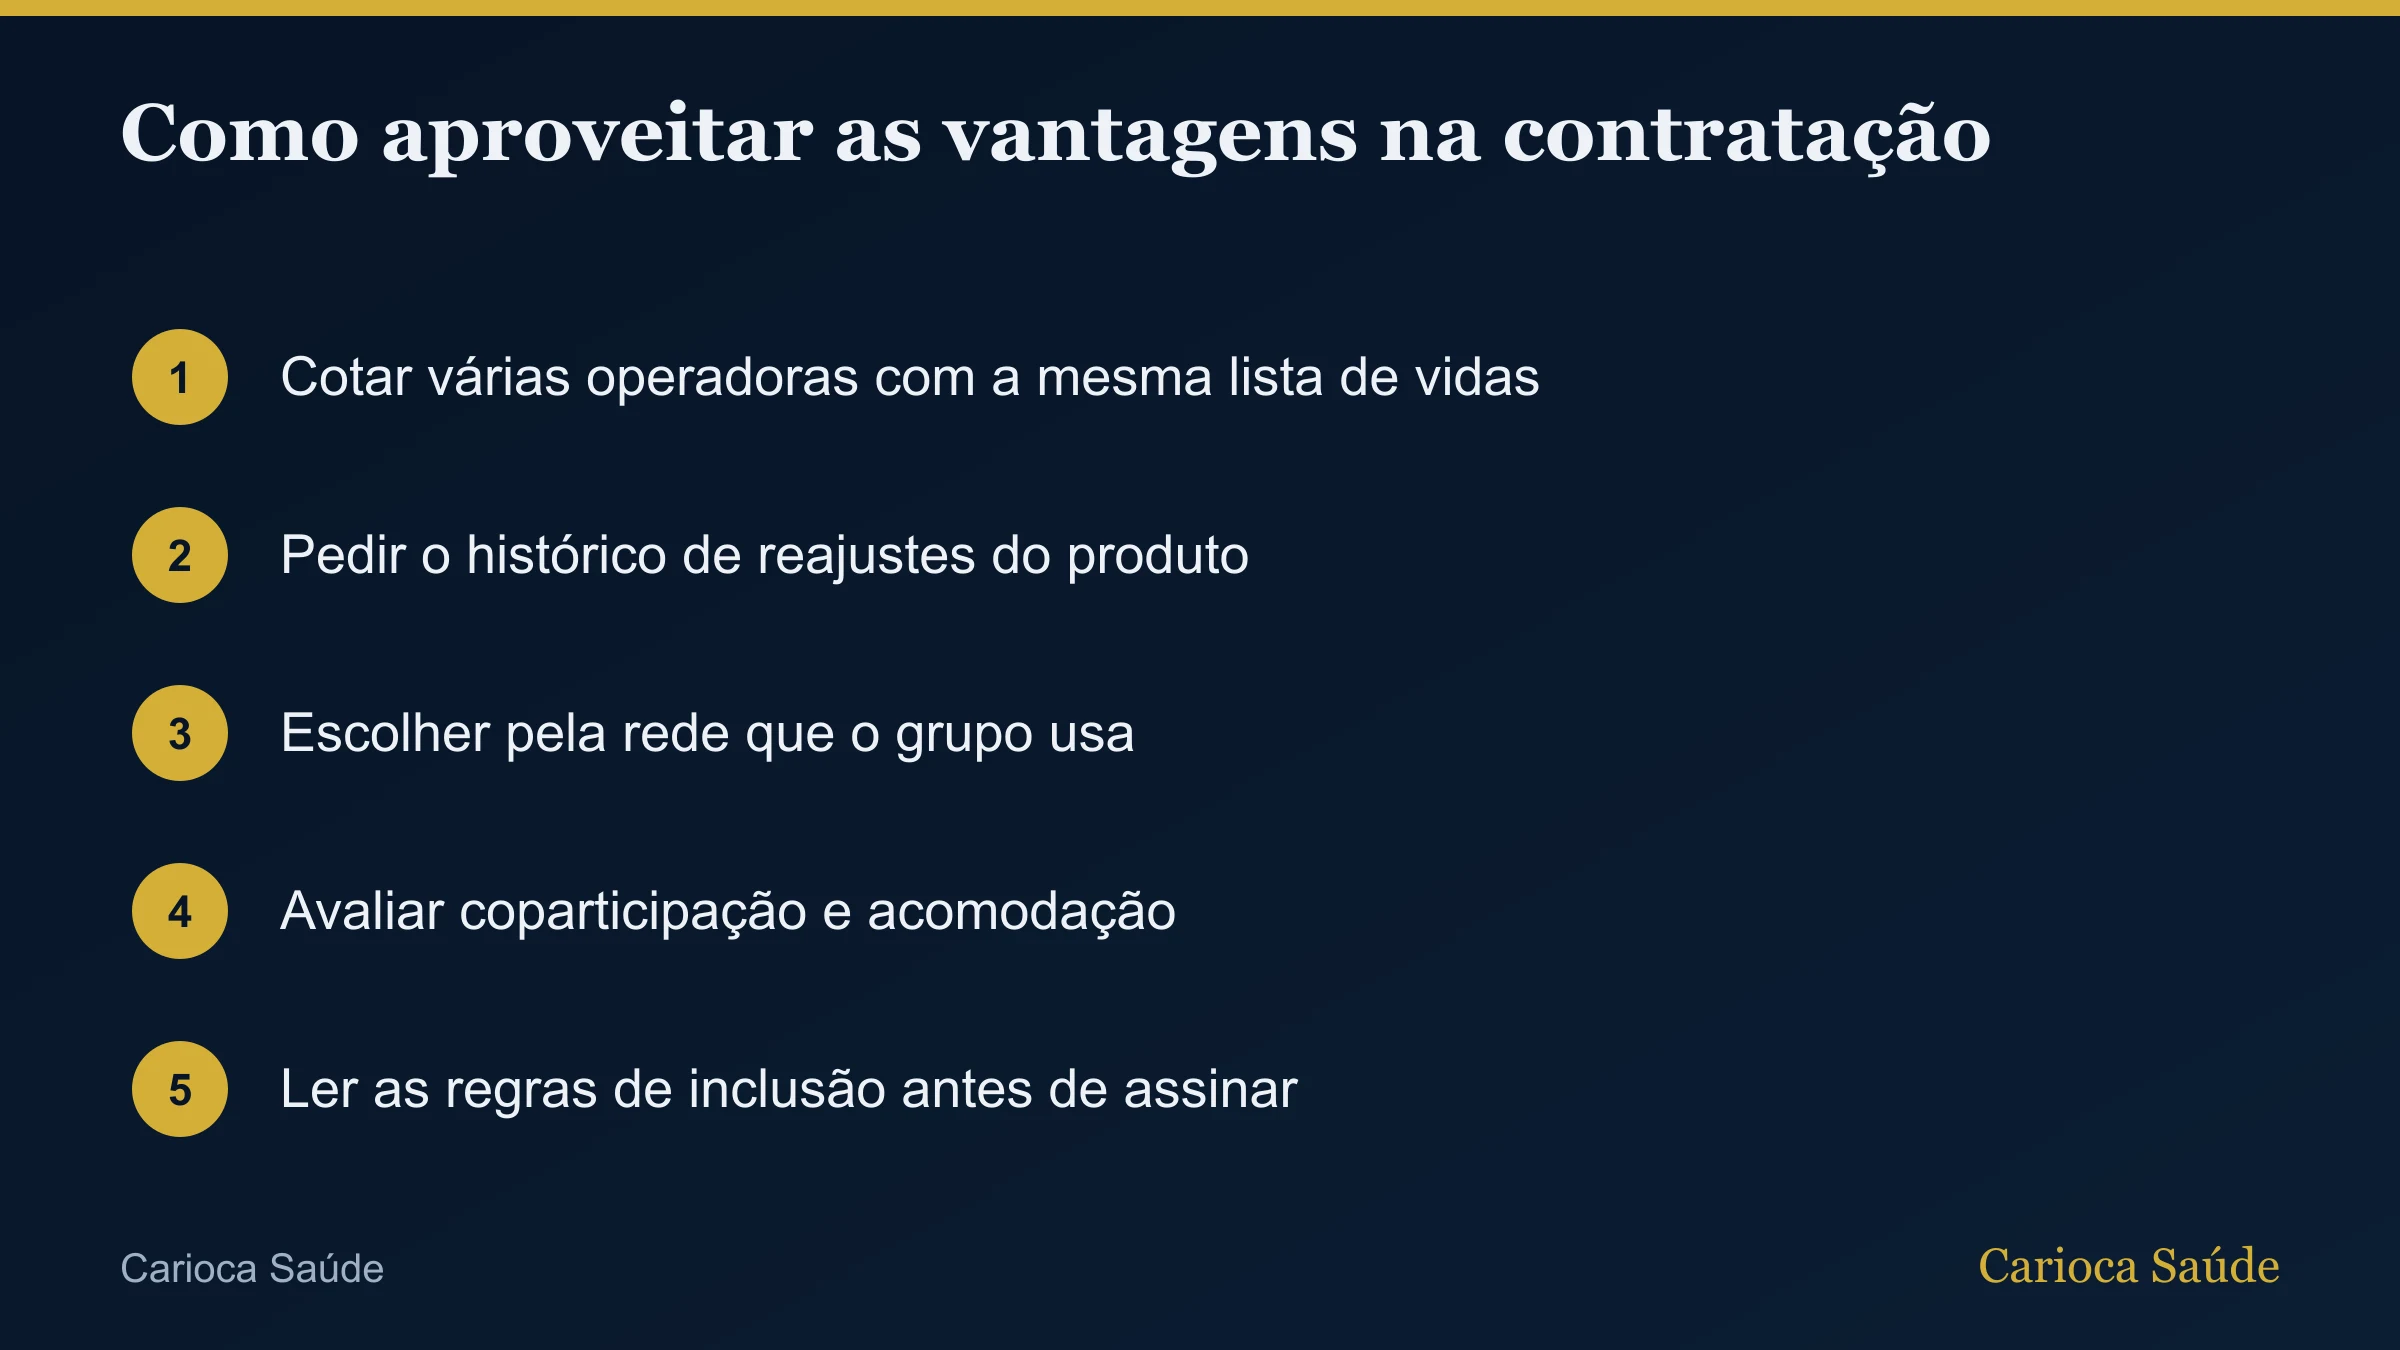
Alguns cuidados ajudam a ficar com o lado bom:
- Cotar em várias operadoras com a mesma lista de vidas, para comparar preço em condições iguais.
- Pedir o histórico de reajustes dos últimos anos do produto, quando a operadora informar.
- Escolher a rede pelos hospitais que o grupo realmente usa, e não pelo nome mais conhecido.
- Avaliar coparticipação e acomodação, que mudam bastante o valor da fatura.
- Ler as regras de inclusão de dependentes e de novos funcionários antes de assinar.
Quanto uma família economiza por ano com plano empresarial em vez de individual ou adesão?
Na Hapvida, a economia chega a 46% por pessoa e, para três adultos, passa de R$ 5.200 por ano. O Smart Rio individual em enfermaria com coparticipação total custava R$ 315,78 na faixa de 29 a 33 anos (julho de 2026); o Smart 200 Rio para pequena empresa com a mesma coparticipação, R$ 170,52 (novembro de 2026). A diferença é de R$ 145,26 por pessoa por mês, ou R$ 1.743,12 por ano. Para três adultos dessa idade, R$ 435,78 por mês e R$ 5.229,36 por ano.
Na SulAmérica, a comparação é com a adesão. O Direto Nacional por adesão com coparticipação custava R$ 510,62 na faixa de 29 a 33 anos em enfermaria (agosto de 2026), e o mesmo Direto Nacional para pequena empresa, com 30% de coparticipação, R$ 361,31 (outubro de 2026). São R$ 149,31 a menos por mês (29,2%), ou R$ 1.791,72 por pessoa por ano. As coparticipações e os meses das duas tabelas não são idênticos, então use o número como ordem de grandeza.
Esses valores só valem para quem consegue um CNPJ ou um vínculo que dê acesso ao contrato. Para o MEI, que muitas vezes não sabe que pode contratar, veja plano de saúde MEI; para empresas com sócios e funcionários, plano de saúde PME.
- Hapvida, 29 a 33 anos, enfermaria: individual R$ 315,78 contra PME R$ 170,52, economia de R$ 1.743,12 por pessoa por ano
- SulAmérica Direto Nacional, 29 a 33 anos, enfermaria: adesão R$ 510,62 contra pequena empresa R$ 361,31, economia de R$ 1.791,72 por pessoa por ano
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
O plano de saúde empresarial tem vantagens claras: preço menor que o individual, muito mais operadoras no Rio, carência reduzida e tratamento trabalhista favorável para a empresa. O ponto de atenção é o reajuste anual, que é negociado e não tem teto da ANS. Para quem tem CNPJ ou MEI e pelo menos 2 vidas, costuma ser a forma mais barata de ter um bom plano.
Fontes oficiais
- Consolidação das Leis do Trabalho (Decreto-Lei 5.452/1943)
- Lei 8.212/1991 (custeio da Seguridade Social)
- Lei 9.656/1998 (Lei dos Planos de Saúde)
- ANS: reajuste e variação de mensalidade
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde empresarial
- Plano de saúde para funcionários: como oferecer
- Como reduzir custos do plano de saúde empresarial
- Plano individual ou empresarial: qual escolher
Mais sobre guias
- Plano de saúde para idosos acima de 70 e 80 anos: existe?
- Como fazer cotação de plano de saúde no RJ?
- Plano de saúde para aposentado: como manter o da empresa?
Perguntas frequentes
Plano empresarial pode ser cancelado pela operadora?
O contrato coletivo pode ser rescindido na data de aniversário, com aviso prévio e conforme o contrato. O individual só pode ser cancelado por fraude ou falta de pagamento.
Sócio pode ser titular no plano da própria empresa?
Pode. O sócio entra como titular com o contrato social e pode incluir dependentes.
O plano empresarial tem cobertura menor?
Não. A cobertura mínima é o rol da ANS em qualquer tipo de contratação; o que muda é a rede e as opções de cada produto.
Dá para mudar o plano depois de contratar?
Dá. A empresa pode trocar de produto ou de operadora, normalmente na data de aniversário, e grupos costumam aproveitar as carências cumpridas.
Quanto se economiza por ano com o plano empresarial da Hapvida em relação ao individual?
Para uma pessoa de 29 a 33 anos em enfermaria com coparticipação total, R$ 1.743,12 por ano: R$ 170,52 no Smart 200 Rio para pequena empresa (novembro de 2026) contra R$ 315,78 no Smart Rio individual (julho de 2026).
O plano empresarial da SulAmérica é mais barato que a adesão?
Nas tabelas consultadas, sim: o Direto Nacional para pequena empresa com 30% de coparticipação custava R$ 361,31 (outubro de 2026) contra R$ 510,62 por adesão com coparticipação (agosto de 2026), na faixa de 29 a 33 anos em enfermaria.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.