Plano de saúde para aposentado: como manter o da empresa?
Publicado em 23/10/2026
O aposentado que pagava parte da mensalidade do plano de saúde da empresa tem direito de continuar no plano depois de sair, com as mesmas coberturas. Quem contribuiu por 10 anos ou mais pode ficar por tempo indeterminado; quem contribuiu menos fica um ano para cada ano de contribuição. Em troca, passa a pagar o valor integral. Veja as regras, os cuidados e quando vale mais a pena contratar outro plano.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
Aposentado tem direito de manter o plano de saúde da empresa?
Tem, se contribuiu com a mensalidade. O artigo 31 da Lei dos Planos de Saúde (Lei 9.656/1998) garante ao aposentado que pagava parte do plano, descontada em folha, o direito de continuar como beneficiário nas mesmas condições de cobertura que tinha quando trabalhava, desde que assuma o pagamento integral.
O direito vale para planos empresariais em que o funcionário participava do custeio. Se a empresa pagava 100% da mensalidade e o funcionário só pagava coparticipação nas consultas e exames, a lei não considera que houve contribuição, e o direito de manter o plano não existe, a não ser que o contrato da empresa ofereça.
Por quanto tempo o aposentado pode ficar no plano?
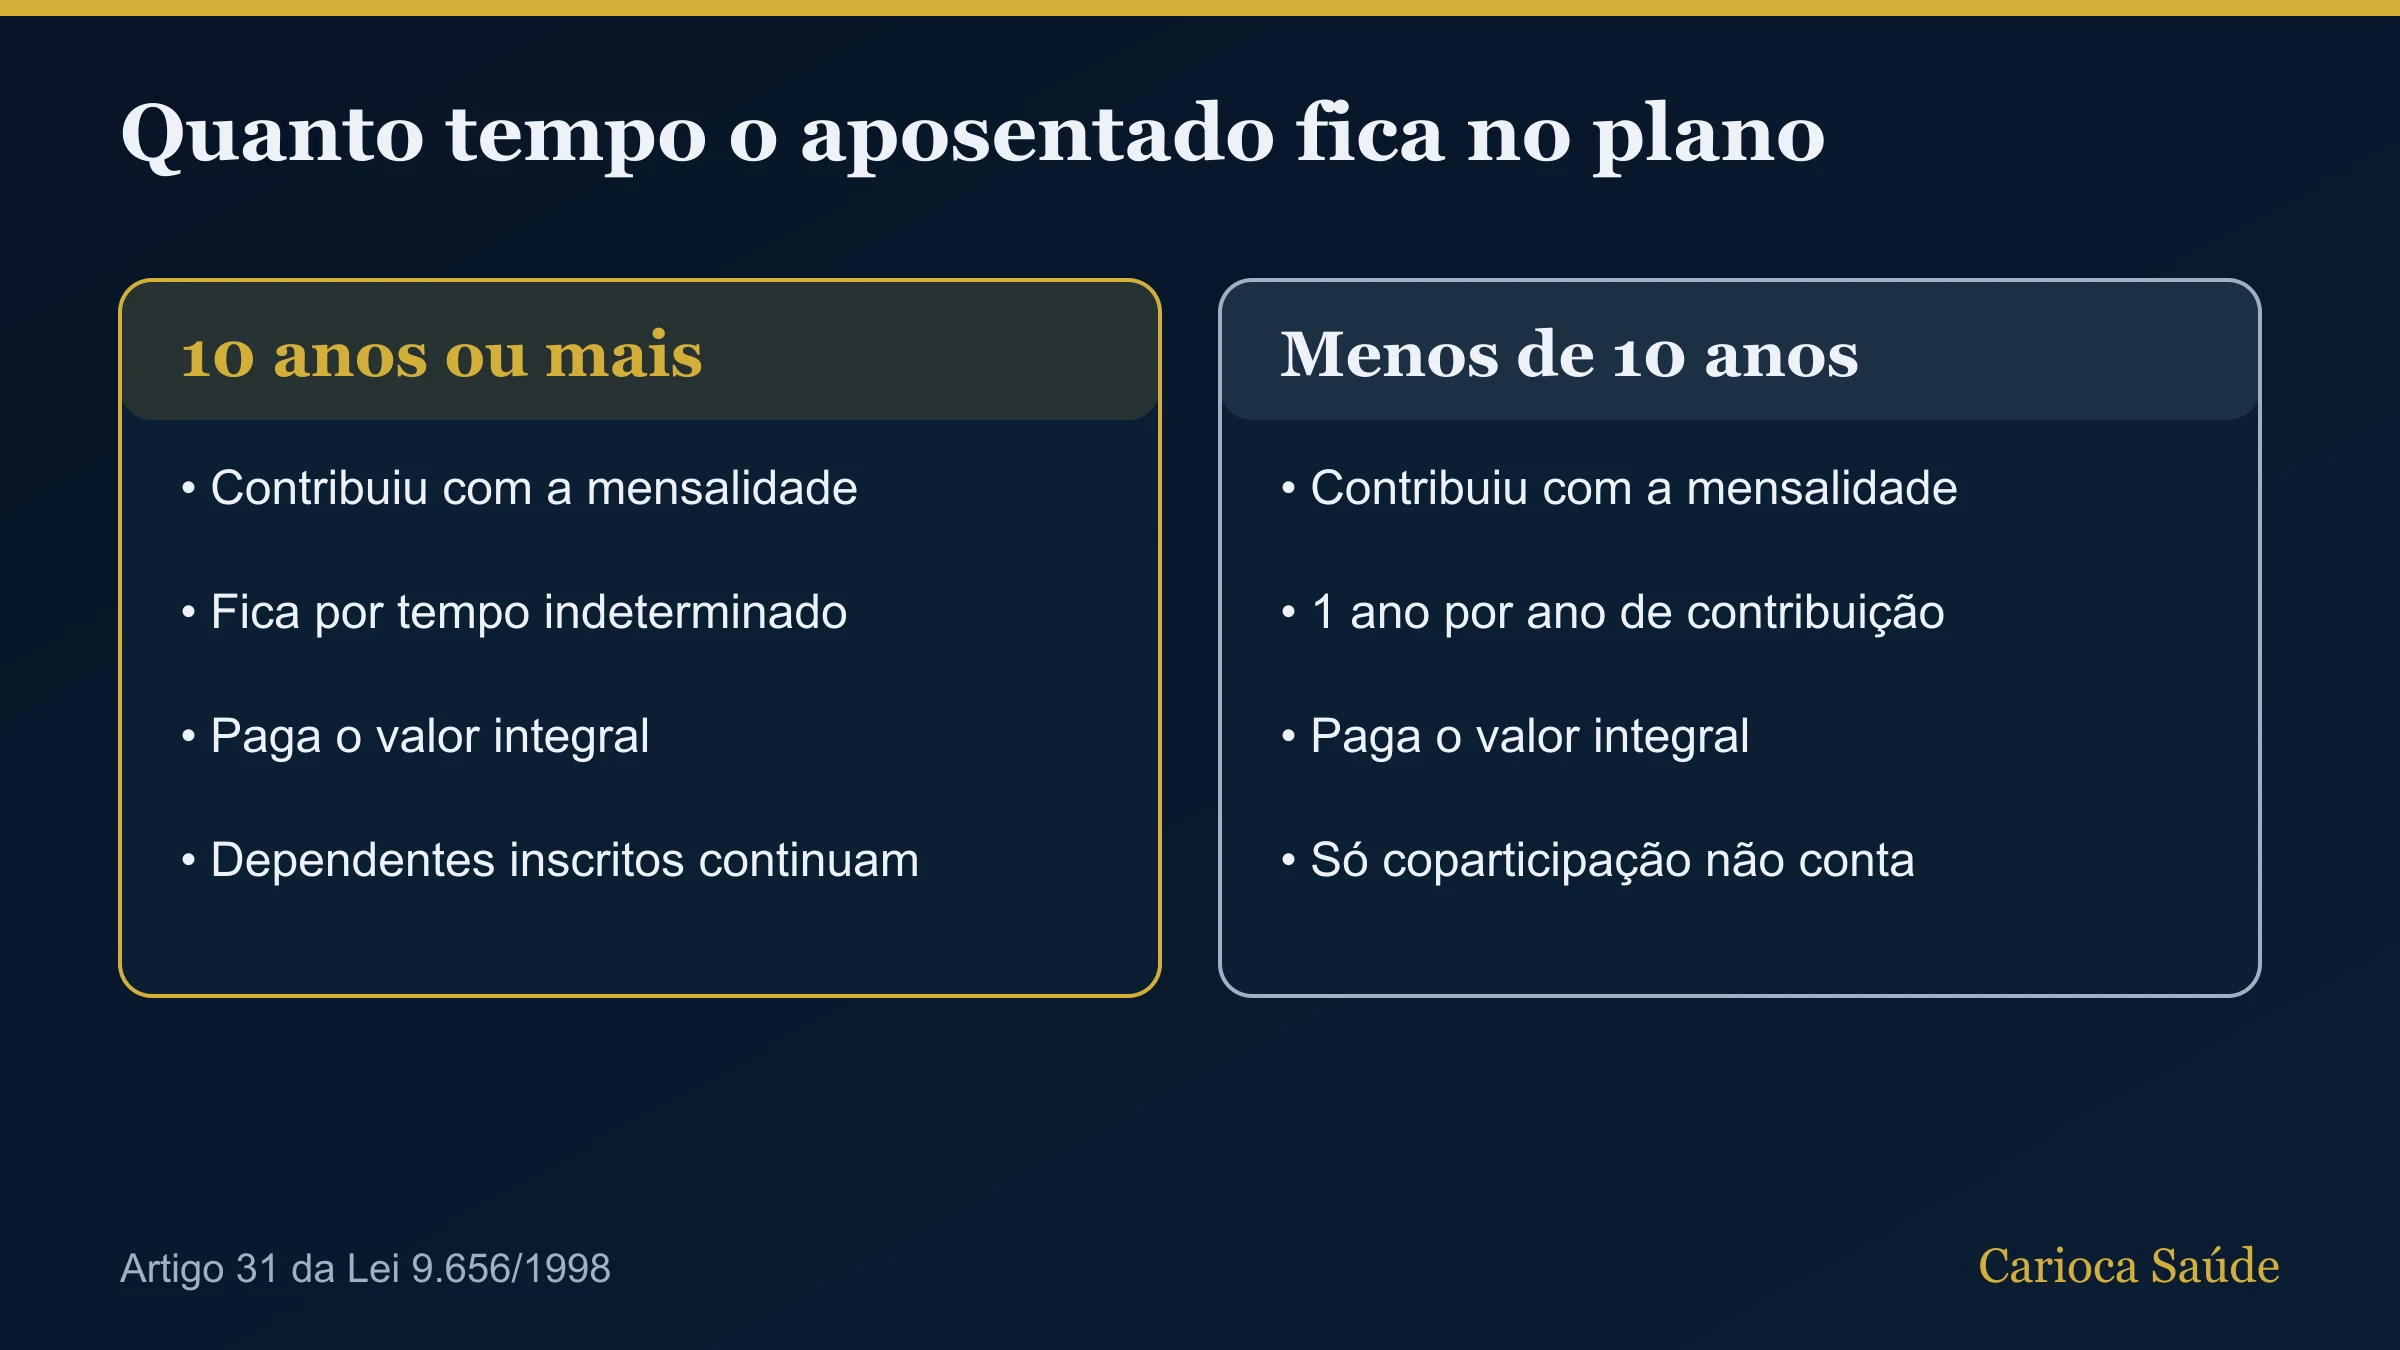
Depende do tempo em que ele contribuiu:
| Tempo de contribuição para o plano | Tempo de permanência como aposentado |
|---|---|
| 10 anos ou mais | Por tempo indeterminado |
| Menos de 10 anos | 1 ano para cada ano de contribuição |
| Só coparticipação, sem pagar mensalidade | Sem direito garantido por lei |
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Quanto o aposentado paga para continuar no plano da empresa?
Paga o valor integral, que é a soma da parte que ele já pagava com a parte que a empresa pagava. Se a mensalidade total era R$ 1.000 e a empresa pagava R$ 700, o aposentado passa a pagar R$ 1.000. E, como a maioria dos aposentados está na faixa de 59 anos ou mais, o valor é o da última faixa da tabela.
Para ter uma ideia, a faixa de 59 anos ou mais em algumas tabelas para empresas do sistema de cotação usado pela Carioca Saúde era de R$ 2.060,21 no Bradesco Saúde Efetivo IV em enfermaria com reembolso (outubro de 2026), R$ 1.260,01 na SulAmérica Direto Nacional em enfermaria com 30% de coparticipação (outubro de 2026) e R$ 613,17 na Assim Saúde A20 em enfermaria com coparticipação (junho de 2026).
O aposentado fica no mesmo plano dos funcionários ativos?
A empresa pode manter ativos e aposentados no mesmo plano ou criar um plano separado para ex-funcionários, com as mesmas coberturas. No plano separado, o preço pode ser calculado de forma diferente, por exemplo com tabela por faixa etária própria dos inativos.
O que não pode mudar é a cobertura: a rede, a segmentação e a acomodação devem ser as mesmas do plano que o aposentado tinha. Se a empresa mudar o plano dos ativos, o dos aposentados acompanha a mudança.
Os dependentes do aposentado continuam no plano?
Continuam, se já estavam inscritos quando ele se aposentou e saiu da empresa. A lei estende o direito ao grupo familiar que estava no plano. O aposentado paga também a cota integral de cada dependente.
Se o aposentado morrer, os dependentes podem continuar no plano pelo tempo que restava do direito dele. É uma proteção importante para o cônjuge, que muitas vezes também já tem mais idade.
Como pedir para continuar no plano depois da aposentadoria?
O passo a passo:
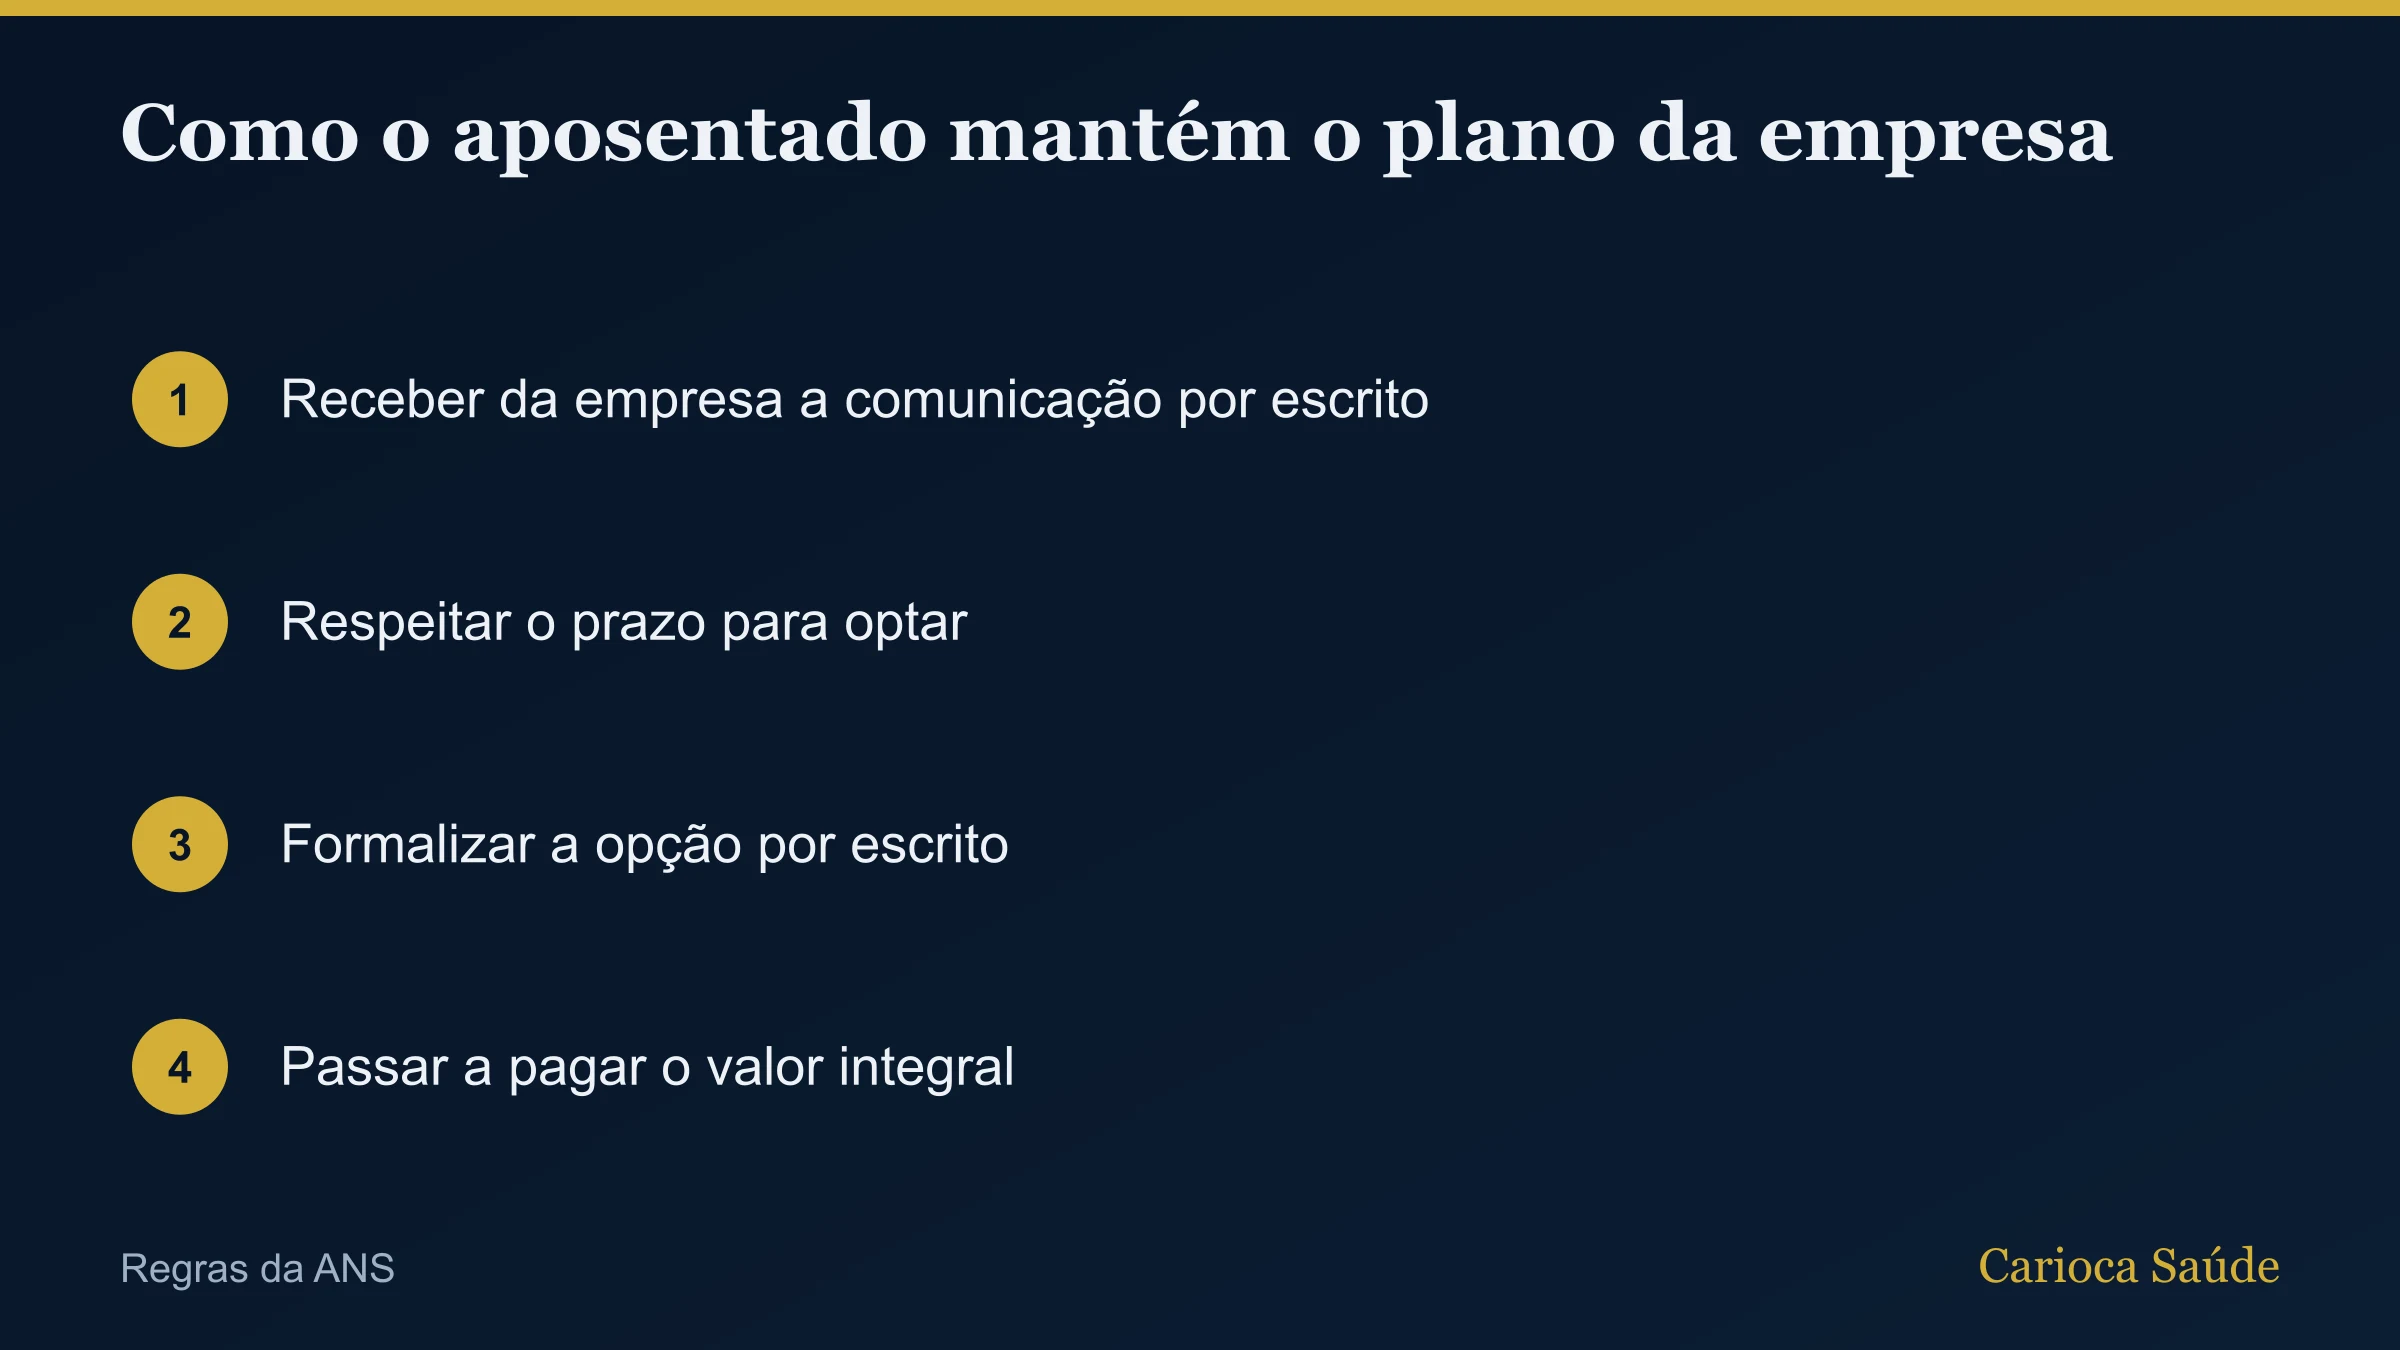
- Ao se desligar, a empresa deve informar por escrito o direito de manter o plano e o valor que será cobrado.
- O aposentado tem um prazo, informado pela empresa conforme as regras da ANS, para dizer que quer continuar.
- A opção é feita por escrito à empresa, que comunica a operadora.
- A partir daí, o pagamento passa a ser feito diretamente, no valor integral, conforme o combinado.
Quanto muda o boleto do aposentado? Um exemplo
Imagine um plano com mensalidade total de R$ 1.200 na faixa do funcionário, em que a empresa pagava 70% e ele, 30%. Enquanto trabalhava, o desconto em folha era de R$ 360. Ao se aposentar e optar por continuar, ele passa a pagar os R$ 1.200 inteiros, mais o reajuste anual do contrato.
O exemplo mostra por que o primeiro boleto assusta muita gente. Antes de decidir, peça à empresa o valor exato que será cobrado e compare com outros planos para a sua faixa etária.
| Exemplo (mensalidade total de R$ 1.200) | Empresa paga | Funcionário paga |
|---|---|---|
| Enquanto trabalha (70% / 30%) | R$ 840 | R$ 360 |
| Depois de se aposentar e optar por continuar | R$ 0 | R$ 1.200 |
E se a empresa fechar ou cancelar o plano?
O direito do aposentado está ligado ao plano da empresa. Se a empresa cancelar o plano de todos os funcionários, ou fechar, o plano dos aposentados também acaba. Nessa situação, a ANS permite usar a portabilidade de carências para um plano individual, familiar ou de adesão, sem cumprir carências de novo, dentro do prazo previsto nas regras dela.
Se a empresa trocar de operadora, os aposentados acompanham a mudança e passam para o novo plano nas mesmas condições dos ativos ou do plano de inativos.
Aposentado que continua trabalhando na empresa: muda algo?
Não enquanto ele continuar trabalhando. Quem se aposenta pelo INSS e segue empregado continua no plano como funcionário ativo. O direito do artigo 31 passa a valer quando ele sai da empresa, contando todo o tempo de contribuição, inclusive o período depois da aposentadoria.
Quando o direito de manter o plano acaba?
O direito termina em algumas situações:
- Quando acaba o prazo, para quem contribuiu menos de 10 anos.
- Quando o aposentado é contratado por outra empresa que oferece plano de saúde.
- Quando a empresa cancela o plano de todos os funcionários, ativos e inativos.
- Por falta de pagamento, conforme as regras do contrato.
Vale mais a pena manter o plano da empresa ou contratar outro?
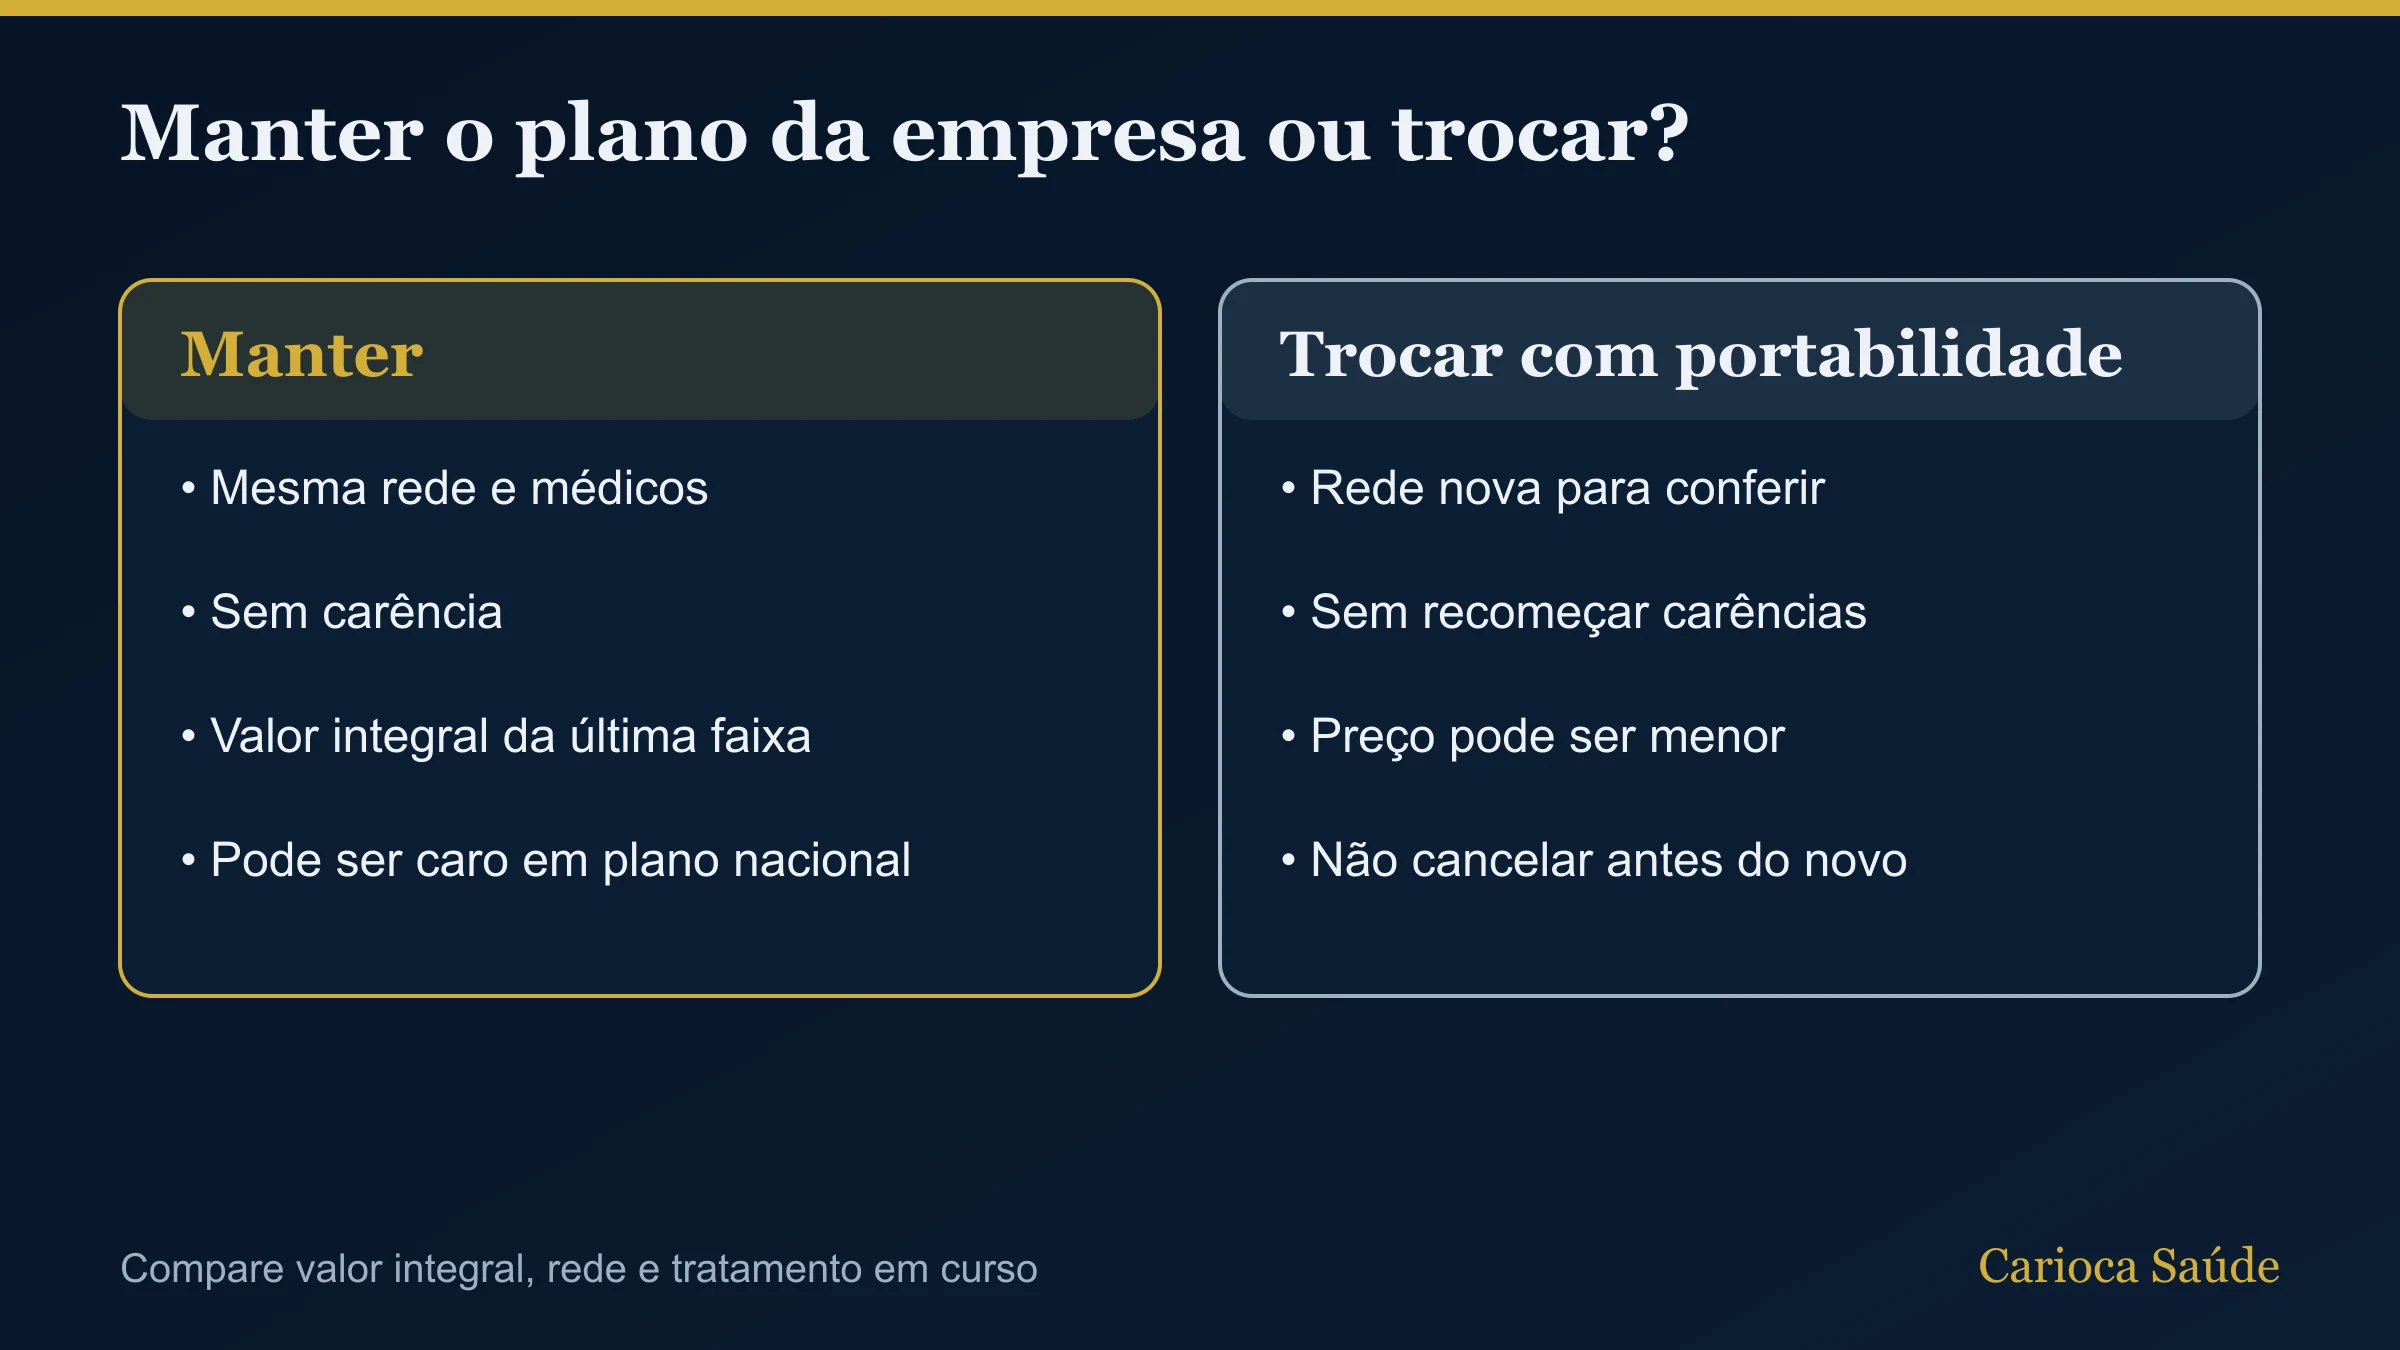
Depende do valor integral e da rede. Manter o plano da empresa garante a mesma rede e sem carência, o que pesa muito para quem está em tratamento. Mas o valor integral na última faixa pode ser alto, especialmente em planos nacionais com reembolso.
Na comparação, um plano individual com internação para 59 anos ou mais custava R$ 1.012,61 na Hapvida Smart Rio em enfermaria com coparticipação total (julho de 2026) e R$ 1.416,08 na MedSênior RJ1 em enfermaria (abril de 2026). Se o aposentado tiver um CNPJ ou vínculo com entidade de classe, as tabelas de MEI e de adesão também entram na conta. Veja opções em plano de saúde barato para idoso no RJ.
| Opção para aposentado (59 anos ou mais) | Tabela | Valor mensal |
|---|---|---|
| Manter Bradesco Saúde Efetivo IV (empresa), enfermaria, valor integral | outubro de 2026 | R$ 2.060,21 |
| MedSênior RJ1 individual, enfermaria | abril de 2026 | R$ 1.416,08 |
| Hapvida Smart Rio individual, enfermaria, coparticipação total | julho de 2026 | R$ 1.012,61 |
Se eu sair do plano da empresa, preciso cumprir carência de novo?
Não necessariamente. A portabilidade de carências permite levar o tempo cumprido para um plano novo, inclusive individual, se as regras da ANS forem atendidas. Para ex-funcionários, a ANS também prevê a portabilidade ao fim do período de manutenção, dentro do prazo definido nas regras dela.
O cuidado é não cancelar o plano antigo antes de o novo estar ativo. Veja o passo a passo em portabilidade de carências.
E o funcionário demitido: tem o mesmo direito?
Tem um direito parecido, pelo artigo 30 da mesma lei. O demitido sem justa causa que contribuía com a mensalidade pode ficar no plano por um terço do tempo em que foi beneficiário, com mínimo de 6 e máximo de 24 meses, pagando o valor integral. Explicamos em plano de saúde depois da demissão.
Quanto custa por ano o plano de saúde de um casal de aposentados?
Para um casal com 59 anos ou mais, nas tabelas de referência, o custo anual vai de cerca de R$ 14.700 a quase R$ 49.500, e o que decide é o produto, não a idade. Multiplicando por dois a mensalidade da última faixa (enfermaria), o Bradesco Saúde Efetivo IV de empresa com reembolso (outubro de 2026) soma R$ 4.120,42 por mês, ou R$ 49.445,04 por ano. A SulAmérica Direto Nacional com 30% de coparticipação (outubro de 2026) soma R$ 2.520,02 por mês, ou R$ 30.240,24 por ano. A Assim Saúde A20 com coparticipação (junho de 2026), R$ 1.226,34 por mês, ou R$ 14.716,08 por ano.
Esses são valores de tabela de empresa, usados aqui como régua do que o aposentado pagaria se o plano da empresa dele fosse daquele produto. O valor real é o do contrato dela, que o aposentado deve pedir por escrito antes de optar. A rede também muda de um plano para outro: o mais barato dessa lista tem rede bem menor que o mais caro.
- Bradesco Efetivo IV (empresa, com reembolso): R$ 4.120,42 por mês, R$ 49.445,04 por ano
- SulAmérica Direto Nacional (empresa, 30% de coparticipação): R$ 2.520,02 por mês, R$ 30.240,24 por ano
- Assim Saúde A20 (empresa, com coparticipação): R$ 1.226,34 por mês, R$ 14.716,08 por ano
Quanto o casal de aposentados economizaria com um plano individual em vez do plano da empresa?
Depende do plano de partida. Dois planos individuais para a mesma faixa de 59 anos ou mais, em enfermaria: Hapvida Smart Rio com coparticipação total (julho de 2026) soma R$ 2.025,22 por mês para o casal, R$ 24.302,64 por ano; MedSênior RJ1 (abril de 2026) soma R$ 2.832,16 por mês, R$ 33.985,92 por ano. Quem sairia de um Bradesco Efetivo IV de R$ 49.445,04 por ano para o Hapvida gastaria R$ 25.142,40 a menos, mas trocaria uma rede nacional por uma regional. Quem está no equivalente à Assim A20 da lista acima pagaria mais ao trocar.
Por isso a pergunta não é se o individual é mais barato que o da empresa, e sim se a rede do individual atende o casal. Se atende e o valor integral da empresa pesa, vale usar a portabilidade para não recomeçar as carências, como explicamos em portabilidade de carências.
O aposentado com CNPJ de MEI pode contratar um plano de saúde para o casal?
Se o aposentado tiver CNPJ de MEI ativo, pode entrar nas tabelas de MEI, que na faixa de 59 anos ou mais ficam abaixo das de adesão. Na Assim A20 em enfermaria com coparticipação parcial (junho de 2026), o MEI custa R$ 860,57 por pessoa, ou R$ 1.721,14 por mês para o casal e R$ 20.653,68 por ano. Na adesão pela Qualicorp, a mesma A20 custa R$ 1.266,71 por pessoa: R$ 2.533,42 por mês para o casal e R$ 30.401,04 por ano. Na NotreDame Advance 600 para MEI, em enfermaria com coparticipação total e reembolso parcial (setembro de 2026), são R$ 1.152,45 por pessoa, R$ 2.304,90 por mês e R$ 27.658,80 por ano.
O contrato novo tem carência, a menos que a portabilidade se aplique, e a aceitação depende da operadora. A tabela do MEI da Assim é a válida a partir da 7ª mensalidade, conforme a fonte. Veja as regras completas em plano de saúde para MEI e peça a comparação com o plano da empresa na cotação.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
O aposentado que pagava parte do plano de saúde da empresa pode continuar nele: por tempo indeterminado com 10 anos ou mais de contribuição, ou um ano para cada ano contribuído, desde que assuma o valor integral, dele e dos dependentes. Na última faixa, esse valor depende do produto: nas tabelas de referência, um casal de 59 anos ou mais paga de cerca de R$ 14.700 a R$ 49.445 por ano em enfermaria, contra R$ 24.302,64 a R$ 33.985,92 nos individuais Hapvida e MedSênior e R$ 20.653,68 por ano na Assim A20 para MEI. O direito termina com o prazo, com um novo emprego com plano, com o cancelamento do plano da empresa ou com a falta de pagamento. Antes de decidir, peça o valor exato por escrito, compare a rede e use a portabilidade de carências se for trocar. O demitido tem direito parecido, pelo artigo 30, por um terço do tempo de plano, entre 6 e 24 meses.
Fontes oficiais
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde depois da demissão: direitos
- Plano de saúde para funcionários: como oferecer
- Portabilidade de carências: como funciona
- Plano de saúde para idosos: o que muda
Mais sobre guias
- Dependentes no plano de saúde: quem pode incluir?
- Plano de saúde para autônomo: quais as opções?
- Plano de saúde familiar: como funciona e quanto custa?
- Urgência e emergência no plano de saúde: carência de 24 horas?
Perguntas frequentes
Aposentado por invalidez tem o mesmo direito?
O artigo 31 fala em aposentado que contribuiu para o plano. Em caso de dúvida sobre a situação específica, vale pedir à empresa e à operadora a posição por escrito.
A empresa pode negar o plano ao aposentado que contribuiu?
Não. Se ele contribuiu com a mensalidade e pediu no prazo, o direito é garantido por lei.
O aposentado paga o mesmo valor que os funcionários ativos?
Paga o valor integral da sua faixa, sem a parte da empresa. Se houver plano separado para inativos, a tabela pode ser diferente.
Posso incluir dependentes depois de aposentado?
A lei garante a permanência dos que já estavam inscritos. A inclusão de novos depende do contrato, com exceção de casos como o recém-nascido, conforme as regras do plano.
Quanto custa o plano de saúde para um casal de aposentados?
Nas tabelas de referência da faixa de 59 anos ou mais, em enfermaria, de R$ 1.226,34 por mês (Assim Saúde A20 de empresa, com coparticipação, junho de 2026) a R$ 4.120,42 (Bradesco Efetivo IV com reembolso, outubro de 2026), ou de R$ 14.716,08 a R$ 49.445,04 por ano. O valor real é o do contrato da empresa.
Aposentado com CNPJ de MEI pode contratar plano de saúde MEI?
Se o CNPJ de MEI estiver ativo, pode pedir cotação nas tabelas de MEI. Na Assim A20 em enfermaria com coparticipação parcial (junho de 2026), a faixa de 59 anos ou mais custa R$ 860,57 por pessoa; a aceitação e as carências dependem da operadora.
Vale trocar o plano da empresa por um individual na aposentadoria?
Só se a rede do individual atender. Para um casal, o Hapvida Smart Rio custa R$ 24.302,64 por ano (coparticipação total, julho de 2026) e o Bradesco Efetivo IV de empresa, R$ 49.445,04, mas a rede é bem diferente. Use a portabilidade para não recomeçar as carências.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.