Plano de saúde familiar: como funciona e quanto custa?
Publicado em 25/10/2026
O plano de saúde familiar é um plano contratado por uma pessoa física para ela e para a família: um titular e seus dependentes, no mesmo contrato. Cada pessoa paga pela própria faixa etária, e o contrato segue as regras do plano individual, com reajuste anual limitado pela ANS. Veja quem pode entrar, como o preço é calculado, quanto custa no Rio e quando vale comparar com MEI ou adesão.
Rede credenciada, hospitais, modalidades e como contratar estão reunidos na página plano de saúde Amil no Rio de Janeiro.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
Como funciona o plano de saúde familiar?
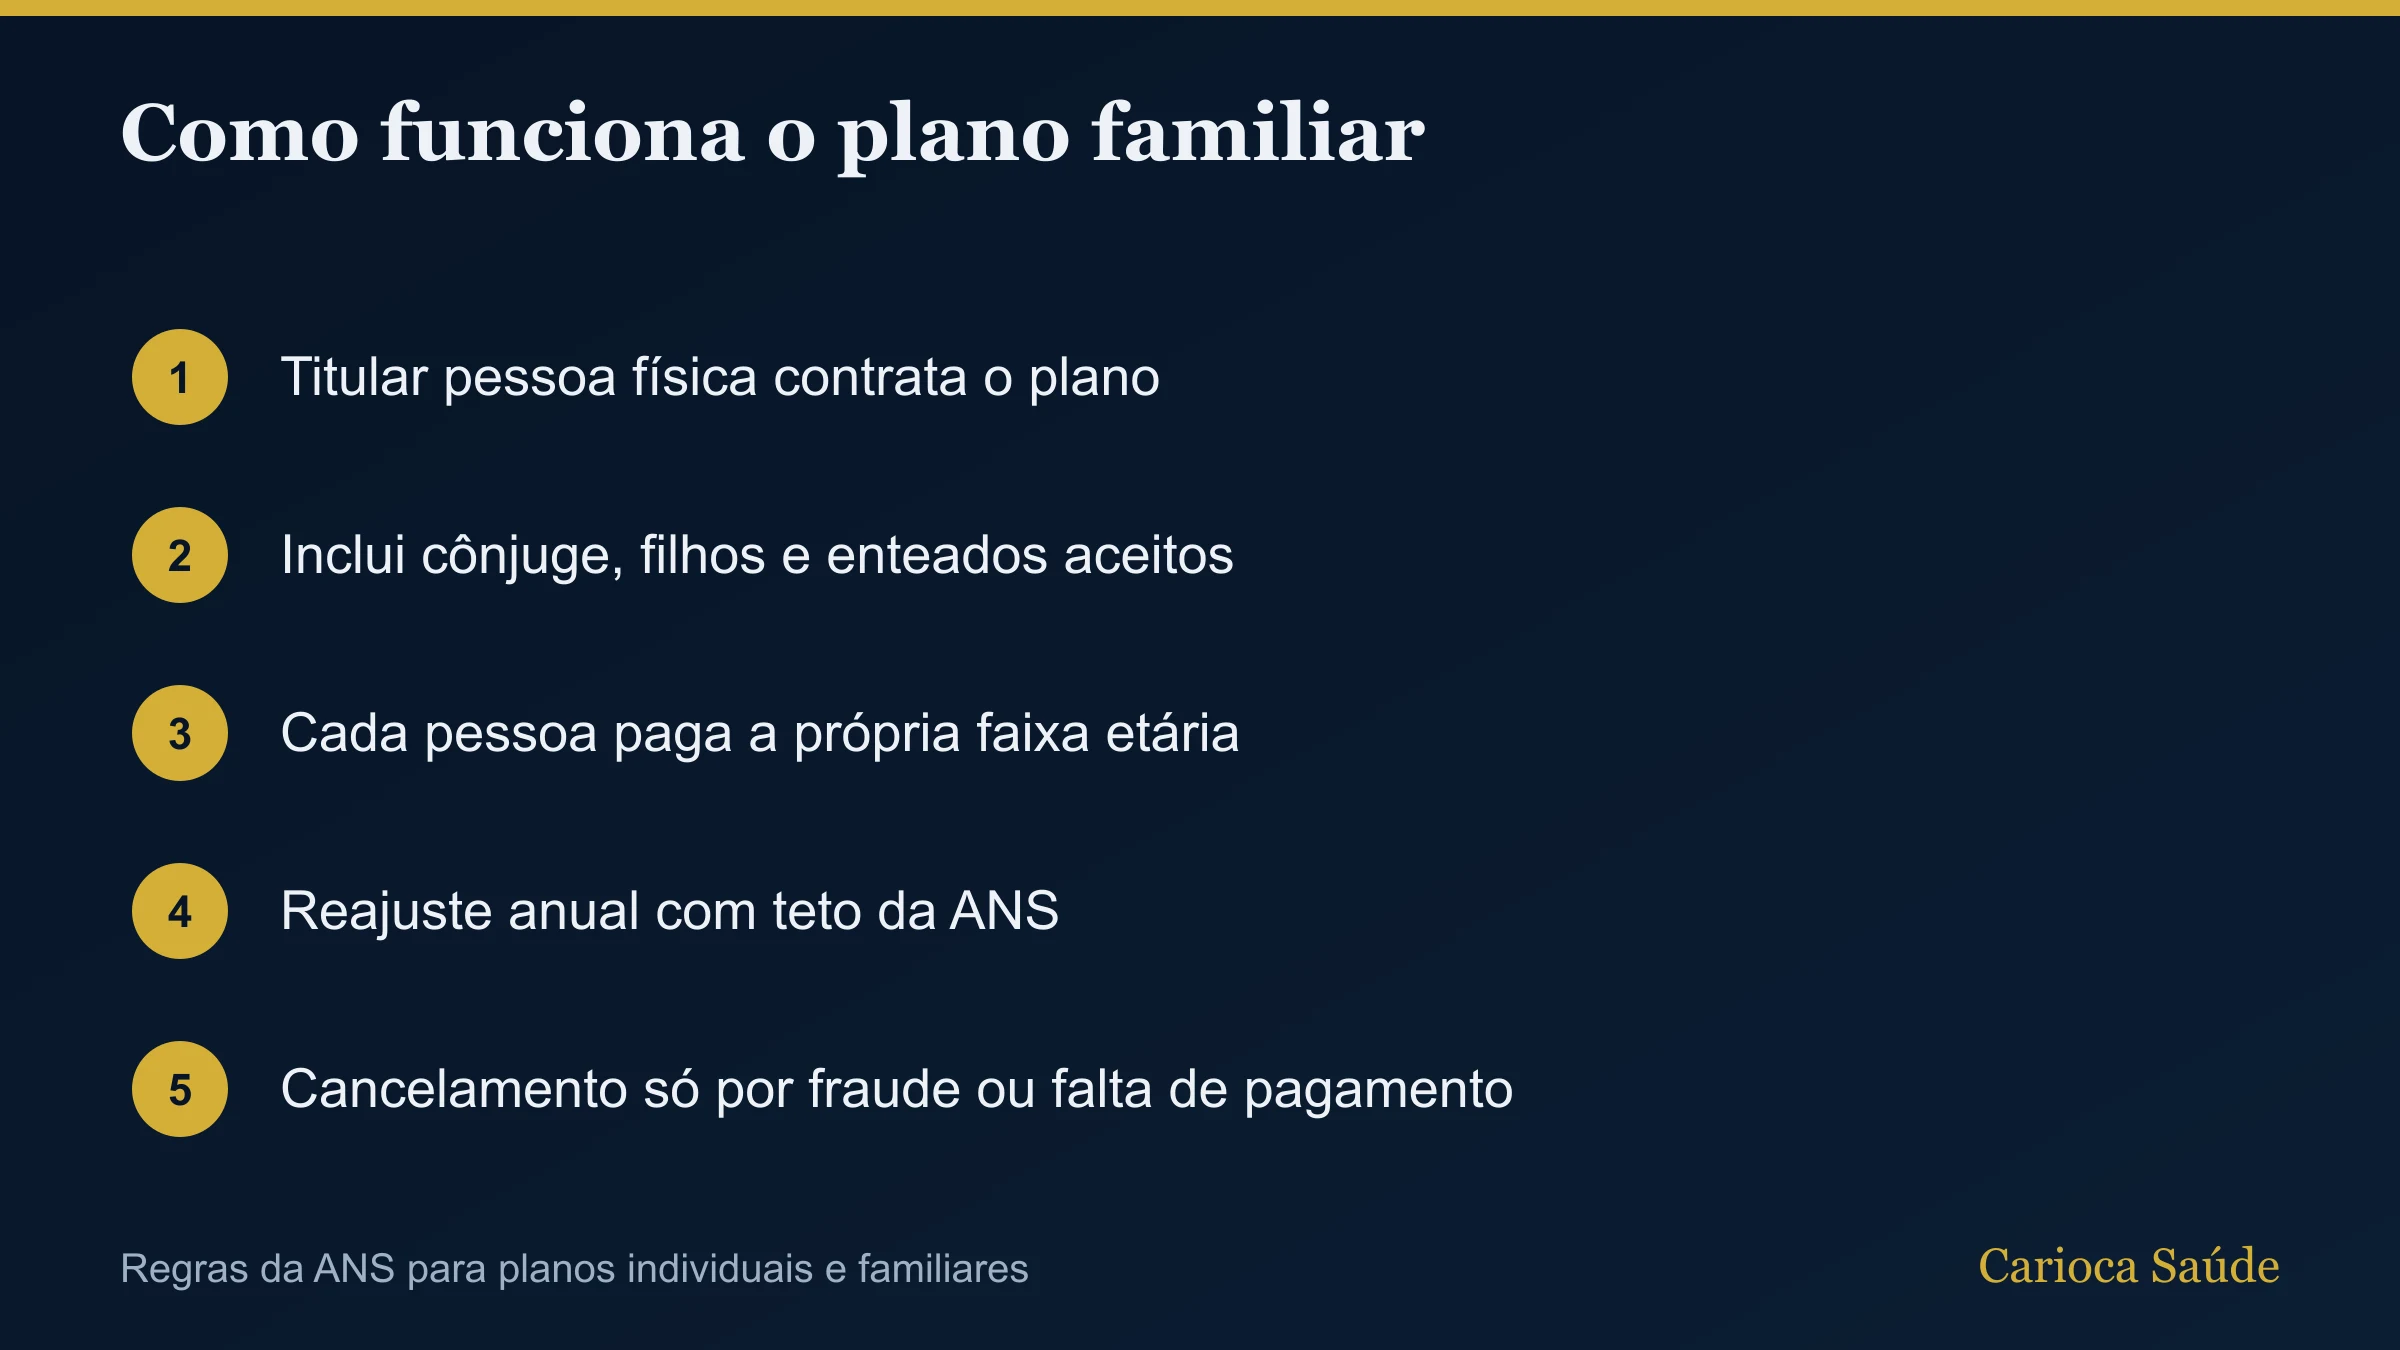
O titular contrata o plano em seu nome, como pessoa física, e inclui os dependentes aceitos pelo contrato, como cônjuge e filhos. Todos ficam no mesmo contrato, com a mesma rede, acomodação e coparticipação, e uma única mensalidade, que é a soma do valor de cada um.
Para a ANS, o plano familiar faz parte da mesma categoria do individual. Por isso ele tem as mesmas proteções: reajuste anual com teto definido pela agência e cancelamento pela operadora só em caso de fraude ou falta de pagamento.
Quem pode entrar no plano de saúde familiar?
O contrato define. Em geral entram o cônjuge ou companheiro, inclusive do mesmo sexo, os filhos até a idade limite prevista e os enteados. Algumas tabelas separam os formatos: no sistema de cotação, a Assim Saúde tinha uma tabela Familiar I, para um dos pais com filhos, e uma Familiar II, para casal com ou sem filhos.
Pais, sogros e outros parentes raramente entram no familiar. Para eles, o caminho costuma ser um plano próprio. Veja as regras em dependentes no plano de saúde.
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Como é calculado o preço do plano familiar?
Pessoa por pessoa, pela faixa etária de cada um, somando tudo no fim. Uma família com um casal de 35 e 38 anos e um filho de 8 paga duas cotas da faixa de 34 a 38 anos e uma da faixa de 0 a 18. Quando alguém muda de faixa, só a cota dessa pessoa muda.
| Família (casal 34 a 38 + filho 0 a 18), enfermaria | Tabela | Casal | Filho | Total |
|---|---|---|---|---|
| Leve TOP 200 familiar, com coparticipação | agosto de 2026 | 2 × R$ 349,18 | R$ 262,99 | R$ 961,35 |
| Hapvida Smart Rio individual, coparticipação total | julho de 2026 | 2 × R$ 326,33 | R$ 269,68 | R$ 922,34 |
Plano familiar é mais barato que o individual?
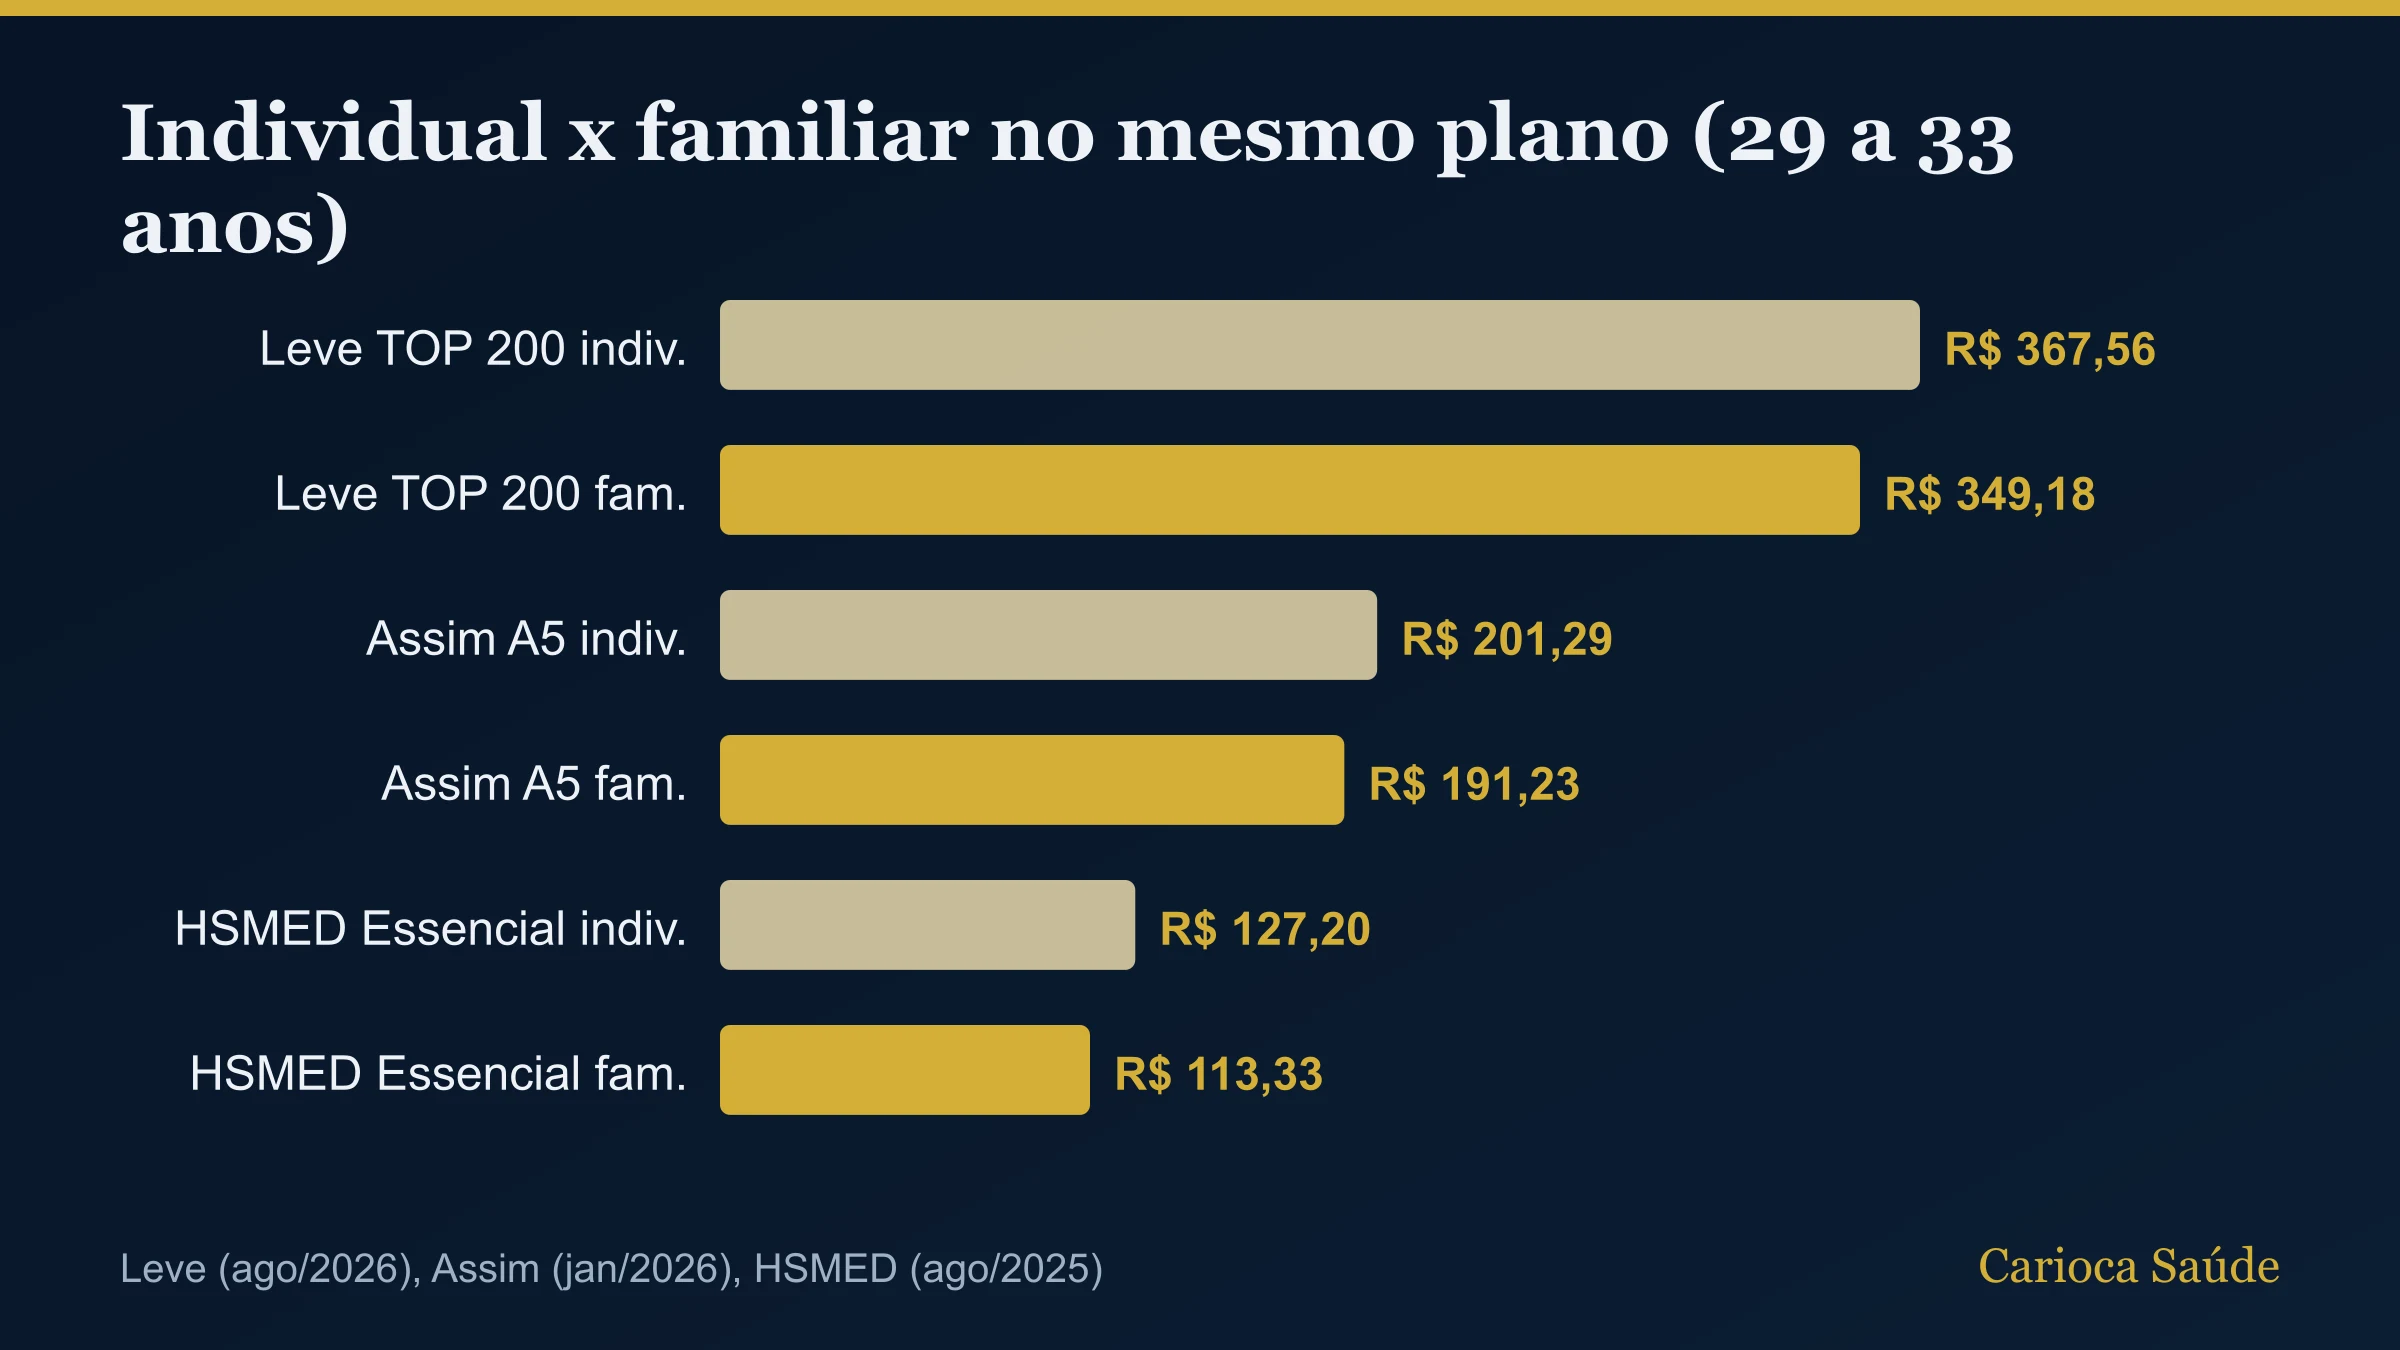
Em algumas operadoras, um pouco. Nas tabelas do sistema de cotação, a tabela familiar era menor que a individual do mesmo produto, na faixa de 29 a 33 anos:
| Produto (29 a 33 anos) | Individual | Familiar | Diferença |
|---|---|---|---|
| Leve TOP 200, enfermaria, com coparticipação (agosto de 2026) | R$ 367,56 | R$ 349,18 | 5% menor |
| Assim Saúde A5 ambulatorial (janeiro de 2026) | R$ 201,29 | R$ 191,23 | 5% menor |
| HSMED Essencial ambulatorial (agosto de 2025) | R$ 127,20 | R$ 113,33 | 11% menor |
| Samoc 400, enfermaria (maio de 2026) | R$ 304,21 | R$ 304,21 | igual |
Quais operadoras vendem plano familiar no RJ?
As mesmas que vendem o individual. No sistema de cotação para o Rio, havia tabelas familiares de Leve Saúde, Samoc, Assim Saúde (ambulatorial), HSMED (ambulatorial) e outras operadoras com venda para pessoa física. Amil, Bradesco Saúde, SulAmérica, Porto Seguro e Unimed não tinham tabela individual nem familiar; elas vendem por empresa, MEI ou adesão. Veja a lista completa em plano de saúde individual no RJ.
Plano familiar, MEI ou adesão: qual sai mais barato para a família?
Com CNPJ, o MEI costuma sair mais barato. Na faixa de 29 a 33 anos em enfermaria, o Hapvida Smart 300 MEI com coparticipação total custava R$ 230,98 (novembro de 2026), contra R$ 315,78 do Hapvida Smart Rio individual com coparticipação total. Na adesão, algumas tabelas dão desconto para famílias: na SulAmérica Direto Nacional por adesão (agosto de 2026), o valor por pessoa caía de R$ 510,62 para R$ 425,51 com titular e 2 ou mais dependentes.
A diferença é que MEI e adesão são planos coletivos: o reajuste é negociado e a operadora pode rescindir o contrato na data de aniversário. O familiar custa mais, mas dá mais segurança no longo prazo.
Plano familiar só ambulatorial: quando faz sentido?
Para famílias que querem consultas e exames com preço baixo e aceitam usar o SUS ou pagar à parte em caso de internação. Na HSMED Essencial familiar (agosto de 2025), a faixa de 0 a 18 anos custava R$ 81,55 e a de 29 a 33 anos, R$ 113,33. Um casal de 30 anos com um filho pagaria R$ 308,21 por mês.
O ambulatorial não cobre internação nem parto. Para quem tem filhos pequenos, vale pesar o risco de uma internação pediátrica, que costuma ser a principal razão de um plano completo. Veja as diferenças em segmentação do plano de saúde.
Plano familiar com coparticipação vale a pena?
Depende do uso da família. Com crianças pequenas, as consultas pediátricas e os exames costumam ser frequentes, e a coparticipação de cada uso soma. Para famílias de adultos que vão pouco ao médico, a mensalidade menor compensa.
Uma conta simples ajuda: some quantas consultas e exames a família fez nos últimos 12 meses, multiplique pelo valor de coparticipação de cada um e compare com a diferença anual entre as mensalidades com e sem coparticipação. Explicamos em plano com ou sem coparticipação.
O reajuste do plano familiar tem limite?
Tem. O reajuste anual dos planos individuais e familiares é limitado pelo percentual máximo que a ANS divulga todo ano, aplicado na data de aniversário do contrato. Além dele, cada pessoa pode ter aumento ao mudar de faixa etária, conforme a tabela do contrato. Explicamos a diferença em faixa etária do plano de saúde.
O que acontece com o plano familiar se o titular morrer?
Muitos contratos familiares preveem a remissão: os dependentes continuam cobertos sem pagar mensalidade por um período definido no contrato. Pela regra da ANS, quando a remissão termina, o contrato familiar não é extinto, e os dependentes já inscritos podem continuar no plano, assumindo o pagamento.
Mesmo sem remissão, os dependentes podem continuar no contrato, com um deles passando a ser o responsável. É uma proteção que os planos coletivos nem sempre dão.
Vale colocar os pais no plano familiar?
Na maioria dos contratos familiares, os pais não entram como dependentes. Mesmo quando o produto aceita, a cota deles é da faixa de 59 anos ou mais, a mais cara da tabela. Muitas vezes sai melhor contratar um plano separado para os pais, focado no público sênior, ou incluí-los num plano empresarial que aceite parentes. Veja as opções em plano de saúde para idosos acima de 70 e 80 anos.
Posso incluir alguém no plano familiar depois?
Pode, conforme as regras do contrato. O novo dependente cumpre as carências normais, com exceções: o recém-nascido inscrito em até 30 dias do nascimento entra sem carência nos planos com obstetrícia, e o filho adotivo menor de 12 anos aproveita as carências do titular.
Como escolher o plano familiar certo?
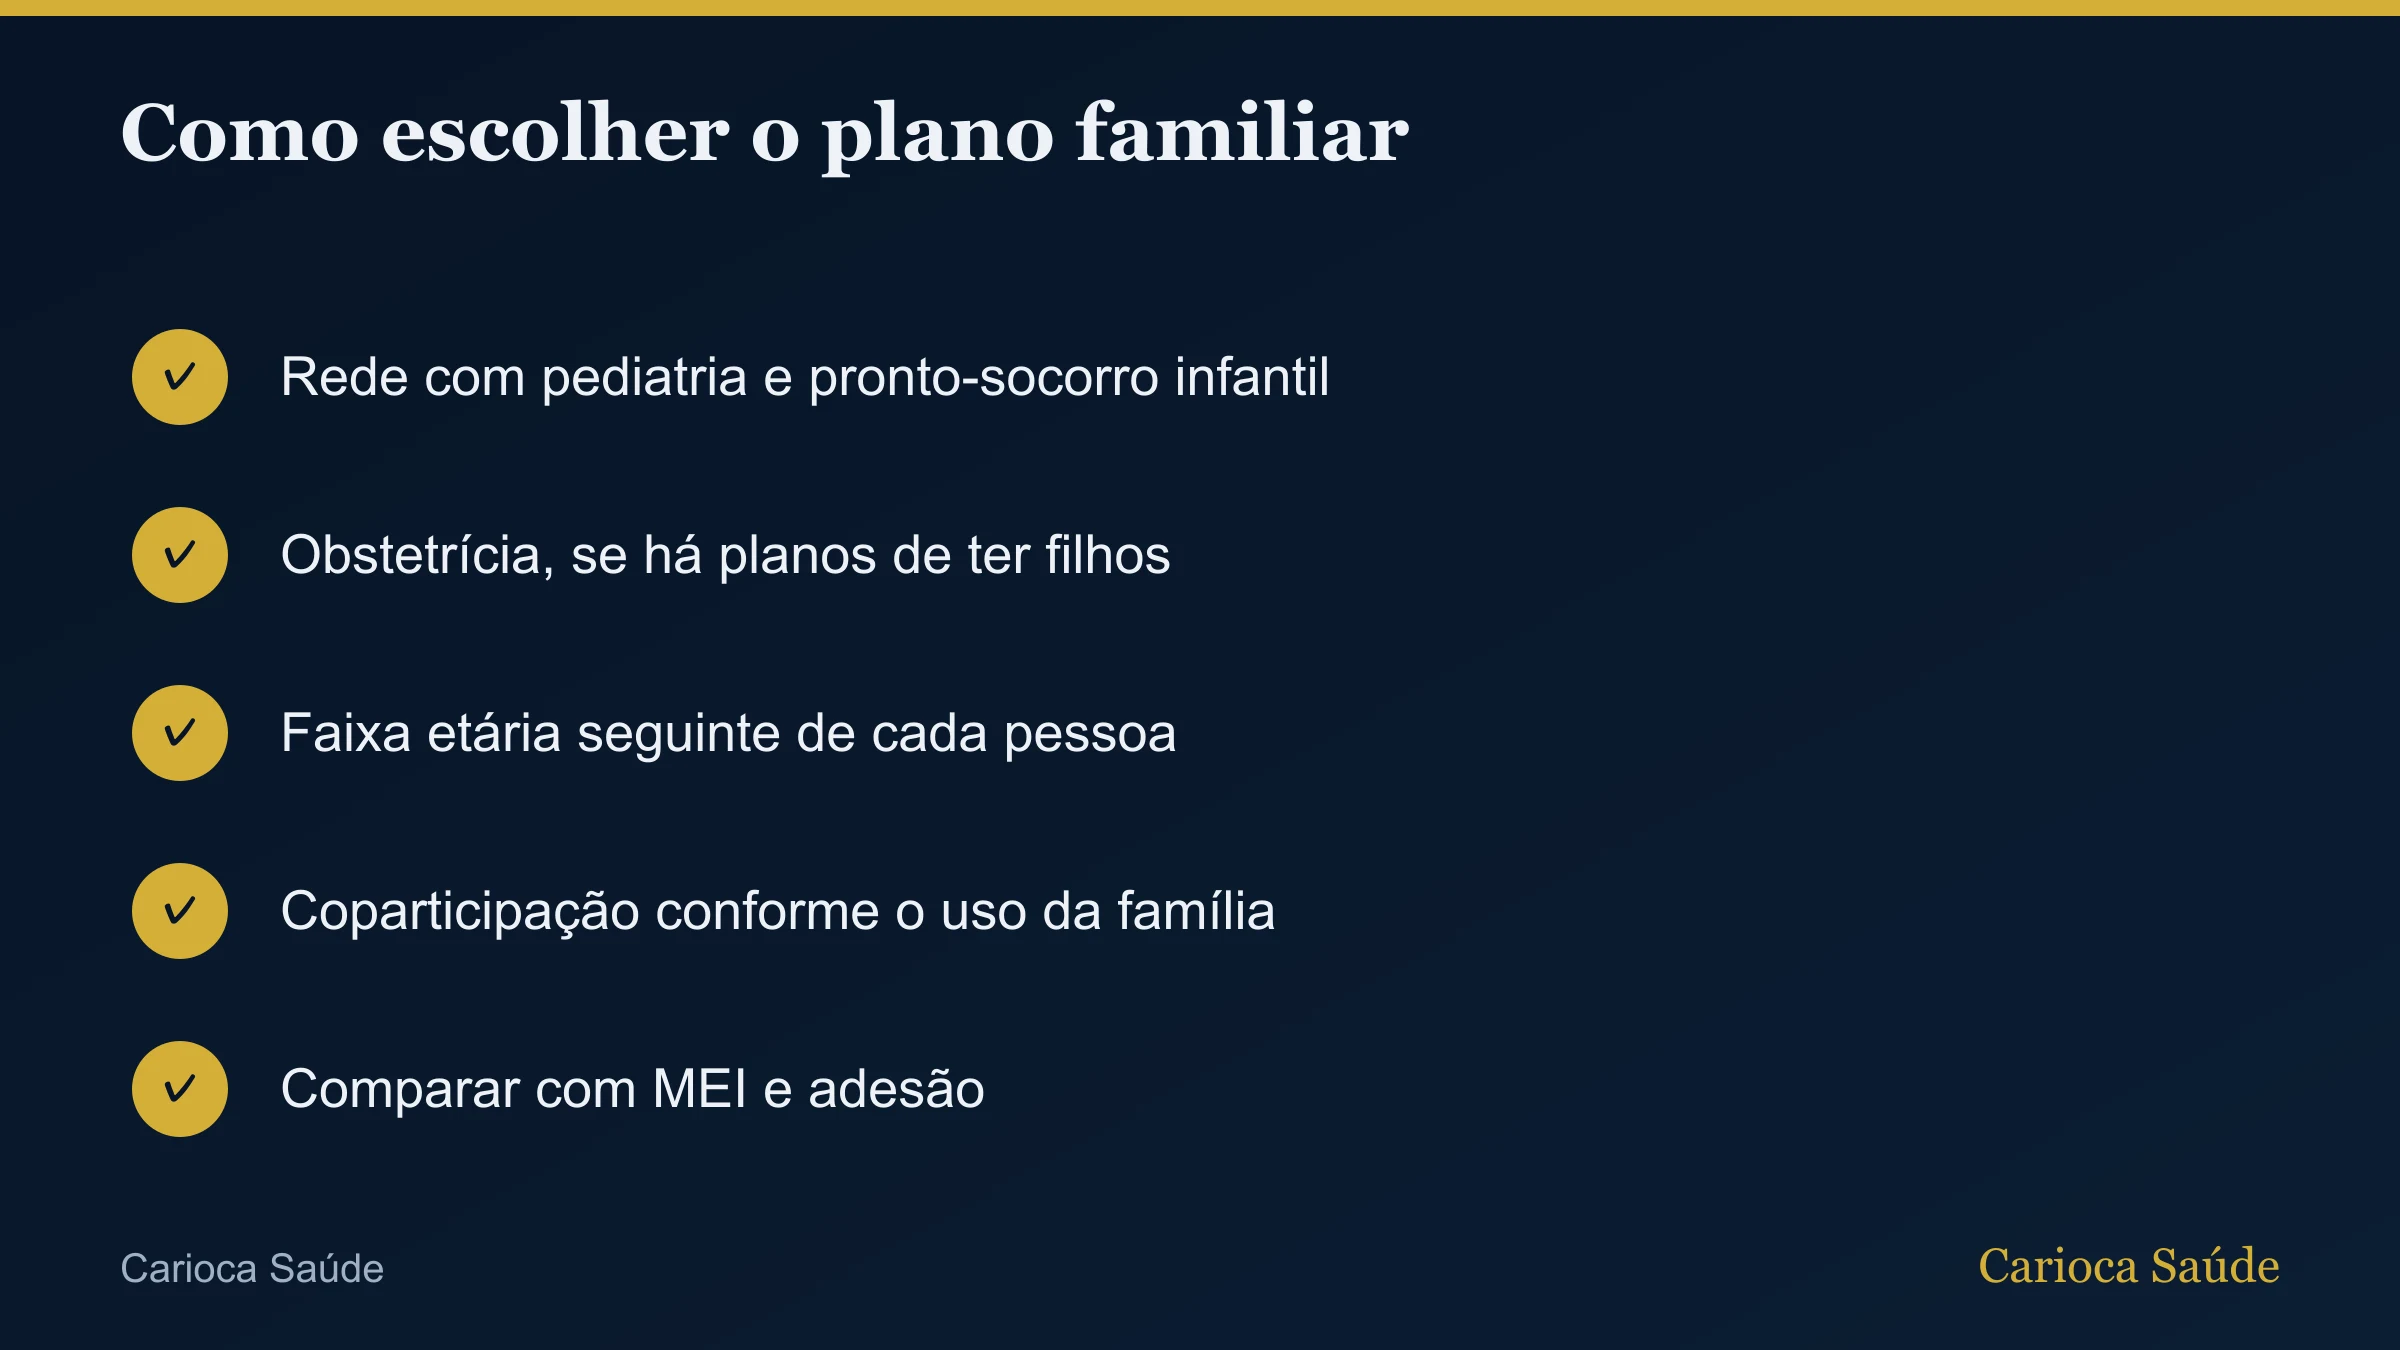
Os critérios que mais pesam para uma família:
- Rede: pediatria e pronto-socorro infantil perto de casa, além dos hospitais dos adultos.
- Obstetrícia: se há planos de ter filhos, confirme a segmentação com obstetrícia e a carência de parto.
- Faixas etárias de todos: veja quanto cada um vai pagar na faixa seguinte.
- Coparticipação: famílias com crianças pequenas costumam usar mais consultas e exames.
- Tipo de contratação: compare o familiar com MEI e adesão, se forem possíveis.
Quais documentos preciso para o plano familiar?
Do titular: documento com foto, CPF, comprovante de residência e cartão do SUS. Dos dependentes: certidão de casamento ou comprovação de união estável para o cônjuge, certidão de nascimento e CPF para os filhos e cartão do SUS de todos. Todos preenchem a declaração de saúde. A lista completa está em quais documentos preciso para contratar um plano de saúde.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
O plano de saúde familiar reúne titular e dependentes num contrato de pessoa física, com preço somado pela faixa etária de cada um e as proteções do plano individual: reajuste com teto da ANS e sem cancelamento unilateral. Em algumas operadoras, a tabela familiar é de 5% a 11% menor que a individual. Quem tem CNPJ ou vínculo com entidade deve comparar também MEI e adesão, que costumam custar menos, mas são planos coletivos.
Fontes oficiais
- Lei 9.656/1998 (Lei dos Planos de Saúde)
- ANS: reajuste anual de planos individuais e familiares
- ANS: variação da mensalidade por mudança de faixa etária
Operadoras que a Carioca Saúde atende
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde individual e familiar
- Dependentes no plano de saúde: quem pode incluir
- Plano de saúde infantil: o que considerar
- Plano individual ou empresarial: qual escolher
Mais sobre guias
- Urgência e emergência no plano de saúde: carência de 24 horas?
- Telemedicina no plano de saúde: como funciona?
- O que é carência no plano de saúde?
- Portabilidade de carências: como funciona?
Perguntas frequentes
Plano familiar e individual são a mesma coisa?
Para a ANS, são da mesma categoria. O familiar é o individual com dependentes no mesmo contrato.
Plano familiar tem número mínimo de pessoas?
Precisa de titular e pelo menos um dependente. Algumas tabelas têm formatos próprios, como casal ou um dos pais com filhos.
Cada pessoa da família pode ter um plano diferente?
No mesmo contrato familiar, todos ficam no mesmo produto. Para planos diferentes, são contratos separados.
O plano familiar pode ser cancelado pela operadora?
Só por fraude ou por falta de pagamento por mais de 60 dias em 12 meses, com notificação prévia.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.