Plano de saúde coletivo empresarial: quais são as regras da ANS?
Publicado em 25/10/2026
A ANS divide os planos de saúde em três tipos de contratação: individual ou familiar, coletivo empresarial e coletivo por adesão. O coletivo empresarial é o plano contratado por uma empresa para quem tem vínculo com ela, e tem regras próprias de entrada, carência, reajuste e rescisão, definidas principalmente na Resolução Normativa 557/2022. Abaixo estão essas regras organizadas para quem contrata e para quem administra o plano.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
O que é plano de saúde coletivo empresarial?
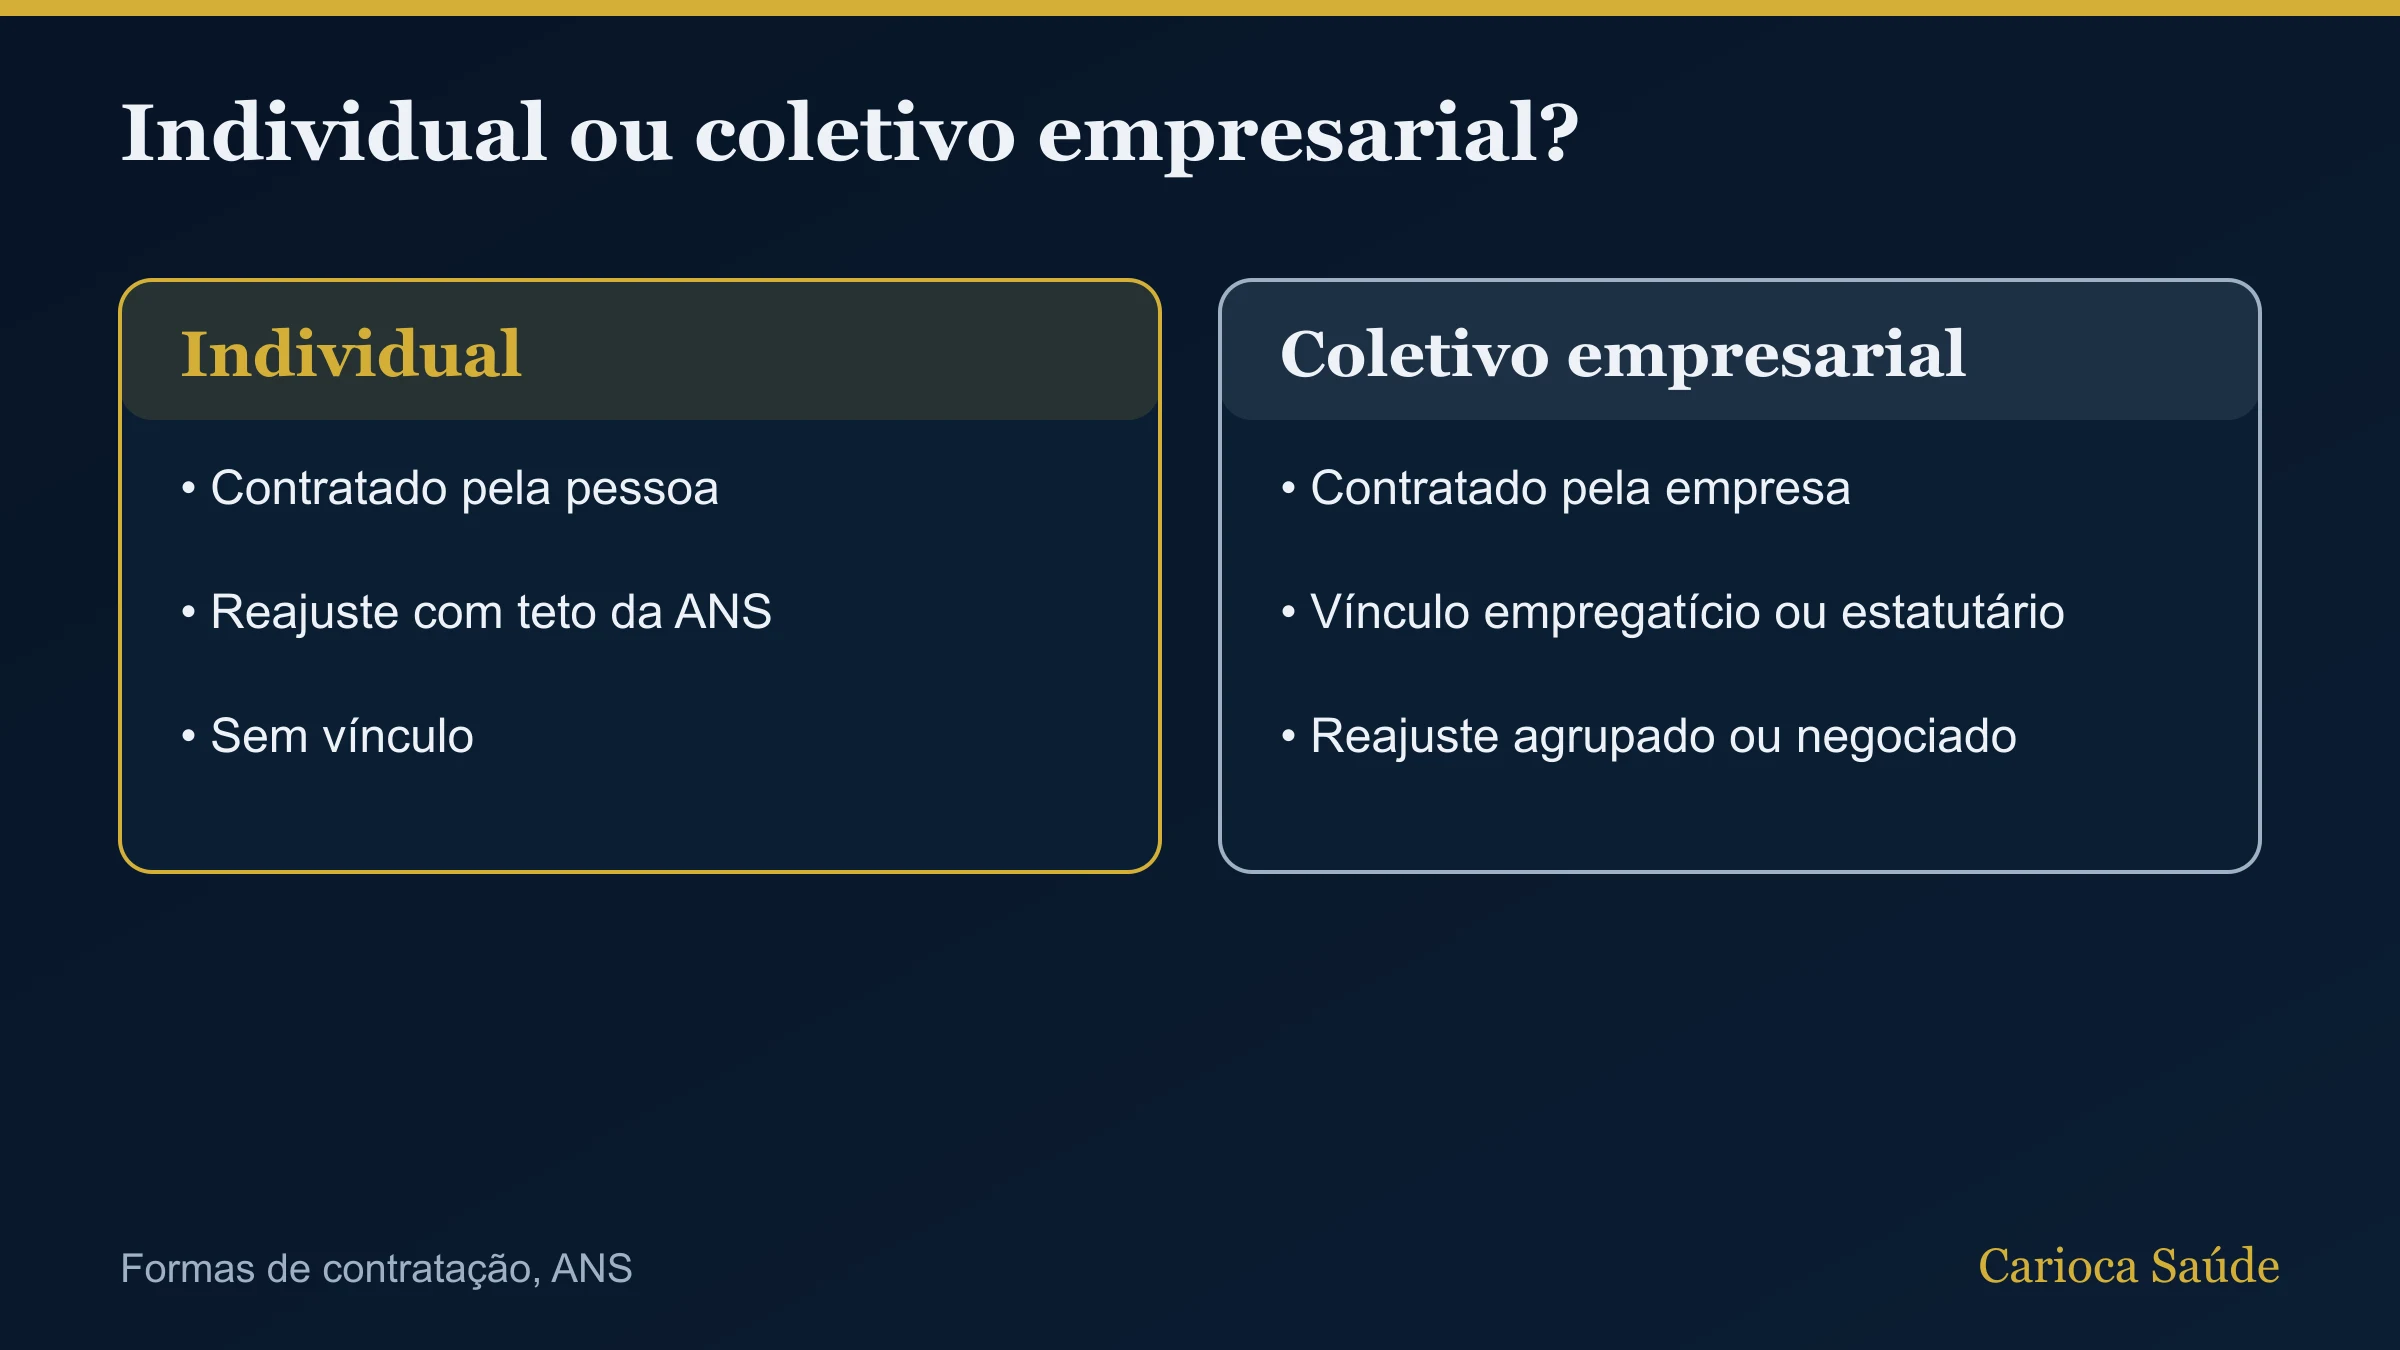
Pela definição da ANS, é o plano que oferece cobertura a uma população delimitada e vinculada a uma pessoa jurídica por relação empregatícia ou estatutária. Diferente do coletivo por adesão, que é contratado por entidades de classe, sindicatos e conselhos profissionais para os associados, e do individual, contratado pela própria pessoa.
| Tipo de contratação | Quem contrata | Quem pode entrar |
|---|---|---|
| Individual ou familiar | a pessoa física | o titular e o grupo familiar |
| Coletivo empresarial | a empresa (ou MEI) | pessoas com vínculo empregatício ou estatutário e dependentes |
| Coletivo por adesão | entidade de classe, sindicato ou conselho | associados e dependentes |
Quem pode entrar no plano coletivo empresarial?
Além dos empregados, as regras da ANS permitem incluir, conforme o contrato:
- Sócios, administradores e demais pessoas com vínculo estatutário.
- Empregados, inclusive temporários, estagiários e menores aprendizes.
- Ex-empregados demitidos sem justa causa e aposentados, nas condições dos artigos 30 e 31 da Lei 9.656/1998.
- Grupo familiar dos beneficiários, nos graus de parentesco que o contrato aceitar.
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
O MEI pode contratar plano coletivo empresarial?
Pode. A RN 557/2022 permite que o empresário individual contrate plano coletivo empresarial, desde que apresente documento que confirme a inscrição nos órgãos competentes e a regularidade cadastral na Receita Federal pelo período mínimo de seis meses. Veja plano de saúde MEI.
Plano coletivo empresarial tem carência?
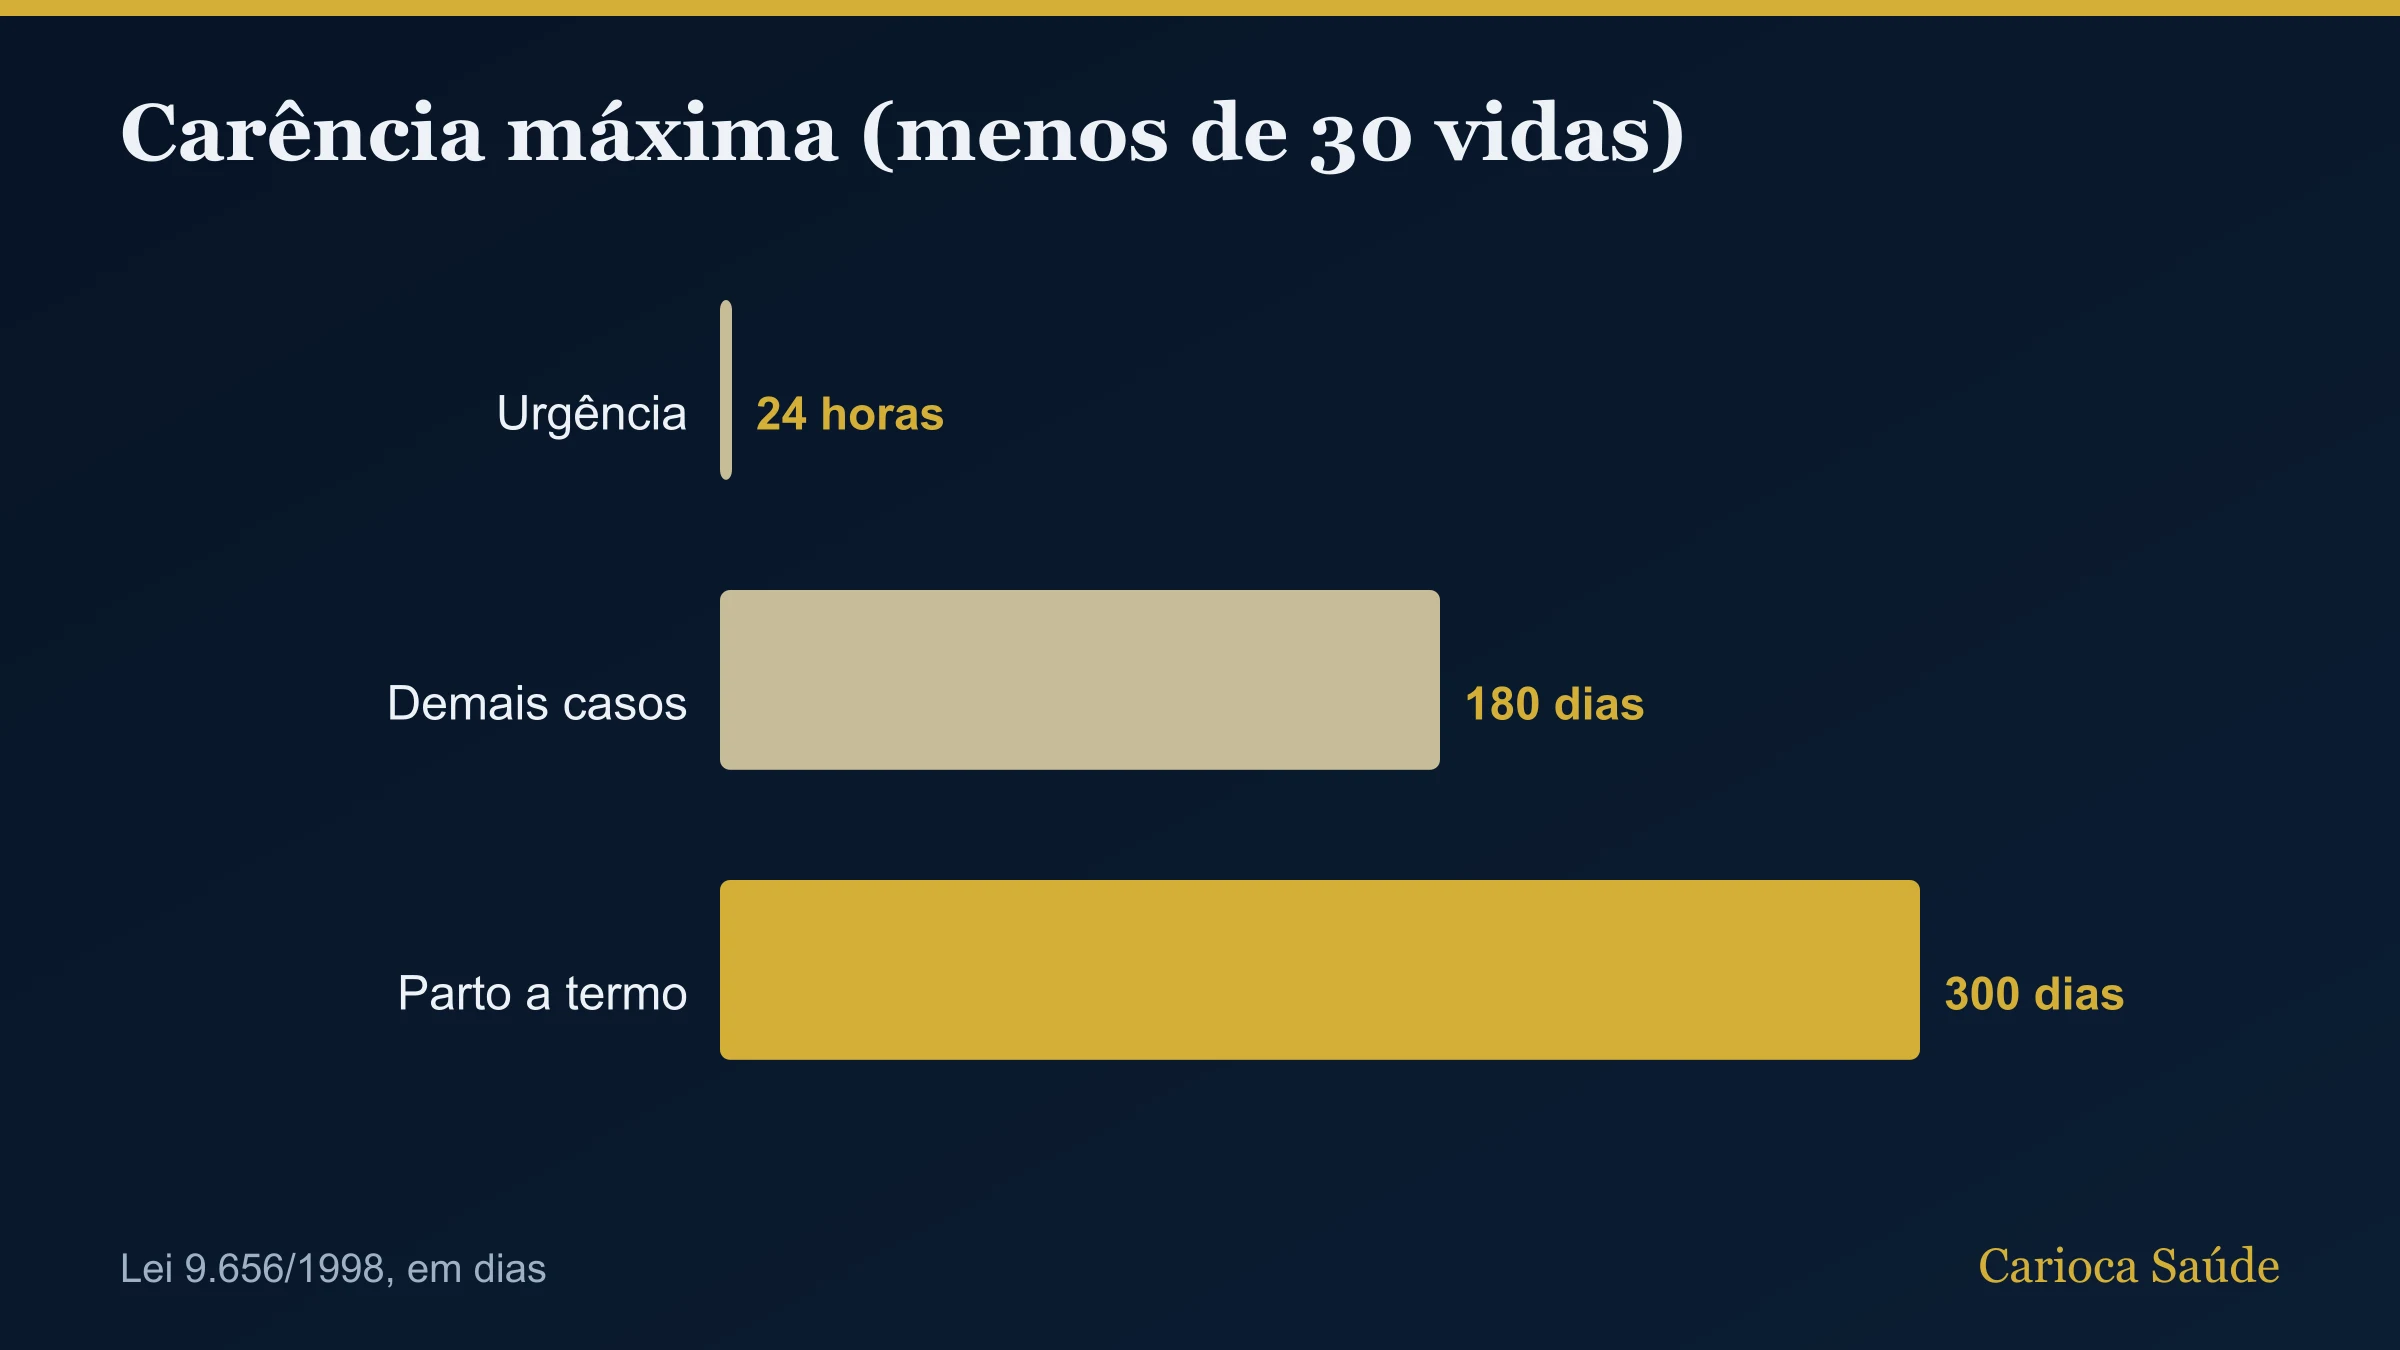
Nos contratos com 30 participantes ou mais, não pode haver carência para quem formaliza o pedido de entrada em até 30 dias da celebração do contrato ou da vinculação à empresa. Abaixo de 30, a operadora pode aplicar carência dentro dos prazos máximos da Lei 9.656/1998: 24 horas para urgência e emergência, 300 dias para parto a termo e 180 dias para os demais casos.
Como funciona o reajuste do plano coletivo empresarial?
Há o reajuste por faixa etária, pelas 10 faixas da ANS, e o reajuste anual. No anual, a regra depende do tamanho: contratos com menos de 30 beneficiários entram no agrupamento da operadora, com índice único divulgado em maio e válido de maio a abril; a partir de 30, o reajuste é de livre negociação entre a empresa e a operadora. Em ambos os casos, o percentual deve constar no boleto e a operadora deve informar a memória de cálculo. Veja reajuste do plano empresarial.
O plano coletivo empresarial pode ser cancelado?
Pode, nas condições do contrato. Os contratos coletivos costumam prever rescisão sem motivo depois de 12 meses de vigência, com aviso prévio de 60 dias, além da rescisão por inadimplência. A exclusão de um beneficiário individualmente segue as regras do contrato e da ANS, como perda do vínculo com a empresa.
Quais são as obrigações da empresa contratante?
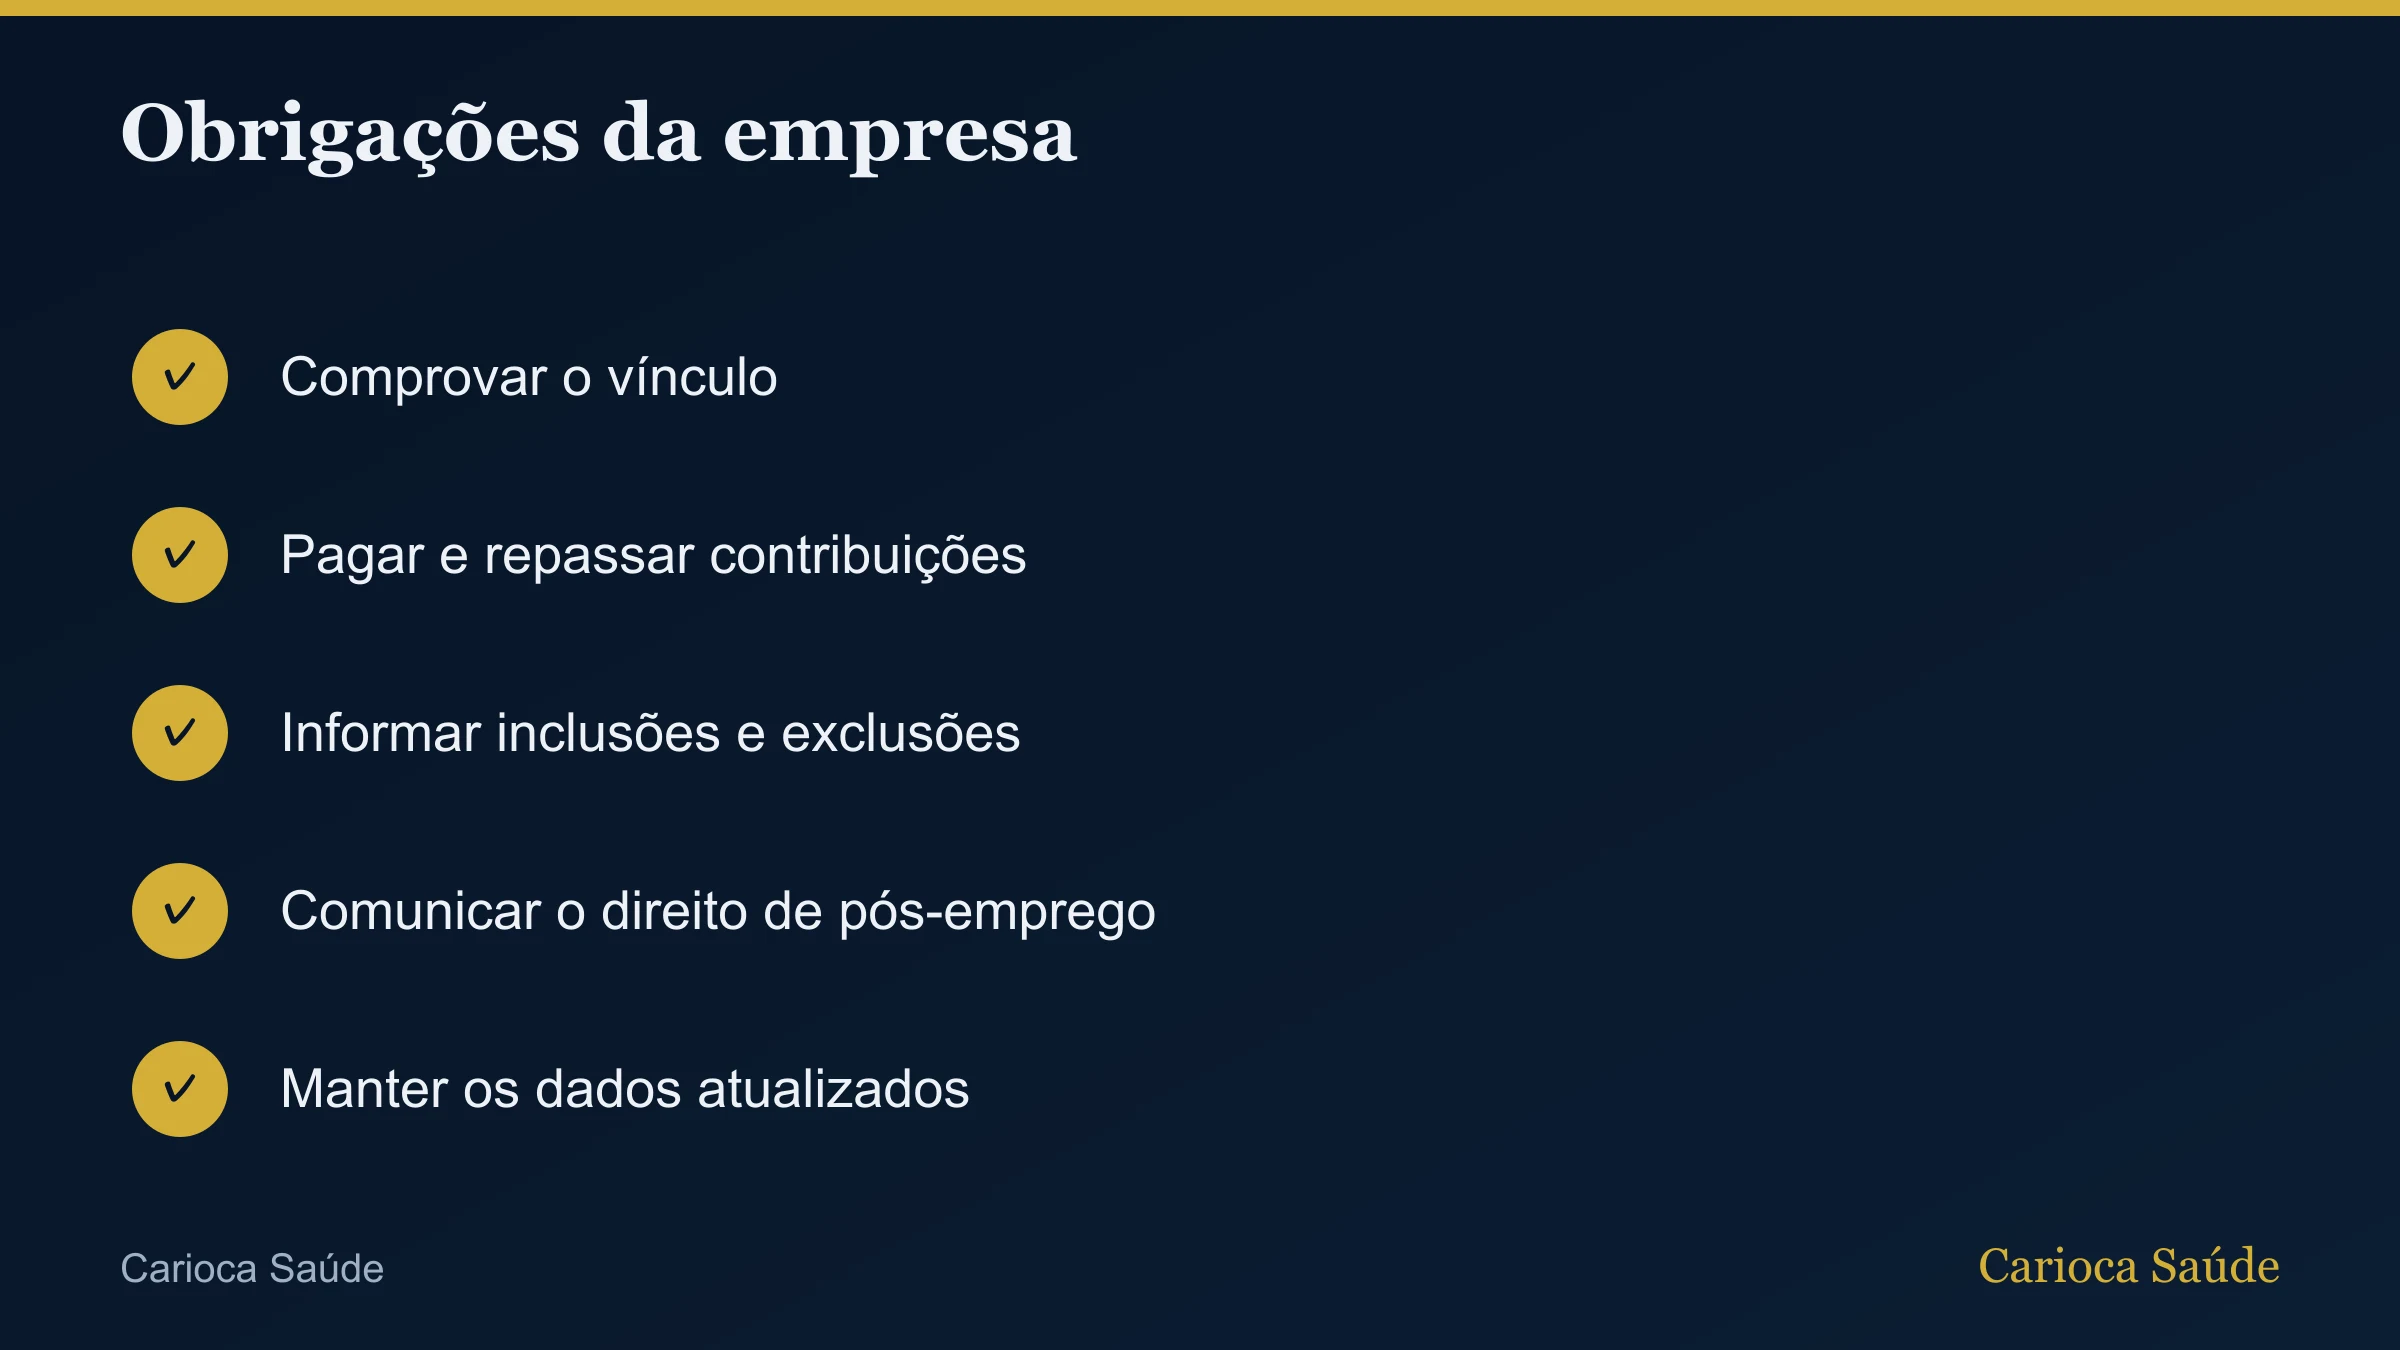
As principais:
- Comprovar o vínculo dos beneficiários com a empresa.
- Pagar a mensalidade e repassar a contribuição descontada em folha, quando houver.
- Informar inclusões e exclusões à operadora.
- Comunicar ao demitido sem justa causa e ao aposentado o direito de manter o plano.
- Manter os dados dos beneficiários atualizados.
Onde conferir as regras oficiais?
No site da ANS, nas páginas sobre formas de contratação, reajuste de planos coletivos e direitos de aposentados e demitidos, e na Lei 9.656/1998, no Planalto. As regras de contratação estão na Resolução Normativa 557/2022, e as de agrupamento de contratos para reajuste, na Resolução Normativa 565/2022.
Qual a diferença entre coletivo empresarial e coletivo por adesão?
No coletivo empresarial, o vínculo é com uma empresa, por emprego ou por relação estatutária, e quem contrata é a empresa. No coletivo por adesão, o vínculo é com uma entidade de caráter profissional, classista ou setorial, como conselhos profissionais, sindicatos e associações, e o plano costuma ser intermediado por uma administradora de benefícios. A adesão é o caminho de quem não tem CNPJ, mas tem vínculo com uma dessas entidades. Veja plano de saúde por adesão.
Exemplos de preço no coletivo empresarial
Para dar dimensão, valores de enfermaria para 29 a 33 anos em tabelas empresariais de 2026:
| Plano | Porte | 29 a 33 anos |
|---|---|---|
| Hapvida Smart 200 Rio, coparticipação total | MEI | R$ 190,99 |
| Assim Saúde A20, coparticipação parcial | 2 a 9 vidas | R$ 184,92 |
| Amil Bronze RJ, 30% de coparticipação | 2 a 29 vidas | R$ 206,71 |
| NotreDame Advance 600, coparticipação total, compulsório | 30 a 99 vidas | R$ 227,80 |
O que muda quando a empresa cresce?
Ao passar de 29 para 30 vidas, a empresa muda de regra: a carência deixa de existir para quem entra no prazo, o reajuste anual sai do agrupamento e passa a ser negociado, e as tabelas costumam ter preço por pessoa menor. Para empresas perto desse limite, incluir dependentes pode antecipar a mudança. Veja plano de saúde para empresas de 30 a 99 vidas.
Quais são as principais dúvidas de quem contrata?
As que mais aparecem no atendimento da Carioca Saúde:
- Quantas vidas preciso? Depende da operadora; várias começam em 2.
- Sócio pode ser titular? Pode, porque tem vínculo com a empresa.
- MEI pode? Pode, com 6 meses de CNPJ.
- Tem carência? Abaixo de 30 vidas, pode ter; a partir de 30, não para quem entra no prazo.
- Posso colocar meus pais? Depende do contrato.
O plano coletivo empresarial pode ter cobertura parcial temporária?
Pode, nas condições das regras da ANS: o beneficiário declara as doenças que já sabe ter, e a operadora pode aplicar cobertura parcial temporária de até 24 meses para cirurgias, leitos de alta tecnologia e procedimentos de alta complexidade ligados a elas. Em contratos maiores, com entrada no prazo, as condições costumam ser mais favoráveis. Veja o que é CPT.
O que é segmentação no plano empresarial?
É a cobertura assistencial do plano: ambulatorial (consultas e exames), hospitalar (internações), com ou sem obstetrícia, e referência (o mais completo). A segmentação define o que o plano cobre, e o rol de procedimentos da ANS define o mínimo de cada uma. Veja segmentação do plano de saúde.
O contrato compulsório ou de livre adesão muda o preço no mesmo porte?
Muda, e bastante. No compulsório, todos os elegíveis da empresa entram; na livre adesão, cada pessoa escolhe se entra. Na Hapvida Smart 200 Rio com coparticipação total, em enfermaria, para 29 a 33 anos e contratos de 30 a 99 vidas (novembro de 2026), o compulsório custa R$ 162,00 e a adesão custa R$ 181,43: R$ 19,43 a mais por pessoa, ou 12,0%.
Na Amil Bronze RJ com coparticipação parcial para terapias, mesma faixa e mesmo porte (abril de 2026), o compulsório custa R$ 261,84 e a livre adesão R$ 312,90, uma diferença de R$ 51,06, ou 19,5%. A explicação de mercado é o risco: quando o grupo inteiro entra, a operadora recebe também de quem usa pouco; na livre adesão tende a entrar mais quem pretende usar. Não é regra da ANS, e por isso vale pedir a tabela dos dois tipos antes de escolher. Para empresas com 30 vidas ou mais, veja as tabelas em plano de saúde para empresas de 30 a 99 vidas.
Quanto o preço sobe pelas 10 faixas de idade no plano empresarial?
O coletivo empresarial usa as mesmas 10 faixas etárias da ANS, de 0 a 18 anos até 59 anos ou mais, e a última faixa não pode custar mais de 6 vezes a primeira. A tabela da Amil Bronze RJ com coparticipação de 30%, em enfermaria, para 2 a 29 vidas (abril de 2026), mostra a regra na prática:
- 0 a 18 anos: R$ 129,67
- 29 a 33 anos: R$ 206,71
- 44 a 48 anos: R$ 318,87
- 59 anos ou mais: R$ 776,34, ou 5,99 vezes a primeira faixa
Em qual faixa de idade o plano empresarial dá o maior salto?
Nessa mesma tabela da Amil, as faixas de 24 a 28, 29 a 33 e 34 a 38 anos custam o mesmo valor, R$ 206,71. O maior salto está de 49 a 53 anos (R$ 380,73) para 54 a 58 anos (R$ 547,49): 43,8% de uma faixa para a outra. Aos 59 anos, o aumento é de 41,8% sobre a faixa anterior.
Isso muda a conta de uma empresa com equipe mais velha: o preço médio por pessoa sobe mais por causa da idade do grupo do que pela regra de contratação. Explicamos cada faixa em faixa etária do plano de saúde: quais são e quanto aumenta, e as tabelas por produto estão em plano de saúde Amil para empresas.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
O plano coletivo empresarial tem regras próprias da ANS: entra quem tem vínculo com a empresa, o MEI precisa de 6 meses de CNPJ, contratos com 30 vidas ou mais não têm carência no prazo de entrada, e o reajuste anual é agrupado abaixo de 30 vidas e negociado a partir disso. Na tabela, duas regras pesam no preço: o contrato compulsório sai de 12,0% a 19,5% mais barato que a livre adesão nos exemplos de Hapvida e Amil, e o plano segue as 10 faixas etárias, com a última custando até 6 vezes a primeira (5,99 vezes na Amil Bronze RJ). A Carioca Saúde aplica essas regras na cotação e na gestão do plano da sua empresa.
Fontes oficiais
- ANS: formas de contratação de planos de saúde
- ANS: reajuste anual de planos coletivos
- ANS: regras de reajuste para planos coletivos com menos de 30 beneficiários
- ANS: direitos dos aposentados e demitidos
- Lei 9.656/1998 (Lei dos Planos de Saúde)
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde empresarial no RJ
- Plano de saúde PME
- Plano de saúde para empresas de 30 a 99 vidas
- Como funciona o plano de saúde empresarial
Mais sobre empresas
- Plano de saúde empresarial: quem pode ser dependente?
- Plano de saúde empresarial tem carência? Regras para MEI, PME e 30 vidas ou mais
- Plano de saúde empresarial só para sócios e família: pode?
- Reajuste do plano de saúde empresarial: como funciona e como contestar?
Perguntas frequentes
Qual resolução da ANS regula o plano coletivo empresarial?
A Resolução Normativa 557/2022 trata da classificação e da contratação dos planos, inclusive o coletivo empresarial e o MEI.
Estagiário pode entrar no plano da empresa?
Pode, quando o contrato prevê.
Plano empresarial tem teto de reajuste da ANS?
Não. O teto da ANS vale para os planos individuais e familiares.
Plano empresarial compulsório é mais barato que o de livre adesão?
Nos exemplos das tabelas, sim. Na Hapvida Smart 200 Rio (30 a 99 vidas, novembro de 2026), o compulsório custa R$ 162,00 contra R$ 181,43 da adesão, em enfermaria, de 29 a 33 anos. Na Amil Bronze RJ com coparticipação parcial para terapias (abril de 2026), R$ 261,84 contra R$ 312,90.
Quanto a última faixa etária pode custar a mais que a primeira?
Até 6 vezes. Na Amil Bronze RJ com coparticipação de 30% (2 a 29 vidas, enfermaria, abril de 2026), a faixa de 59 anos ou mais custa R$ 776,34 e a de 0 a 18 anos, R$ 129,67, ou 5,99 vezes.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.