Reajuste do plano de saúde empresarial: como funciona e como contestar?
Publicado em 26/10/2026
O reajuste é o ponto que mais gera dúvida e reclamação no plano empresarial. Diferente do plano individual, cujo teto é definido pela ANS todo ano, o reajuste do coletivo segue outras regras, que mudam conforme o tamanho do contrato. Abaixo explicamos os tipos de reajuste, a regra do agrupamento, o que a operadora deve informar e como contestar.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
Quais são os tipos de reajuste do plano empresarial?
São dois. O reajuste por faixa etária acontece quando o beneficiário muda de faixa, seguindo as 10 faixas da ANS e a tabela de variação do contrato. O reajuste anual acontece uma vez por ano, no aniversário do contrato, e recompõe a variação de custos.
Como funciona o reajuste de contratos com menos de 30 vidas?
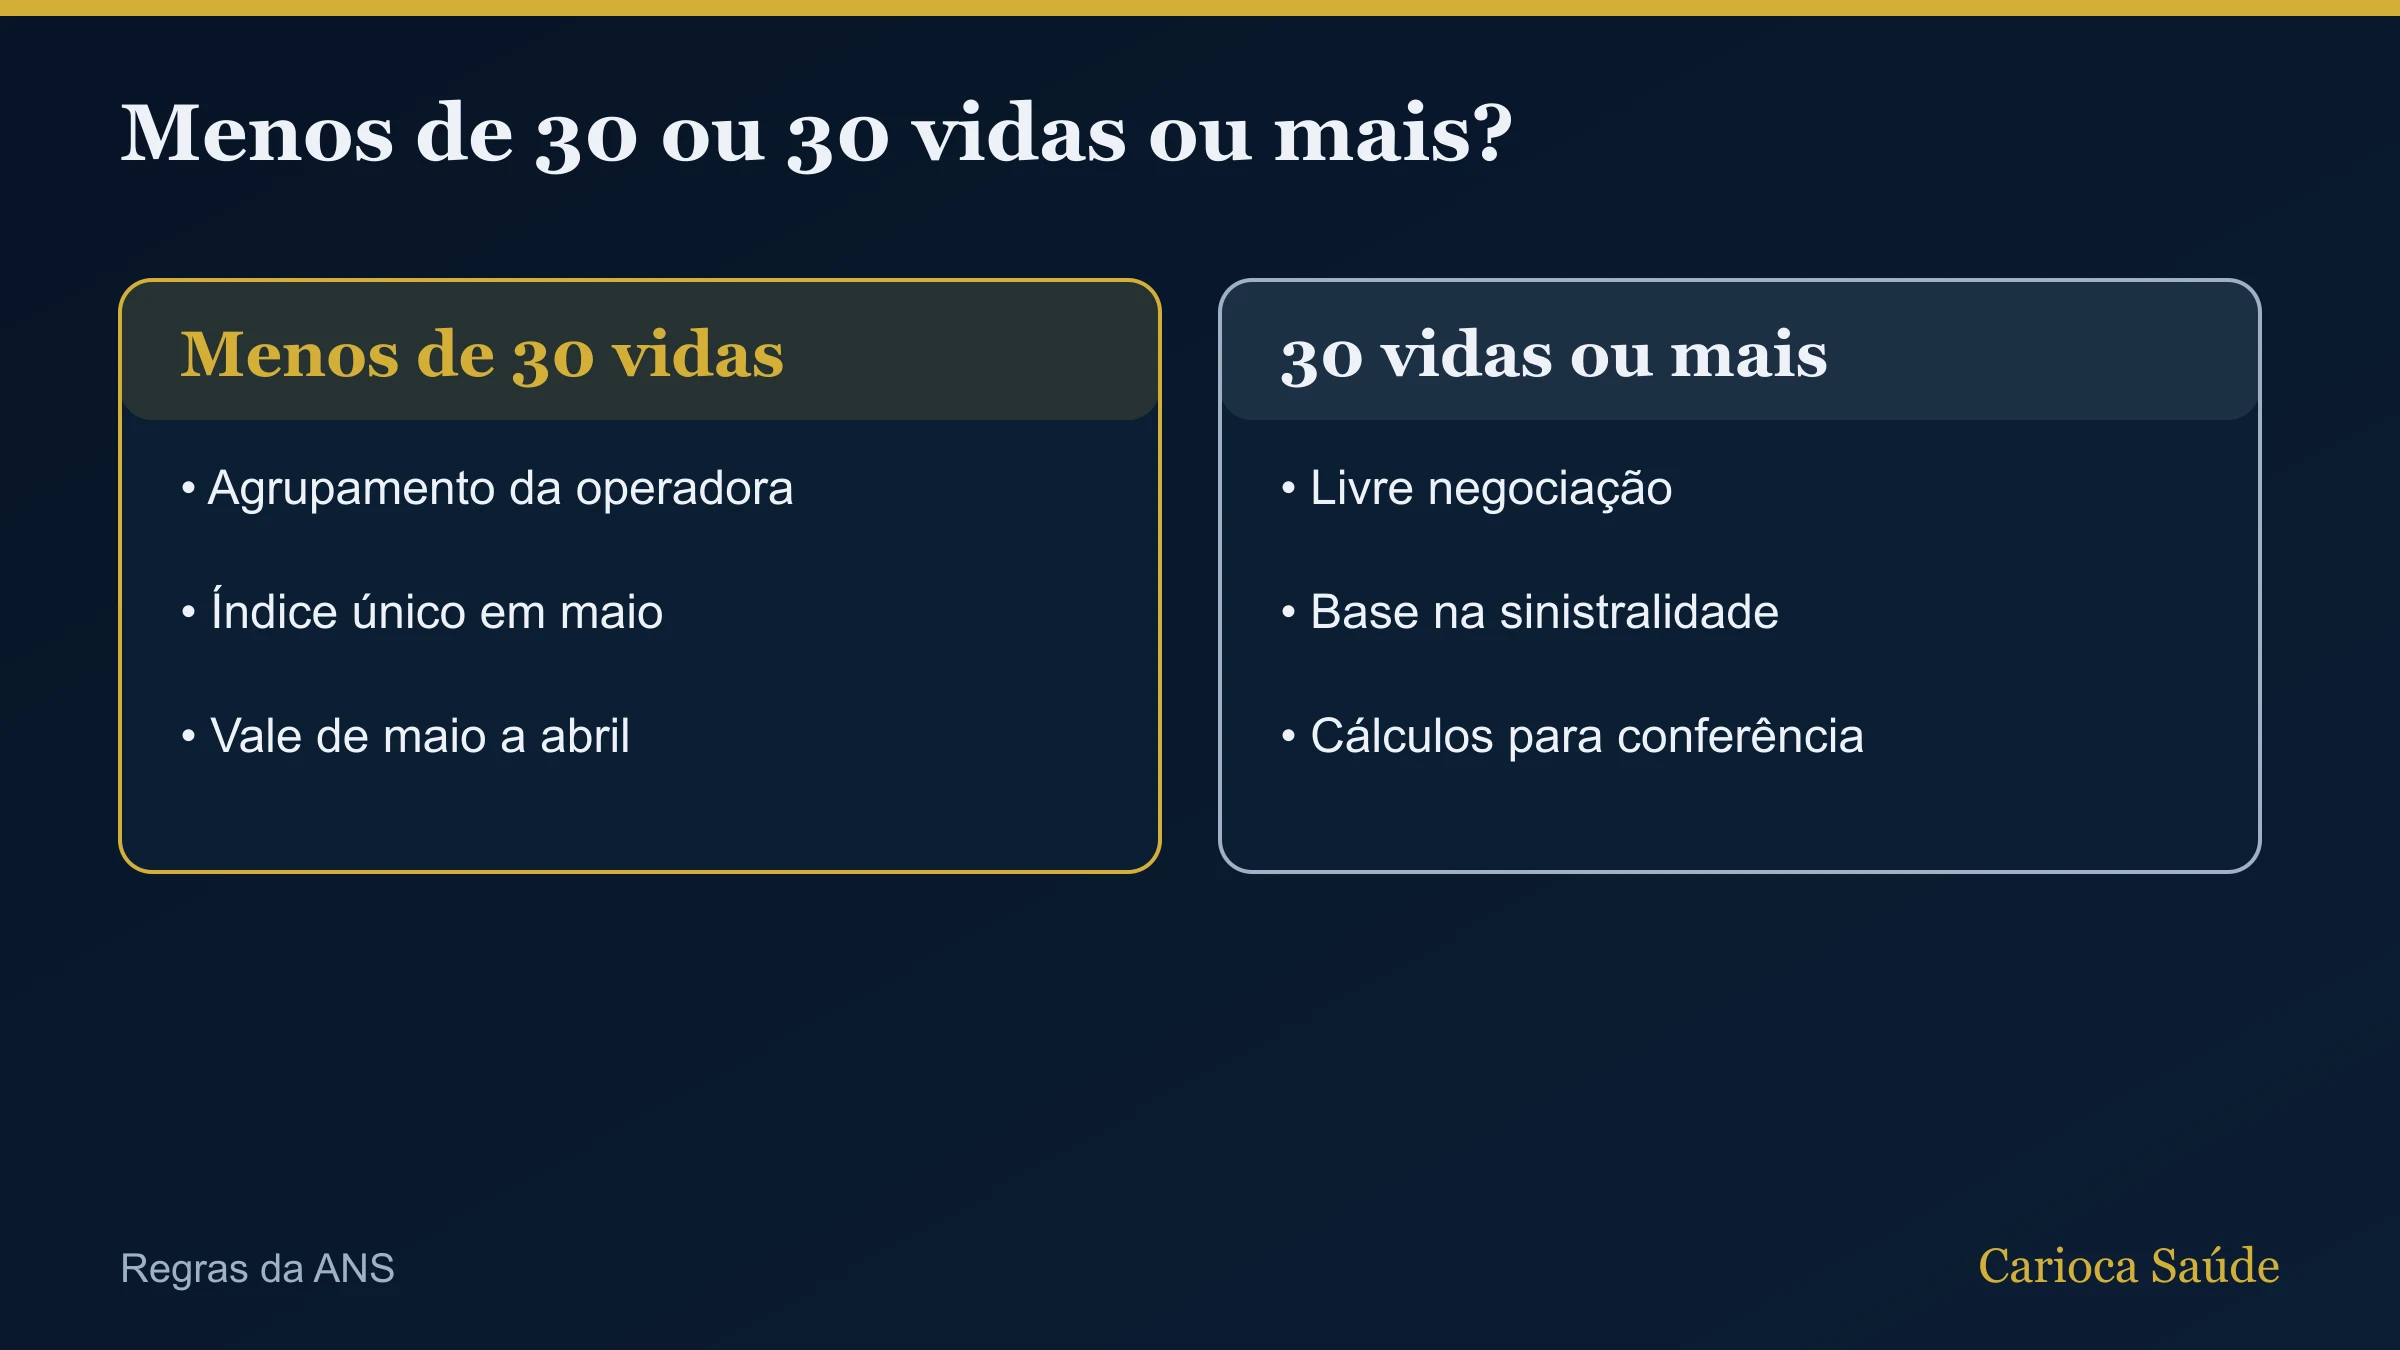
Pela Resolução Normativa 565/2022 da ANS, a operadora deve juntar todos os contratos coletivos com menos de 30 beneficiários num agrupamento, também chamado de pool de risco, e aplicar a todos o mesmo percentual de reajuste. O índice é divulgado no site da operadora em maio e vale de maio a abril do ano seguinte, aplicado no mês de aniversário de cada contrato.
O objetivo é diluir o risco: uma internação cara numa empresa de 5 vidas não vira um reajuste desproporcional só para ela.
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Como funciona o reajuste a partir de 30 vidas?
É de livre negociação entre a empresa e a operadora. A proposta costuma combinar a variação dos custos médicos e o desvio da sinistralidade do contrato em relação à meta da operadora. A empresa tem direito aos cálculos e pode contrapropor com dados e com cotações de outras operadoras. Veja o que é sinistralidade.
O que a operadora é obrigada a informar sobre o reajuste?
Pelas regras da ANS:
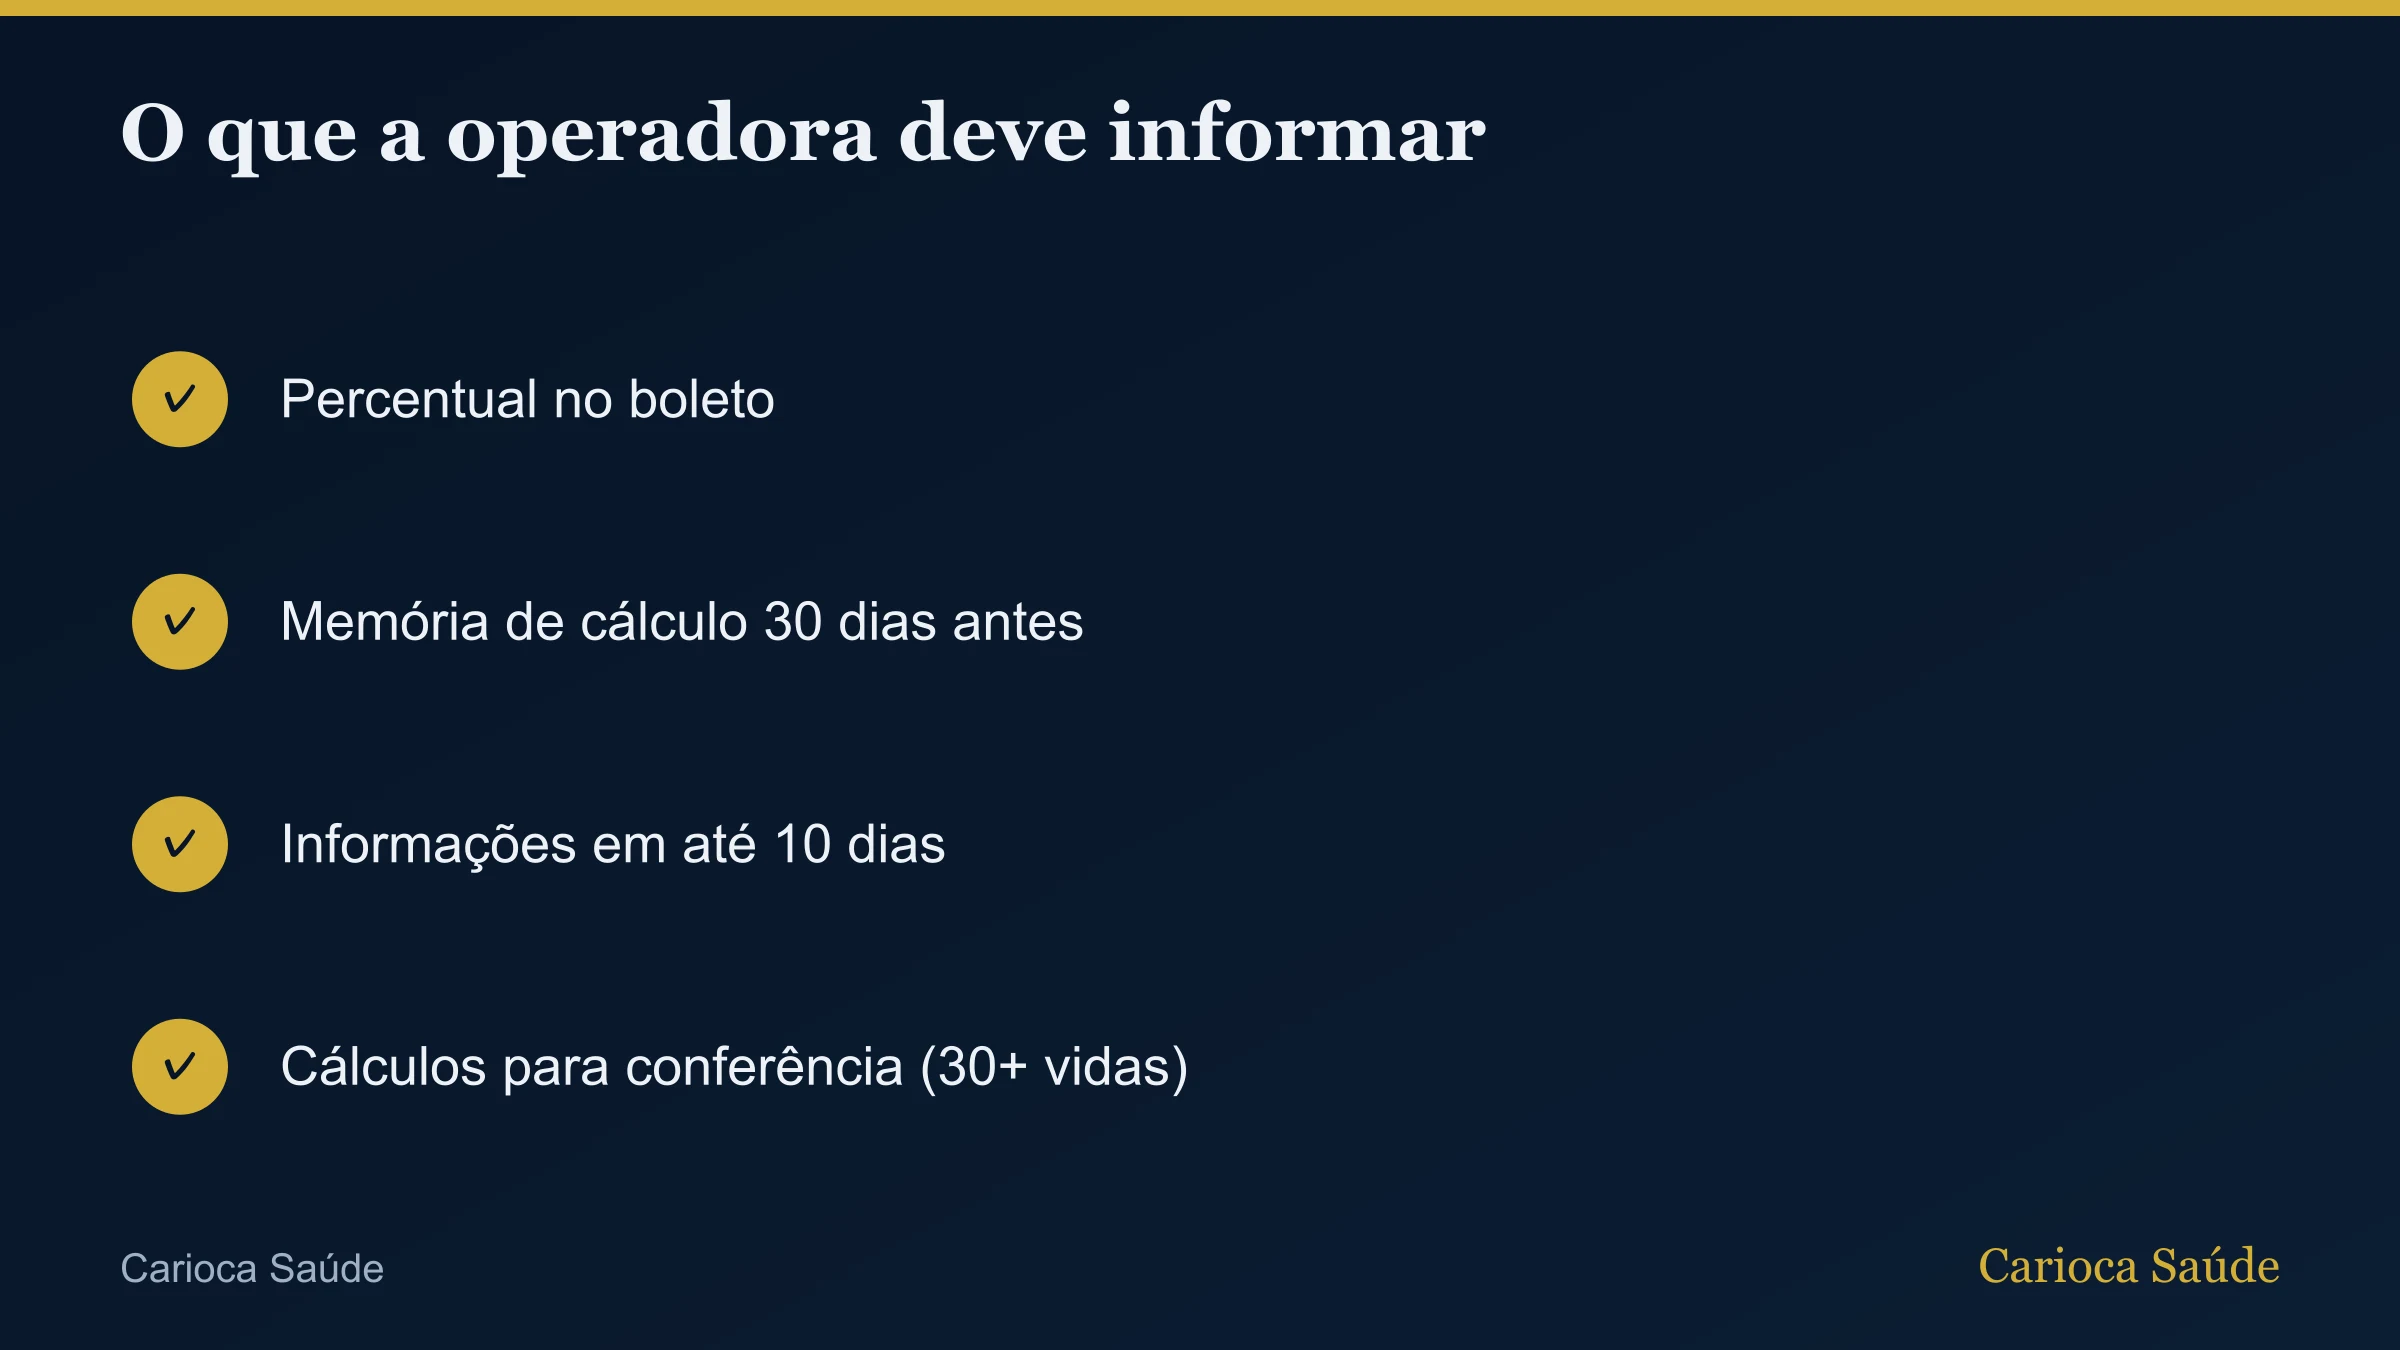
- O percentual deve constar no boleto e na fatura.
- A memória de cálculo deve ser informada com pelo menos 30 dias de antecedência.
- Depois da aplicação, as informações devem ser fornecidas em até 10 dias, se pedidas.
- Nos contratos com 30 vidas ou mais, a proposta deve ser fundamentada e os cálculos disponibilizados para conferência.
A ANS limita o reajuste do plano empresarial?
Não. O teto anual definido pela ANS vale só para os planos individuais e familiares. Nos coletivos, a ANS acompanha os percentuais aplicados, que as operadoras informam trimestralmente, e publica painéis de reajuste, mas não fixa limite.
Como contestar um reajuste alto no plano empresarial?
Os passos mais eficazes:
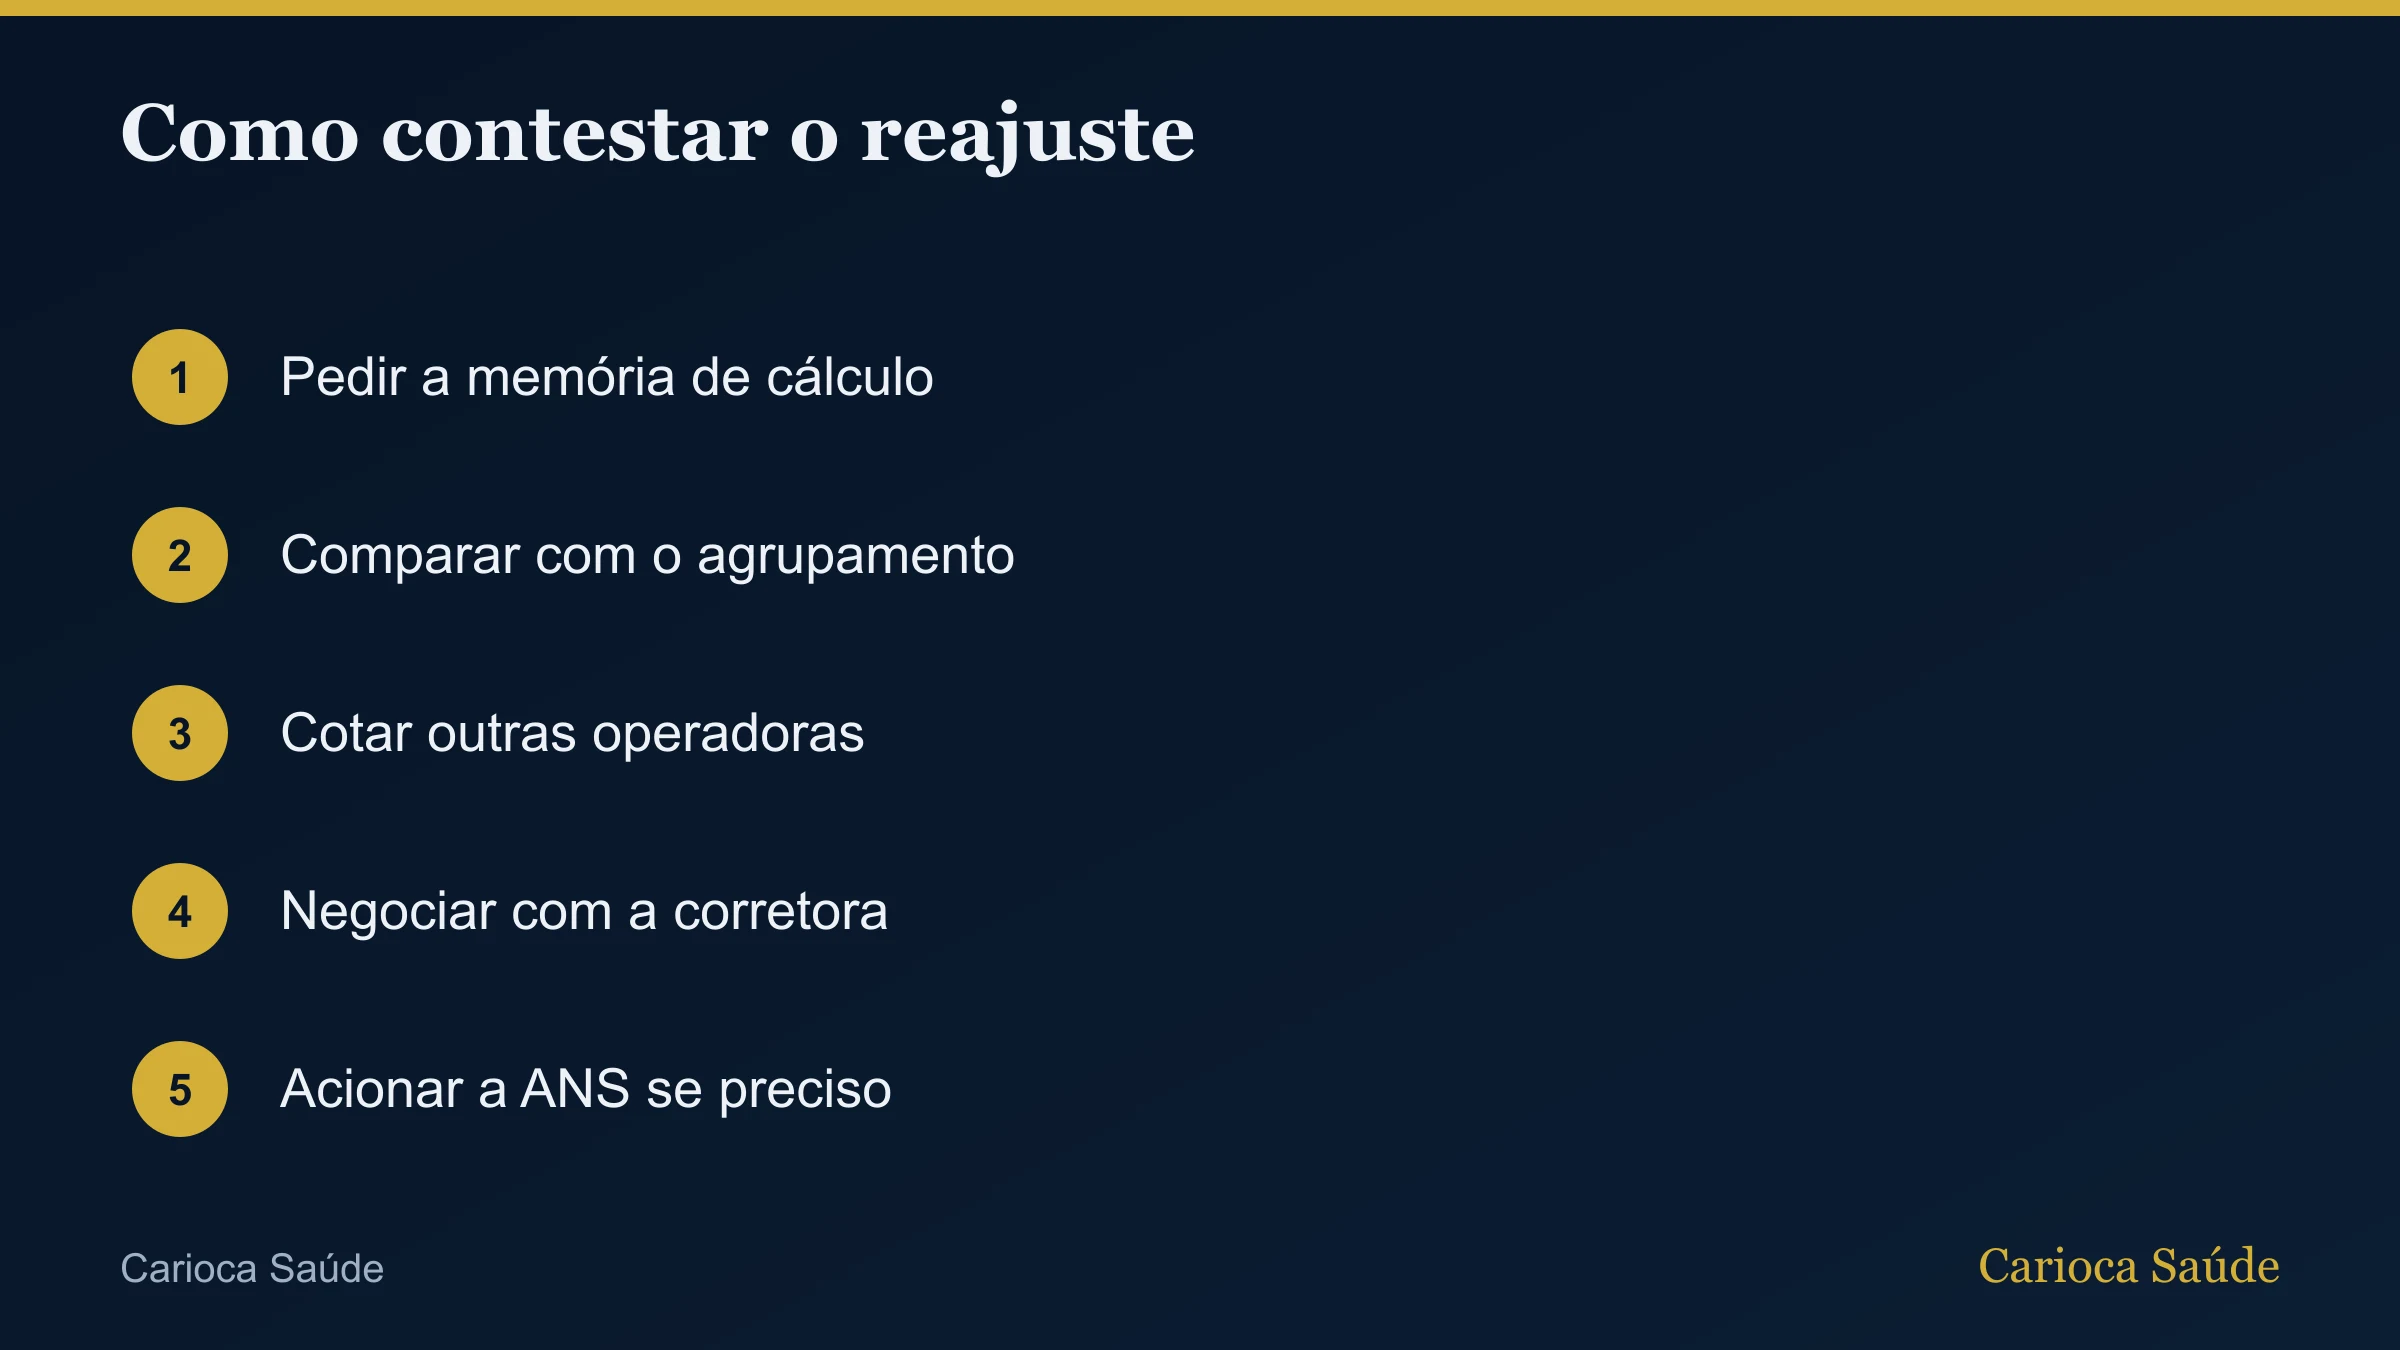
- Pedir a memória de cálculo e, a partir de 30 vidas, os relatórios de sinistralidade.
- Comparar com o índice do agrupamento divulgado pela operadora (se menos de 30 vidas).
- Cotar o mesmo perfil em outras operadoras para ter referência.
- Negociar por meio da corretora, com contraproposta fundamentada.
- Se houver descumprimento das regras de informação, registrar reclamação nos canais da ANS.
O reajuste por faixa etária pode ser aplicado depois dos 60 anos?
Nos contratos assinados a partir de 2004, a última faixa começa aos 59 anos, e não há reajuste por idade depois disso; só o reajuste anual. Veja faixa etária do plano de saúde.
Exemplo: quanto o reajuste muda a mensalidade?
Exemplo ilustrativo para uma mensalidade de R$ 206,71 (Amil Bronze RJ, 30% de coparticipação, 2 a 29 vidas, abril de 2026, 29 a 33 anos):
| Reajuste anual hipotético | Nova mensalidade | Aumento por mês |
|---|---|---|
| 10% | R$ 227,38 | R$ 20,67 |
| 15% | R$ 237,72 | R$ 31,01 |
| 20% | R$ 248,05 | R$ 41,34 |
Reajuste anual e mudança de faixa podem acontecer no mesmo ano?
Podem, e os dois se somam. Uma pessoa que faz 44 anos no mesmo ano do reajuste anual recebe o aumento da faixa e o percentual anual. Nas tabelas empresariais do sistema de cotação, a entrada na faixa de 44 a 48 anos costuma estar entre os maiores saltos. Planeje o orçamento considerando as idades da equipe.
Onde a empresa pequena encontra o índice do agrupamento?
A operadora deve divulgar o percentual do agrupamento no próprio site, em maio de cada ano. O índice também deve aparecer no boleto do mês de aniversário do contrato. Se a empresa não encontrar, pode pedir à operadora ou à corretora.
O reajuste pode ser parcelado ou negociado em etapas?
Em contratos com 30 vidas ou mais, faz parte da negociação: algumas empresas conseguem escalonar o percentual ou trocar parte do reajuste por mudanças de desenho, como coparticipação ou ajuste de rede. Abaixo de 30 vidas, o índice é o do agrupamento e não é negociado individualmente.
Mudar de produto evita o reajuste?
Mudar para um produto com rede menor ou com coparticipação reduz a mensalidade, mas o novo produto também terá reajuste anual. Trocar de operadora também é uma opção, com os cuidados de carência e transição. A decisão deve comparar o custo total nos próximos anos, não só o próximo boleto.
Como acompanhar o reajuste ao longo dos anos?
Guarde o histórico: percentual de cada ano, memória de cálculo e sinistralidade. Com três ou quatro anos de histórico, a empresa enxerga a tendência e negocia melhor.
O reajuste por faixa etária tem limite?
Tem. Pela regra da ANS para contratos desde 2004, o valor da última faixa não pode passar de seis vezes o da primeira, e a variação acumulada entre a sétima e a décima faixas não pode ser maior que a variação acumulada entre a primeira e a sétima. Veja faixa etária do plano de saúde.
Quanto cada ponto de reajuste custa por ano numa equipe de 10 pessoas?
Cada ponto percentual de reajuste custa R$ 330,73 por ano numa equipe de 10 pessoas de 29 a 33 anos na Amil Bronze RJ (coparticipação parcial para terapias, compulsório, enfermaria, 2 a 29 vidas, abril de 2026). A mensalidade é R$ 275,61 por pessoa, ou R$ 2.756,10 para o grupo e R$ 33.073,20 no ano.
Com percentuais hipotéticos, só para ilustrar: um reajuste de 10% soma R$ 3.307,32 ao ano (R$ 275,61 por mês), e um de 20% soma R$ 6.614,64 (R$ 551,22 por mês). Quem monta o orçamento do RH pode usar a regra simples de R$ 330,73 por ponto e trocar pelo índice real quando a operadora divulgar.
O que acontece quando a pessoa muda de faixa e o reajuste anual chega no mesmo ano?
Os dois aumentos se somam, e o salto da faixa etária costuma ser o maior. Na mesma Amil Bronze RJ (2 a 29 vidas, abril de 2026), quem passa da faixa de 39 a 43 anos (R$ 307,86) para a de 44 a 48 (R$ 425,15) tem alta de 38,1% só pela idade.
Se o reajuste anual hipotético for de 15%, a mensalidade vai de R$ 307,86 para R$ 488,92, uma alta total de 58,8% (R$ 181,06 por mês), sem que a empresa tenha feito nada de errado. Por isso o orçamento deve olhar as datas de aniversário da equipe, e não só o índice. A mudança de faixa é explicada em faixa etária do plano de saúde.
Passar de 29 para 30 vidas muda o reajuste da empresa?
Muda a regra do reajuste, e também o preço. Abaixo de 30 vidas, o índice é o do agrupamento da operadora; a partir de 30, ele é negociado com base na sinistralidade do próprio contrato. Isso quer dizer que a empresa que cruza o limite deixa de ter o risco diluído com as pequenas e passa a ter o seu histórico pesando no índice.
No preço, a tabela de 30 a 99 vidas é menor: na Amil Bronze RJ compulsória (enfermaria, abril de 2026), a faixa de 29 a 33 anos cai de R$ 275,61 para R$ 261,84 (menos 5,0%). Um grupo de 29 pessoas nessa faixa paga R$ 7.992,69 por mês, e um de 30 paga R$ 7.855,20, R$ 137,49 a menos com uma pessoa a mais. Quem está perto do limite deve pesar os dois lados antes de crescer ou de trocar de operadora. Veja as opções em plano de saúde empresarial de 30 a 99 vidas e na página da Amil.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
O reajuste do plano empresarial tem duas partes: a de faixa etária, limitada pelas regras da ANS, e a anual, que abaixo de 30 vidas é o índice do agrupamento e a partir de 30 é negociada pela sinistralidade. A ANS não limita o percentual dos coletivos, mas exige que ele conste no boleto e que a memória de cálculo seja informada com 30 dias de antecedência. Na prática, numa equipe de 10 pessoas na Amil Bronze RJ (abril de 2026), cada ponto de reajuste custa R$ 330,73 por ano, e quem muda de faixa no mesmo ano soma 38,1% da idade ao índice anual. Passar de 29 para 30 vidas muda a regra e reduz 5,0% na faixa de 29 a 33 anos. A Carioca Saúde analisa o reajuste da sua empresa e negocia com a operadora.
Fontes oficiais
- ANS: reajuste anual de planos coletivos
- ANS: regras de reajuste para planos coletivos com menos de 30 beneficiários
- ANS, Resolução Normativa 563/2022 (variação por faixa etária)
- ANS: canais de atendimento e reclamação
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde empresarial no RJ
- Plano de saúde PME (2 a 29 vidas)
- O que é sinistralidade
- Reajuste do plano de saúde: o que fazer
Mais sobre empresas
- Plano de saúde empresarial e imposto de renda: o que pode ser deduzido?
- Plano odontológico empresarial e MEI: quanto custa por funcionário?
- Plano de saúde contributário ou não contributário: qual a diferença para a empresa?
Perguntas frequentes
Quando sai o reajuste das empresas pequenas?
A operadora divulga o índice do agrupamento em maio, válido de maio a abril, aplicado no aniversário de cada contrato.
O reajuste do plano empresarial segue o índice da ANS?
Não. O índice da ANS vale para planos individuais e familiares.
Posso pedir a memória de cálculo do reajuste?
Sim. A operadora deve informá-la com pelo menos 30 dias de antecedência.
Quanto o reajuste de 10% pesa por ano para 10 pessoas de 29 a 33 anos na Amil Bronze RJ?
Num exemplo hipotético, R$ 3.307,32 por ano (R$ 275,61 por mês), sobre uma base de R$ 33.073,20 anuais (abril de 2026, 2 a 29 vidas).
Mudar de faixa etária e receber o reajuste anual no mesmo ano é permitido?
É, e os dois se somam. Na Amil Bronze RJ (2 a 29 vidas, abril de 2026), a passagem dos 43 para os 44 anos é de 38,1% antes do reajuste anual.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.