O que é sinistralidade no plano de saúde e como ela define o reajuste?
Publicado em 22/10/2026
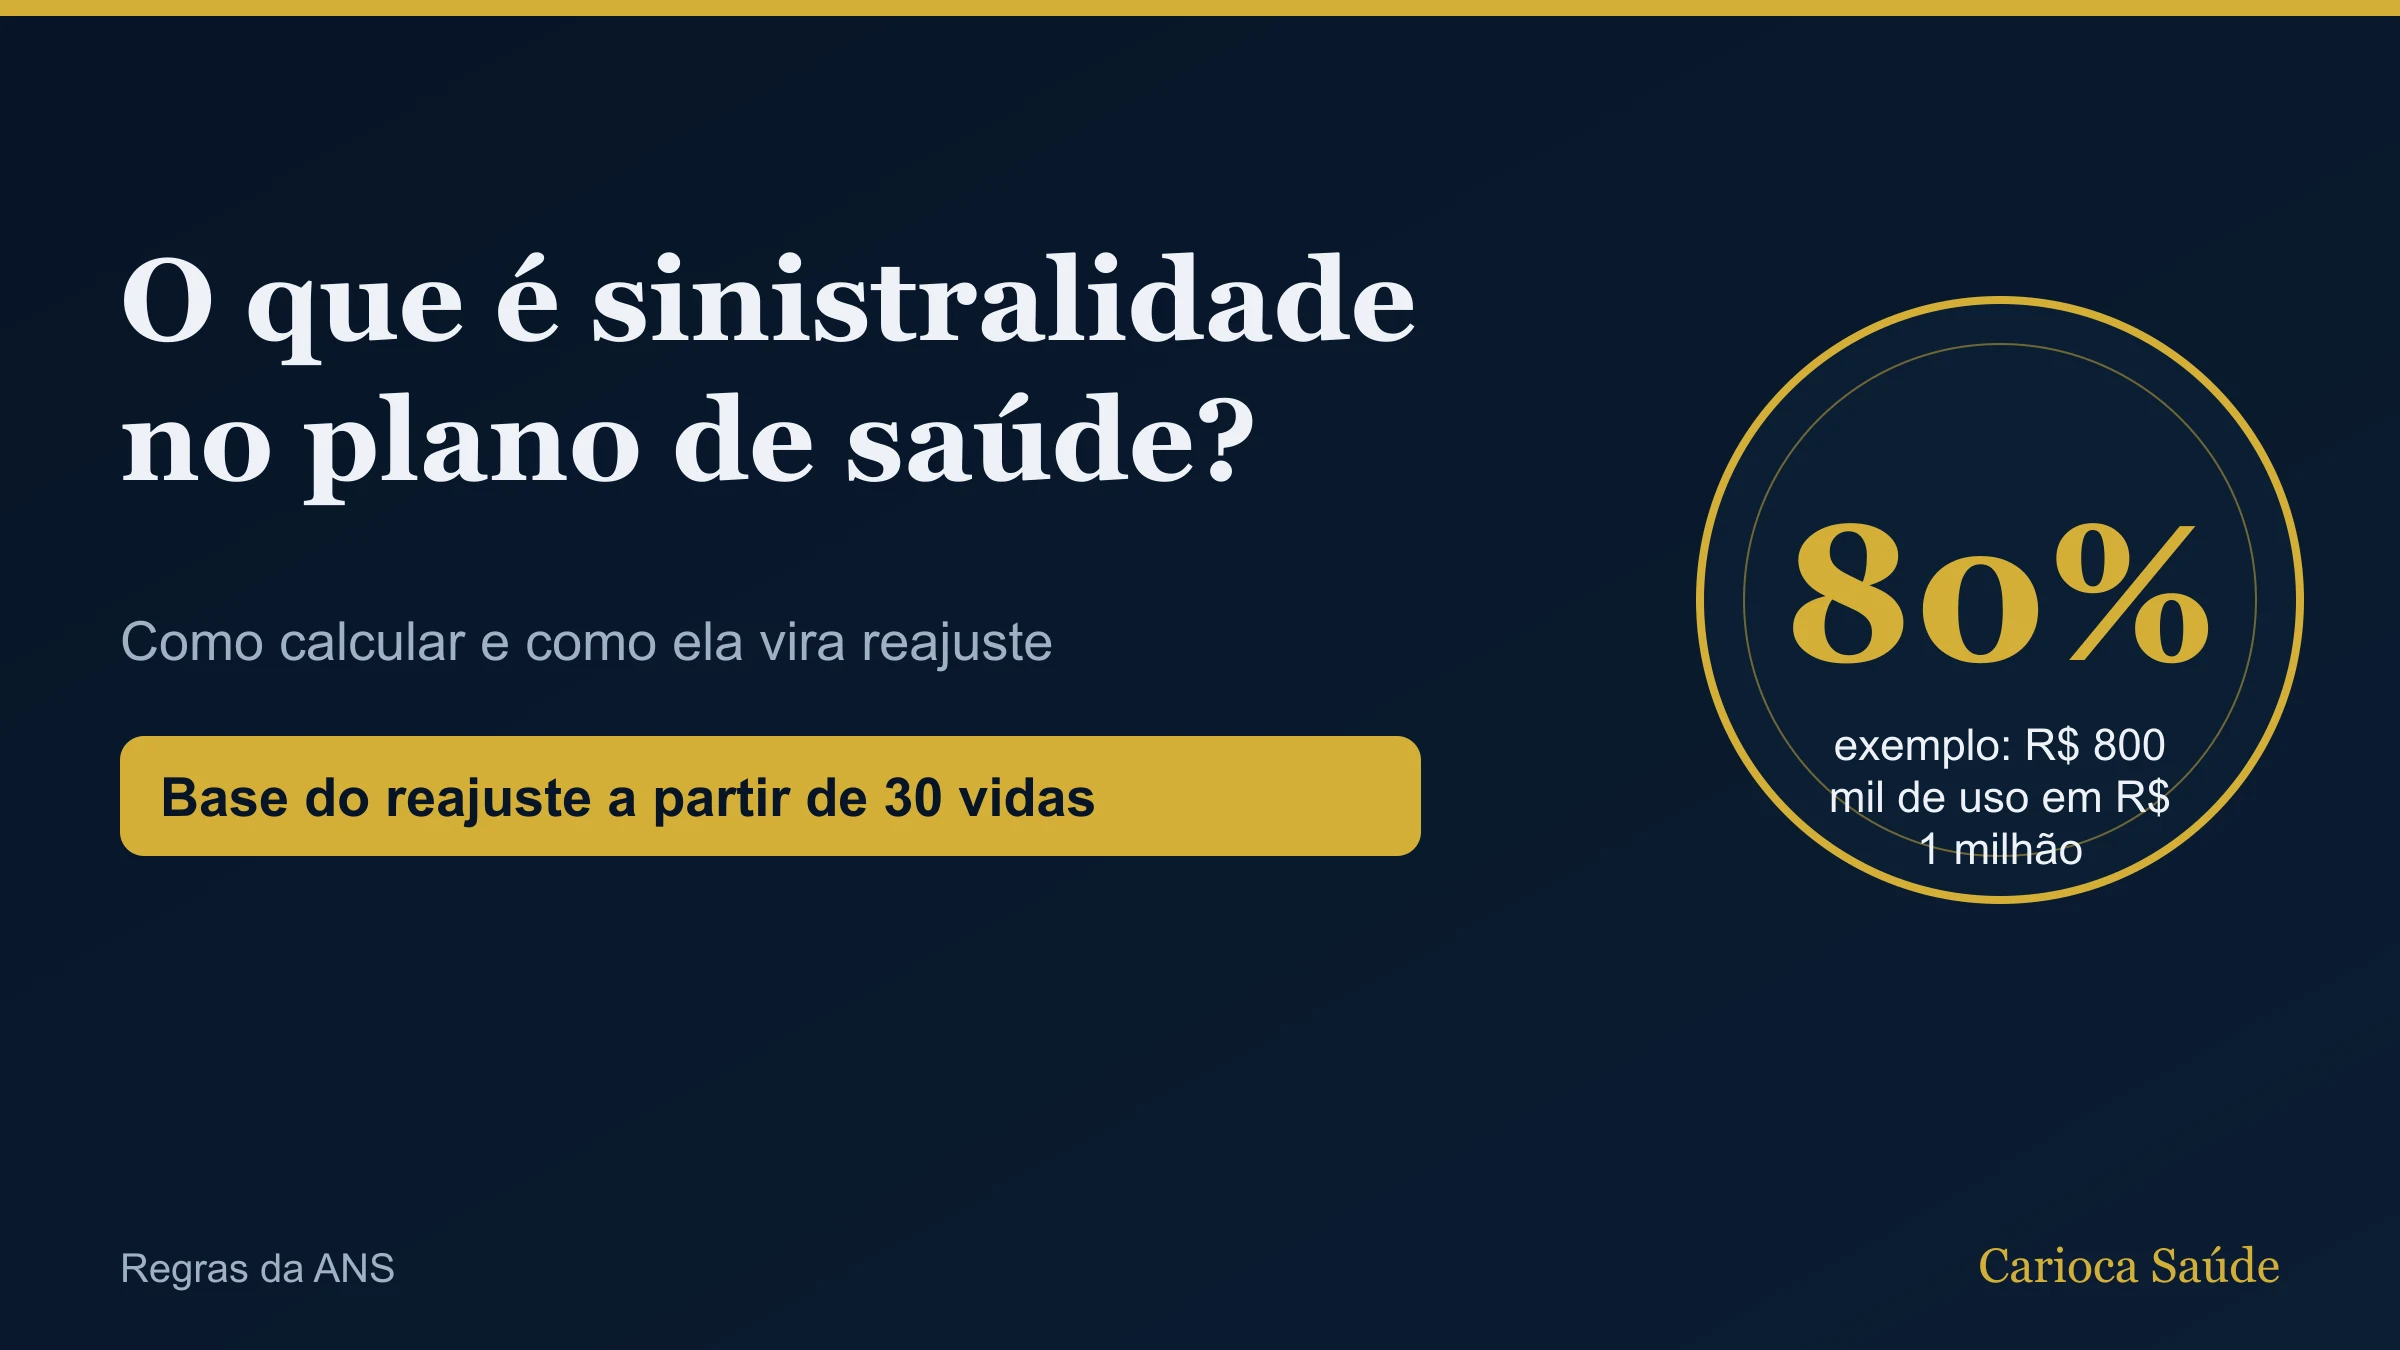
Sinistralidade é a palavra que mais aparece na mesa quando o contrato de plano de saúde da empresa vai ser renovado. Ela mede quanto o grupo usou o plano em relação ao que pagou, e é o principal argumento da operadora para propor o reajuste nos contratos com 30 vidas ou mais. Entender o cálculo é o primeiro passo para negociar melhor e para controlar o custo do benefício nos anos seguintes.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
O que é sinistralidade no plano de saúde?
No vocabulário do seguro, sinistro é o evento coberto. No plano de saúde, cada consulta, exame, terapia ou internação paga pela operadora entra na conta de sinistros. A sinistralidade é a proporção entre esse custo e a receita de mensalidades do mesmo contrato, num período, normalmente de 12 meses.
Uma sinistralidade de 70% significa que, de cada R$ 100 pagos pela empresa, R$ 70 voltaram em atendimento para o grupo. Os outros R$ 30 cobrem as despesas administrativas, comerciais e tributárias da operadora e a margem dela.
Como calcular a sinistralidade do plano de saúde?
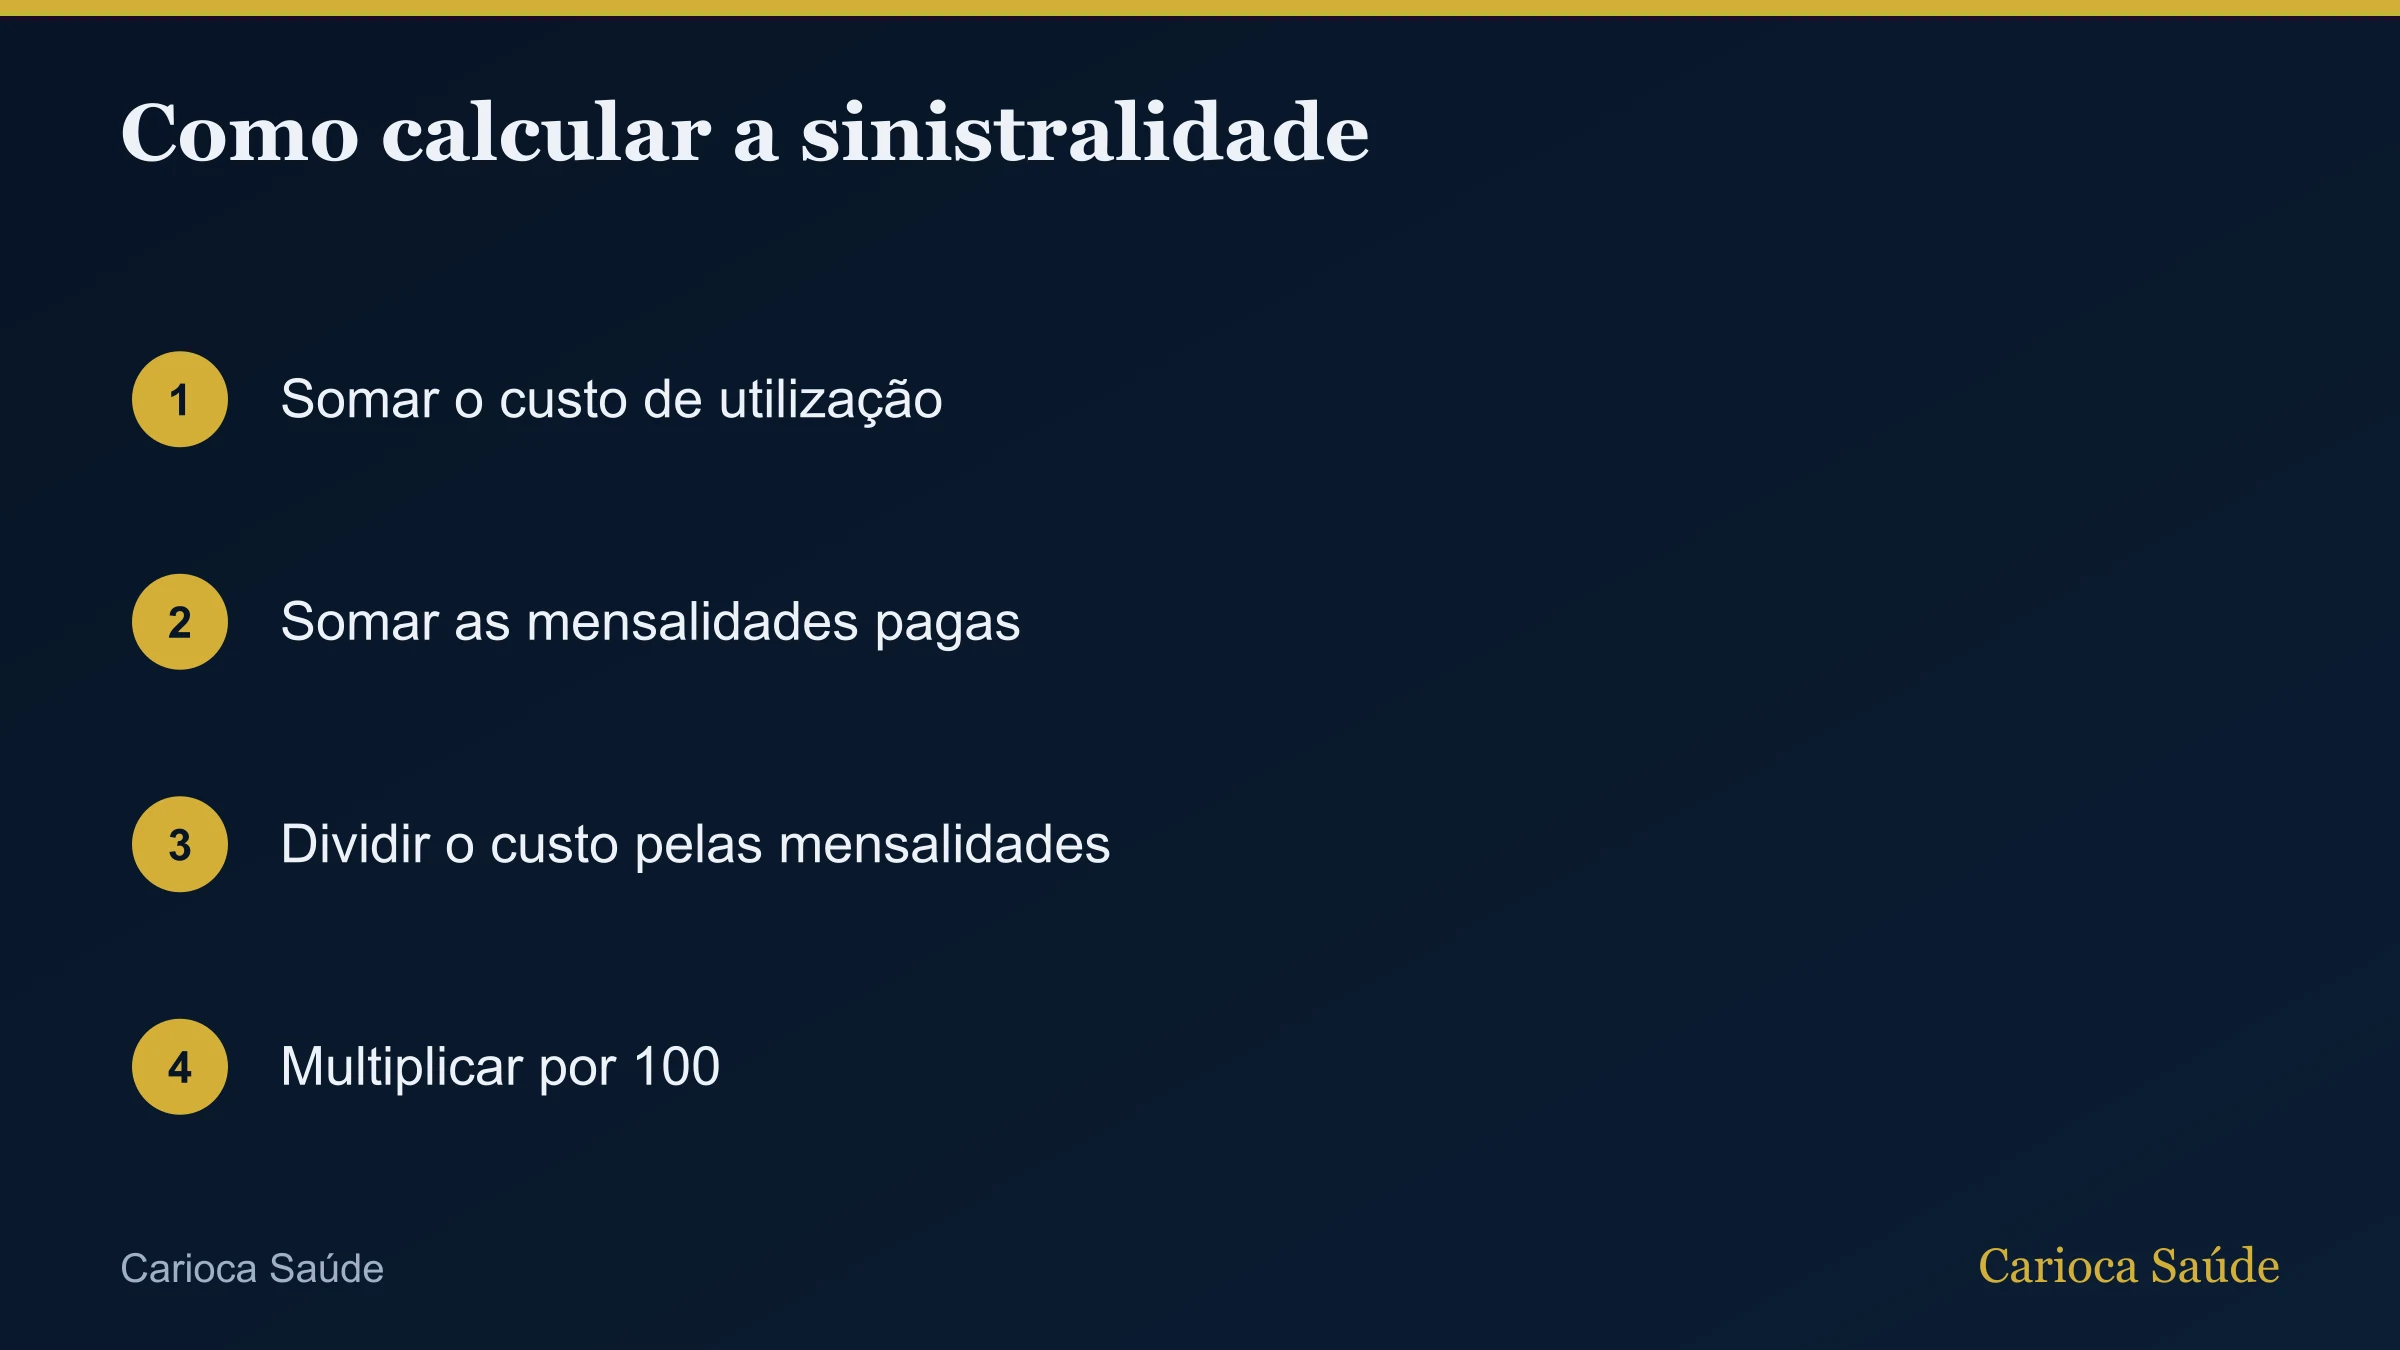
A fórmula é a mesma em qualquer operadora:
- Somar o custo de todos os atendimentos do contrato no período (consultas, exames, terapias, internações, honorários).
- Somar as mensalidades pagas pela empresa no mesmo período.
- Dividir o custo pelas mensalidades e multiplicar por 100.
| Exemplo de contrato (12 meses) | Valor |
|---|---|
| Mensalidades pagas pela empresa | R$ 1.000.000 |
| Custo de utilização do grupo | R$ 800.000 |
| Sinistralidade | 80% |
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Qual sinistralidade é considerada equilibrada?
Cada operadora tem a sua meta, que depende da estrutura de custos dela, e essa meta aparece na cláusula de reajuste ou na proposta de renovação. Quando a sinistralidade do contrato fica acima da meta, a operadora propõe um reajuste maior para reequilibrar; quando fica abaixo, a empresa tem argumento para pedir reajuste menor.
O ponto prático é conhecer a meta do seu contrato antes da negociação. Sem esse número, não dá para saber se o reajuste proposto é proporcional ao uso.
Como a sinistralidade vira reajuste do plano de saúde?
O reajuste anual dos planos coletivos com 30 beneficiários ou mais é de livre negociação entre a empresa e a operadora. Na proposta, a operadora combina dois componentes: a variação dos custos médicos e hospitalares no período e o desvio da sinistralidade do contrato em relação à meta.
Pela regra da ANS, a operadora precisa fundamentar o percentual, disponibilizar os cálculos para conferência, informar a memória de cálculo com pelo menos 30 dias de antecedência e fazer o percentual constar no boleto. A ANS não limita o índice.
A sinistralidade vale para empresas pequenas?
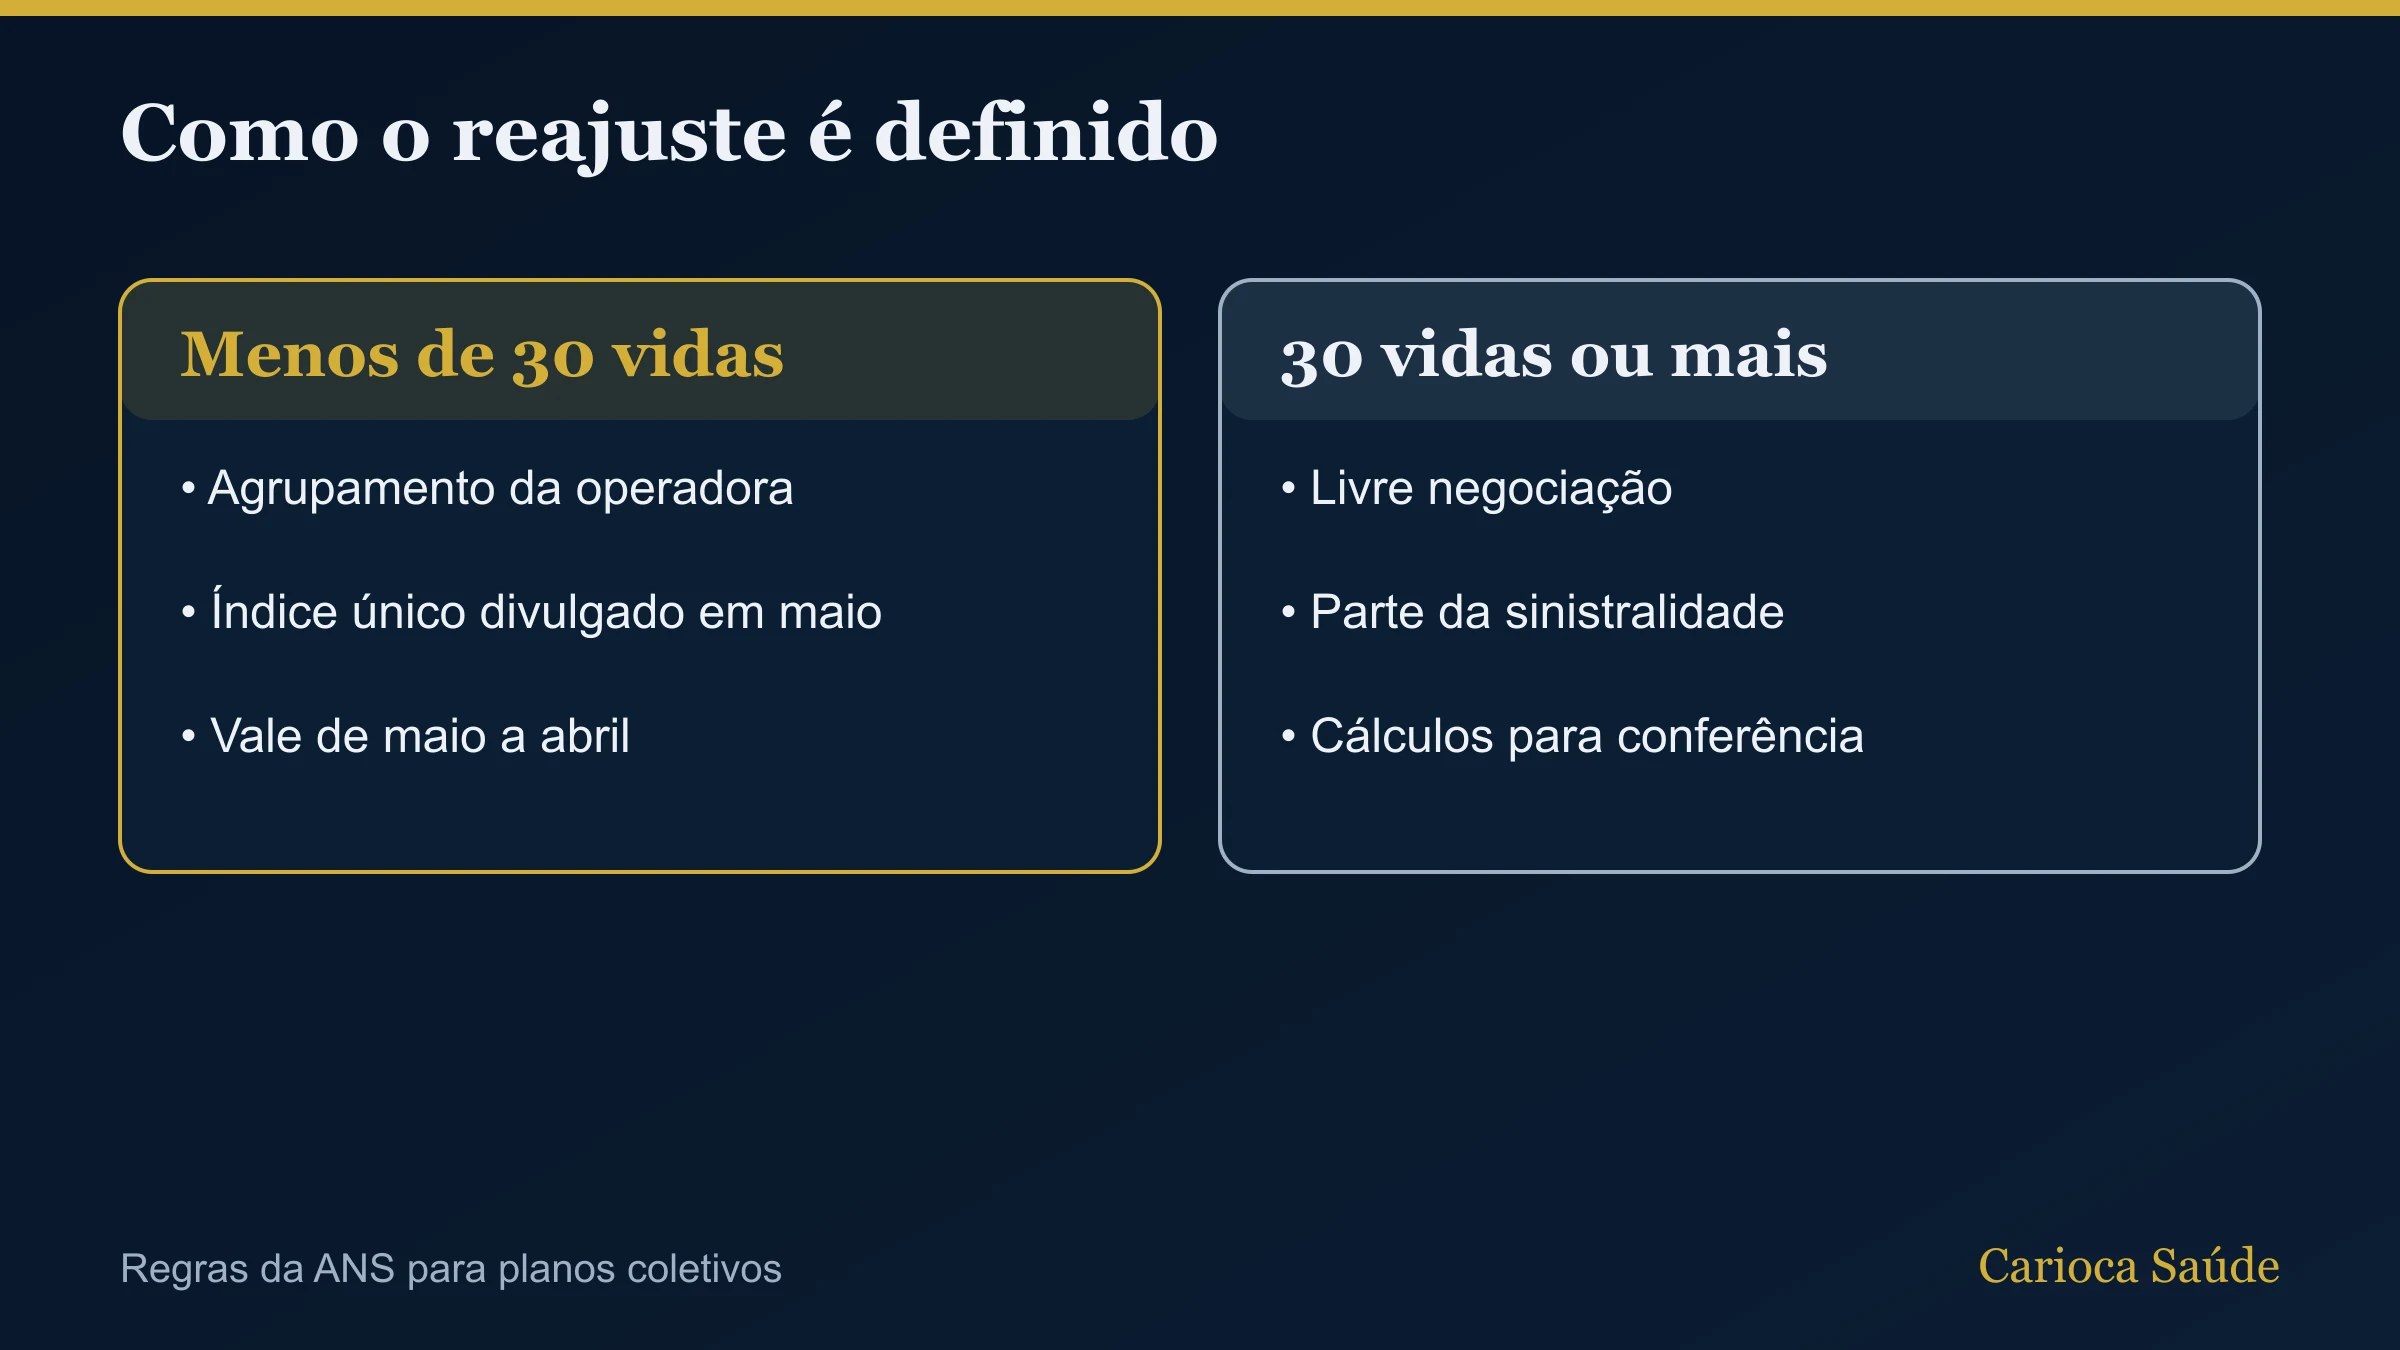
Não da mesma forma. Para contratos com menos de 30 vidas, a ANS obriga a operadora a juntar todos os contratos desse porte num agrupamento e aplicar a todos o mesmo percentual de reajuste, divulgado em maio e válido de maio a abril. A sinistralidade de uma empresa pequena, isoladamente, não define o reajuste dela. Detalhamos em plano de saúde PME.
O que mais pesa na sinistralidade de uma empresa?
Na prática, poucos fatores explicam a maior parte do custo:
- Internações e casos de alto custo, como cirurgias complexas, oncologia e UTI neonatal.
- Doenças crônicas sem acompanhamento, que viram pronto-socorro e internação.
- Uso de pronto-socorro para casos simples, que custa mais que consulta.
- Terapias de longa duração, como fisioterapia, psicoterapia e terapias para TEA.
- Idade média do grupo e inclusão de dependentes.
Como reduzir a sinistralidade do plano de saúde da empresa?
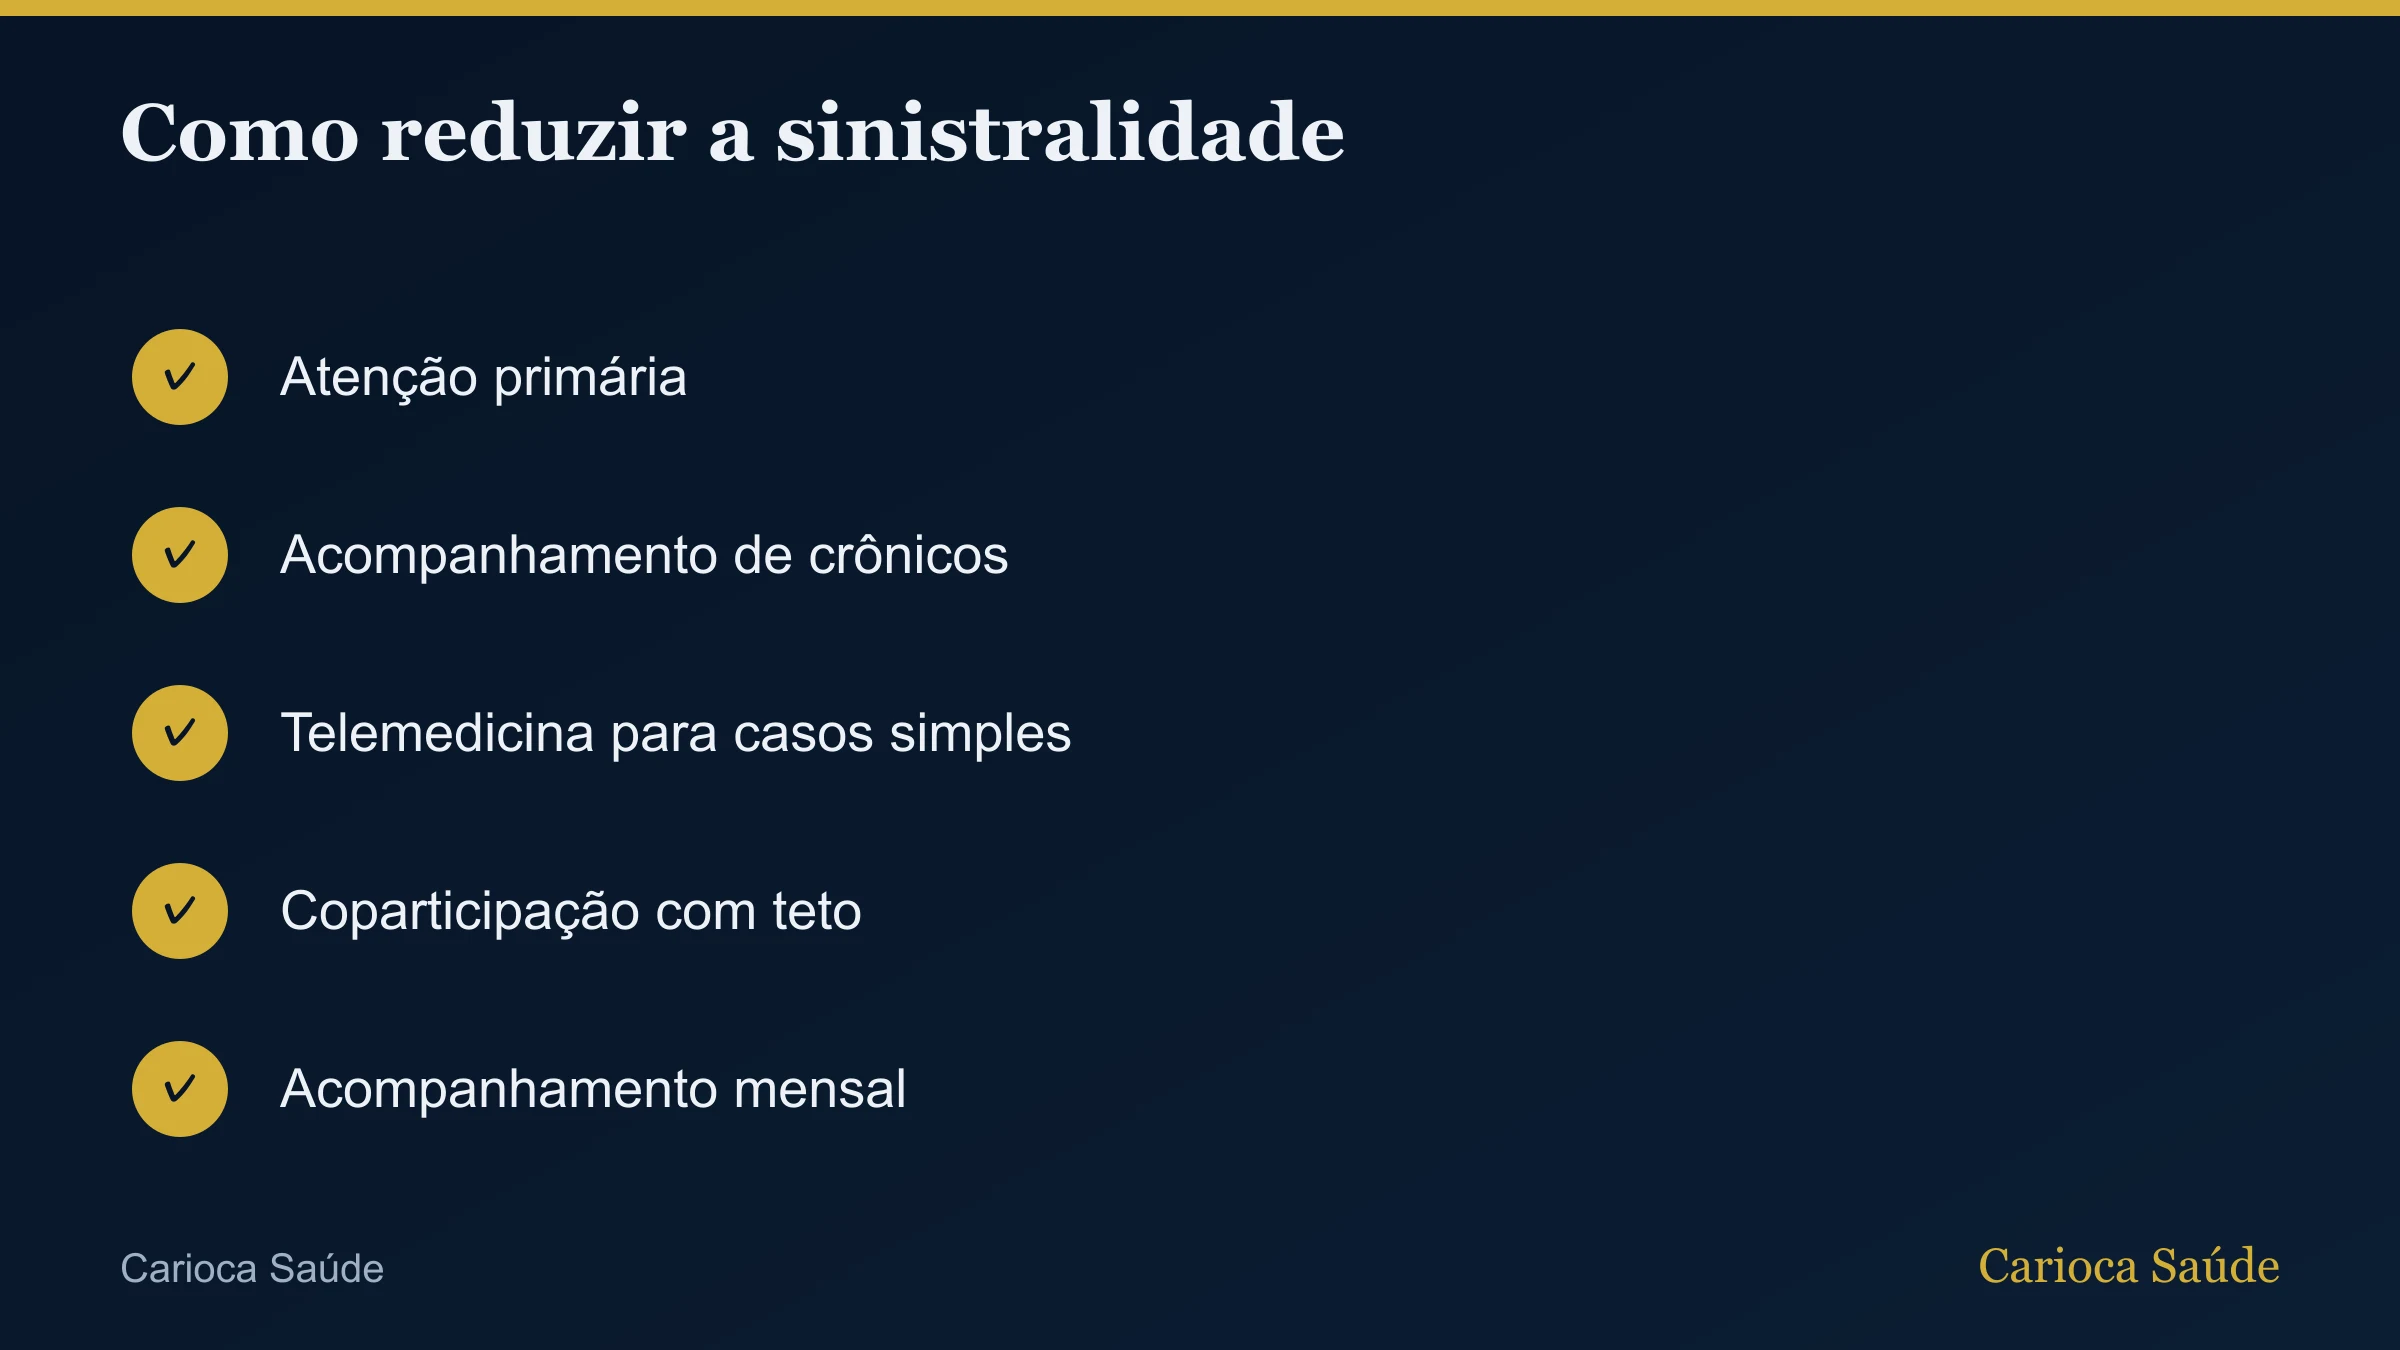
Reduzir a sinistralidade não é cortar atendimento: é usar melhor o plano. As medidas que costumam funcionar são programas de atenção primária, acompanhamento de doentes crônicos, telemedicina para casos simples, coparticipação com teto que modere o uso sem afastar a prevenção e campanhas de vacinação e check-up.
O acompanhamento mensal é o que faz diferença. Empresas que olham a sinistralidade só no mês do reajuste descobrem o problema tarde demais. Veja gestão de benefícios corporativos.
Que relatórios a empresa deve pedir à operadora?
Para negociar com dados, os relatórios mais úteis são:
- Sinistralidade mês a mês dos últimos 12 meses.
- Custo por tipo de atendimento (consulta, exame, internação, terapia, pronto-socorro).
- Casos de alto custo, sem identificação dos beneficiários.
- Distribuição de uso por faixa etária e por titular ou dependente.
- Memória de cálculo do reajuste proposto.
Sinistralidade alta obriga a trocar de operadora?
Não. Sinistralidade alta mostra que o grupo usou muito, e outra operadora vai precificar o mesmo grupo com os mesmos dados. A troca faz sentido quando a proposta da operadora atual está acima do que o mercado oferece para o mesmo perfil, ou quando a rede e o atendimento pioraram. Explicamos em como trocar de operadora no plano empresarial.
Qual a diferença entre sinistralidade e reajuste?
Sinistralidade é um indicador do passado: mostra quanto o grupo usou em relação ao que pagou. Reajuste é uma decisão sobre o futuro: o percentual que a mensalidade vai subir no próximo período. A operadora usa a sinistralidade, junto com a variação dos custos médicos, para propor o reajuste, mas a empresa pode negociar o percentual com base nos mesmos dados.
Sinistralidade de um mês alto já muda o reajuste?
Em geral, não. O cálculo considera um período longo, normalmente 12 meses, justamente para não punir o contrato por um mês atípico. Mas um caso de alto custo, como uma internação longa em UTI, pode pesar muito numa empresa média. Por isso, o RH deve acompanhar a sinistralidade mês a mês e entender o que está por trás de cada pico, para chegar à negociação com a explicação pronta.
Como a coparticipação afeta a sinistralidade?
A coparticipação reduz a parte do custo paga pela operadora, porque o beneficiário paga uma fração de cada consulta, exame ou terapia. Com isso, o custo de utilização que entra na conta cai, e também tende a cair o uso desnecessário. É por isso que contratos com coparticipação bem desenhada costumam ter sinistralidade mais estável. O cuidado é com tratamentos contínuos, em que a coparticipação alta pode levar à interrupção do cuidado e a custos maiores depois.
Sinistralidade de empresas jovens é sempre baixa?
Não necessariamente. Equipes jovens usam menos internação, mas podem ter uso alto de pronto-socorro, gestações e saúde mental. A idade média ajuda a prever, mas o que define a sinistralidade é o comportamento de uso. Uma empresa jovem com muitas idas ao pronto-socorro por casos simples pode ter sinistralidade maior que uma empresa de idade média mais alta com bom acompanhamento de crônicos.
O que fazer quando a operadora apresenta sinistralidade acima da meta?
Antes de aceitar o reajuste proposto:
- Conferir o período e os números da memória de cálculo.
- Separar casos de alto custo que já terminaram e não vão se repetir.
- Avaliar mudanças de desenho (coparticipação, rede, programas) que reduzam o uso evitável.
- Cotar o mesmo perfil em outras operadoras para ter referência de mercado.
- Negociar com a corretora uma contraproposta fundamentada.
Sinistralidade e reajuste são públicos?
A sinistralidade de cada contrato é informação do contrato, compartilhada entre operadora e empresa. A ANS publica painéis com os percentuais de reajuste aplicados aos planos coletivos, que servem de referência de mercado para a negociação.
Quanto vale um ponto de sinistralidade em reais para uma empresa de 30 vidas?
Para uma empresa de 30 vidas todas na faixa de 29 a 33 anos, cada ponto de sinistralidade vale R$ 1.737,32 por ano. Na tabela de 30 a 99 vidas do SulAmérica Direto Nacional em enfermaria, sem coparticipação (outubro de 2026), essa faixa custa R$ 482,59 por pessoa. Com 30 vidas, a empresa paga R$ 14.477,70 por mês, ou R$ 173.732,40 em 12 meses. Um grupo real tem várias idades, então o exemplo é uma simplificação, mas mostra a escala do que está em jogo na conversa com a operadora.
Entre uma sinistralidade de 70% e uma de 90% há 20 pontos, ou R$ 34.746,48 de custo de utilização por ano nesse contrato. A mesma régua vale para o reajuste: cada 1% de aumento sobre essas mensalidades custa R$ 1.737,32 a mais por ano. Por isso o percentual proposto precisa vir com a memória de cálculo, e o RH precisa saber quanto cada ponto pesa no caixa da empresa.
- Mensalidades em 12 meses: R$ 173.732,40
- Sinistralidade de 70%: R$ 121.612,68 em custo de utilização
- Sinistralidade de 80%: R$ 138.985,92
- Sinistralidade de 90%: R$ 156.359,16
- Cada ponto de sinistralidade: R$ 1.737,32 por ano
Como a idade dos funcionários muda a receita que entra na conta da sinistralidade?
A mensalidade de cada pessoa depende da faixa etária, e a soma das mensalidades é o denominador da sinistralidade. No SulAmérica Direto Nacional (30 a 99 vidas, enfermaria, sem coparticipação, outubro de 2026), a mensalidade é de R$ 482,59 de 29 a 33 anos, R$ 716,04 de 44 a 48 anos e R$ 1.682,92 a partir de 59 anos. A faixa de 59 anos ou mais paga cerca de 3,5 vezes a de 29 a 33 anos.
Compare dois grupos de 30 vidas. Trinta pessoas de 29 a 33 anos pagam R$ 173.732,40 por ano. Um grupo com 10 pessoas em cada uma das três faixas acima paga R$ 28.815,50 por mês, ou R$ 345.786,00 por ano, quase o dobro. A mensalidade maior já embute o custo esperado de uma equipe mais velha, e é por isso que a sinistralidade se lê contra a receita do próprio contrato. Comparar o seu índice com o de uma empresa de idade média diferente leva a conclusões erradas. Para ver as tabelas completas por faixa, consulte o plano de saúde para 30 a 99 vidas.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
Sinistralidade é a relação entre o custo de uso do plano e o que a empresa pagou nos últimos 12 meses, e é a base do reajuste dos contratos com 30 vidas ou mais. Contratos menores seguem o agrupamento da operadora, e a idade do grupo muda a receita que entra na conta, então o índice só se compara com o do próprio contrato. Num grupo de 30 vidas na faixa de 29 a 33 anos do SulAmérica Direto Nacional, cada ponto vale R$ 1.737,32 por ano, o que explica por que vale pedir a memória de cálculo, acompanhar os números todo mês e separar casos de alto custo que não vão se repetir. Sinistralidade alta não obriga a trocar de operadora: obriga a negociar com dados, a ajustar o desenho do plano e a cotar o mesmo perfil no mercado. A Carioca Saúde apoia o RH nessa análise.
Fontes oficiais
- ANS: reajuste anual de planos coletivos
- ANS: regras de reajuste para planos coletivos com menos de 30 beneficiários
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde para grandes empresas
- Plano de saúde empresarial no RJ
- Gestão de benefícios corporativos
- Como reduzir custos do plano empresarial
Mais sobre empresas
- Plano de saúde contributário ou não contributário: qual a diferença para a empresa?
- Plano de saúde para demitidos e aposentados: quem pode continuar no plano da empresa?
- Saúde mental no trabalho e NR-1: o que muda para a empresa e qual o papel do plano de saúde?
Perguntas frequentes
Sinistralidade de 100% é ruim?
Significa que todo o valor pago voltou em atendimento, sem sobra para as despesas da operadora. Em geral, leva a uma proposta de reajuste maior.
A operadora é obrigada a mostrar a sinistralidade?
A ANS exige que a operadora fundamente o reajuste e disponibilize os cálculos para conferência, com a memória de cálculo pelo menos 30 dias antes.
Empresa pequena tem reajuste por sinistralidade?
Contratos com menos de 30 vidas seguem o reajuste do agrupamento da operadora, igual para todas as empresas desse porte.
Qual o período usado para calcular a sinistralidade?
Normalmente 12 meses, para evitar distorções de um mês atípico. Confira o período na memória de cálculo do seu contrato.
Quanto custa um ponto de sinistralidade para uma empresa de 30 vidas?
Num grupo de 30 pessoas de 29 a 33 anos no SulAmérica Direto Nacional, enfermaria, sem coparticipação, tabela de 30 a 99 vidas de outubro de 2026, as mensalidades somam R$ 173.732,40 em 12 meses. Cada ponto de sinistralidade equivale a R$ 1.737,32 de custo de utilização por ano. Grupos com idades mais altas pagam mais por mês, e o valor do ponto sobe junto.
A idade média da equipe muda a sinistralidade?
Muda a receita e tende a mudar o custo. A faixa de 59 anos ou mais paga cerca de 3,5 vezes a de 29 a 33 anos na mesma tabela, porque a operadora precifica o risco maior de uso. O índice mede o uso contra a receita do próprio contrato, então não serve para comparar duas empresas de perfis diferentes.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.