Plano de saúde para demitidos e aposentados: quem pode continuar no plano da empresa?
Publicado em 23/10/2026
Quem sai da empresa não precisa, necessariamente, perder o plano de saúde. A Lei 9.656/1998 garante ao demitido sem justa causa e ao aposentado o direito de continuar no plano coletivo empresarial, nas mesmas condições de cobertura, desde que cumpra algumas condições. A regra vale para o funcionário e cria obrigações para o RH. Abaixo explicamos quem tem direito, por quanto tempo, quanto paga e o que a empresa precisa fazer.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
Quem tem direito de manter o plano da empresa?
Pelas regras da ANS, tem direito quem cumpre as quatro condições:
- Era beneficiário de plano coletivo empresarial por causa do vínculo de emprego.
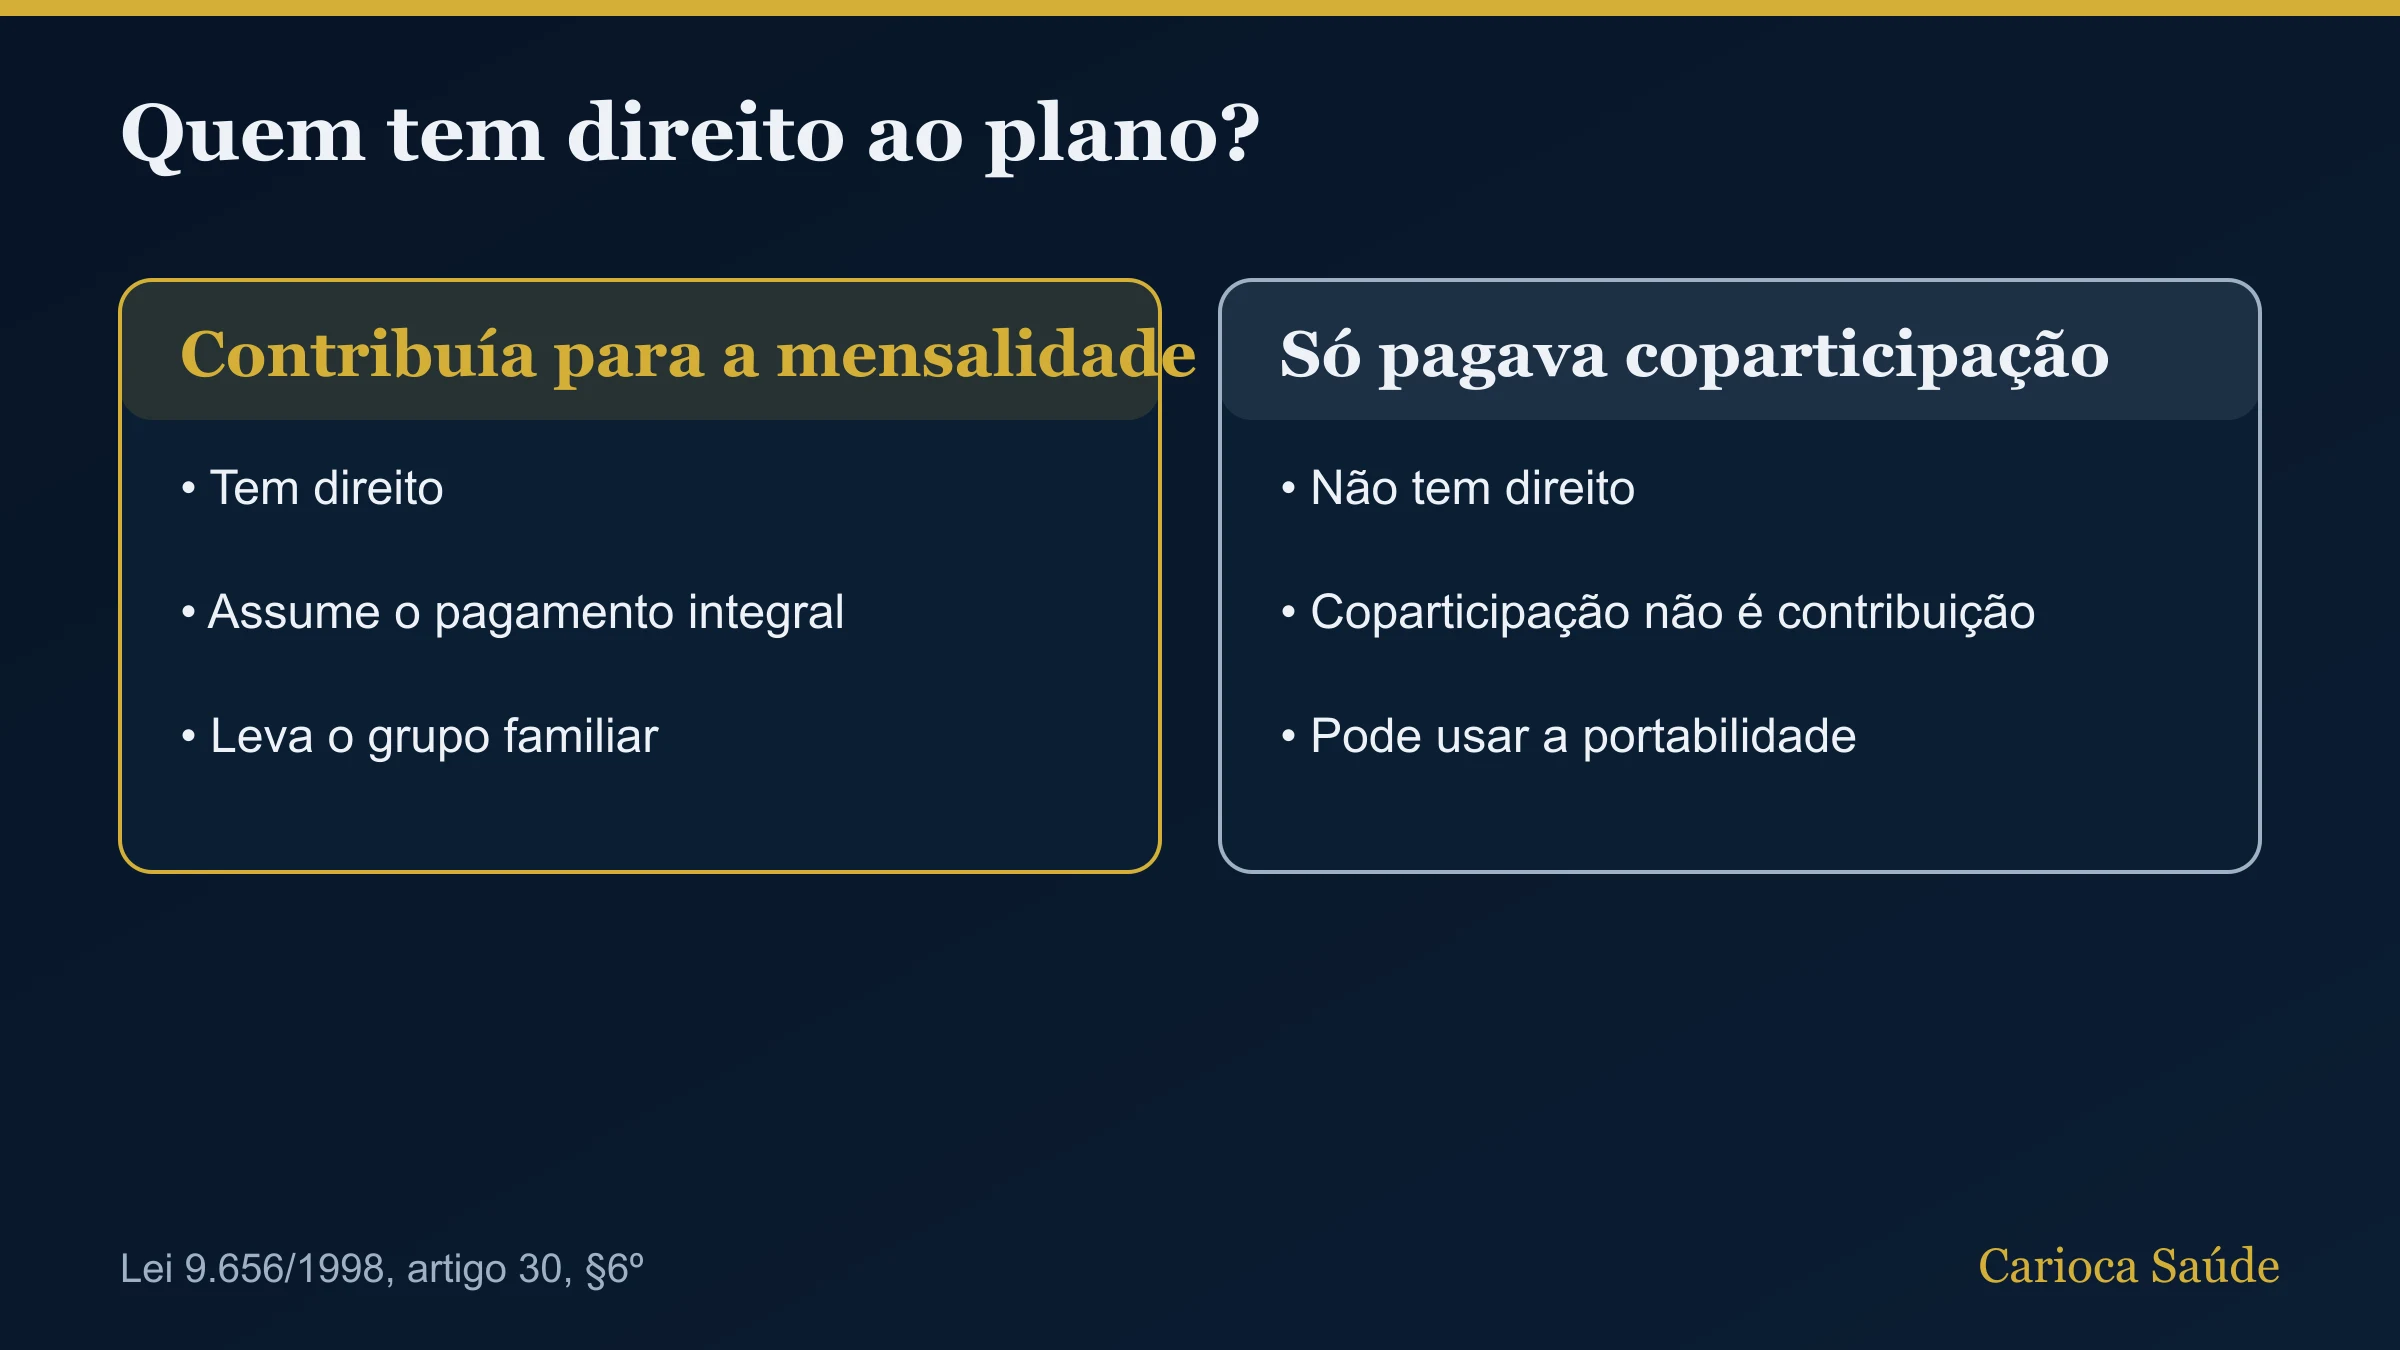
- Contribuiu com pelo menos parte do pagamento da mensalidade.
- Foi demitido sem justa causa ou se aposentou.
- Assume o pagamento integral da mensalidade e não é admitido em novo emprego com plano.
Por quanto tempo o demitido pode continuar no plano?
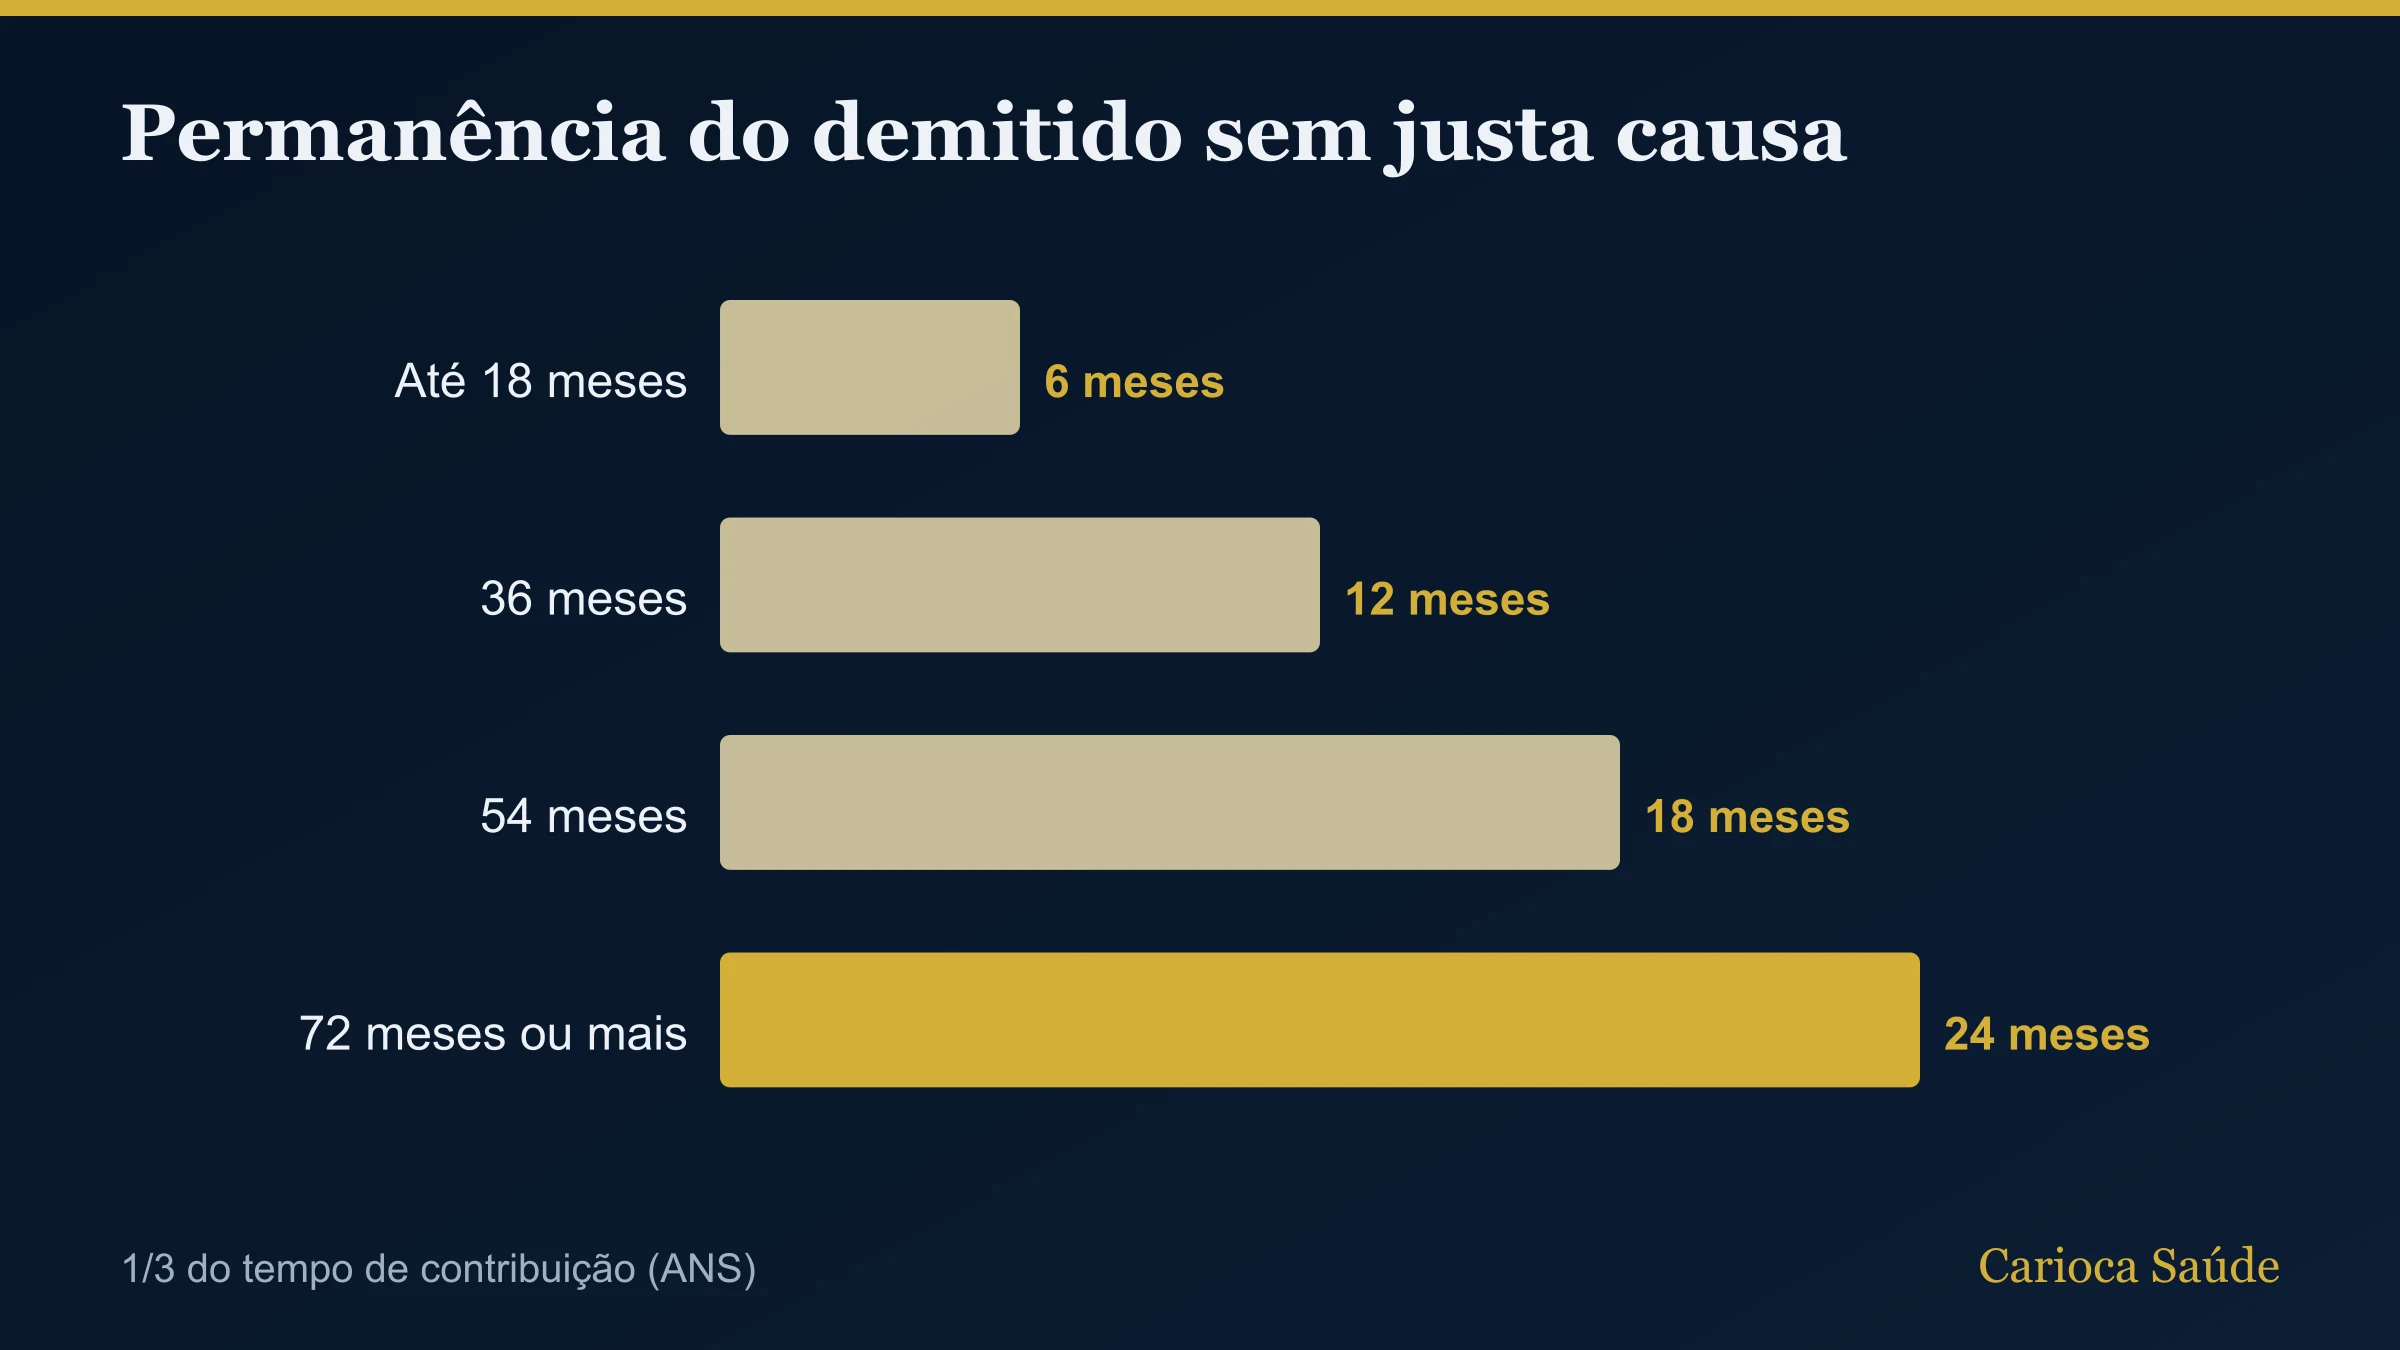
Um terço do tempo em que contribuiu para o plano, com mínimo garantido de 6 meses e máximo de 24 meses. Quem contribuiu por 3 anos (36 meses) mantém o plano por 12 meses; quem contribuiu por 1 ano, por 6 meses (o mínimo); quem contribuiu por 10 anos, por 24 meses (o máximo).
| Tempo de contribuição | Permanência do demitido |
|---|---|
| até 18 meses | 6 meses (mínimo) |
| 36 meses | 12 meses |
| 54 meses | 18 meses |
| 72 meses ou mais | 24 meses (máximo) |
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Por quanto tempo o aposentado pode continuar no plano?
Depende do tempo de contribuição. Com 10 anos ou mais, o aposentado mantém o plano enquanto a empresa oferecer o benefício aos empregados ativos. Com menos de 10 anos, tem 1 ano de permanência para cada ano de contribuição, também condicionado a a empresa continuar oferecendo o plano.
Quem paga o plano do demitido e do aposentado?
A própria pessoa, que assume o pagamento integral da mensalidade: a parte que pagava e a parte que a empresa pagava. Por isso, o valor sobe bastante em relação ao que era descontado em folha. A cobertura, a rede e as condições continuam as mesmas do tempo de empregado.
Qual o prazo para o funcionário decidir?
Até 30 dias, contados da comunicação da empresa sobre o direito de manutenção. Cabe à empresa informar o funcionário, no desligamento, que ele tem esse direito e qual o prazo. Sem essa comunicação, o prazo não começa a correr.
Os dependentes também podem continuar?
Podem. O direito se estende ao grupo familiar que estava inscrito no plano durante o vínculo de emprego, se o ex-empregado quiser. Em caso de morte do titular, os dependentes mantêm o direito pelo prazo restante.
Quando o ex-funcionário perde o direito ao plano?
O direito termina quando:
- Acaba o prazo de permanência (no caso do demitido ou do aposentado com menos de 10 anos).
- A pessoa é admitida em novo emprego com acesso a plano de saúde.
- A empresa deixa de oferecer o plano aos empregados ativos.
- A pessoa deixa de pagar a mensalidade, nas condições do contrato.
Coparticipação conta como contribuição?
Não, quando é cobrada só em procedimentos. O artigo 30, parágrafo 6º, da Lei 9.656/1998 diz que, nos planos custeados integralmente pela empresa, a coparticipação do beneficiário única e exclusivamente em procedimentos, como fator de moderação, não é considerada contribuição. Quem só pagava coparticipação não tem o direito. Veja plano contributário ou não contributário.
O que a empresa precisa fazer no desligamento?
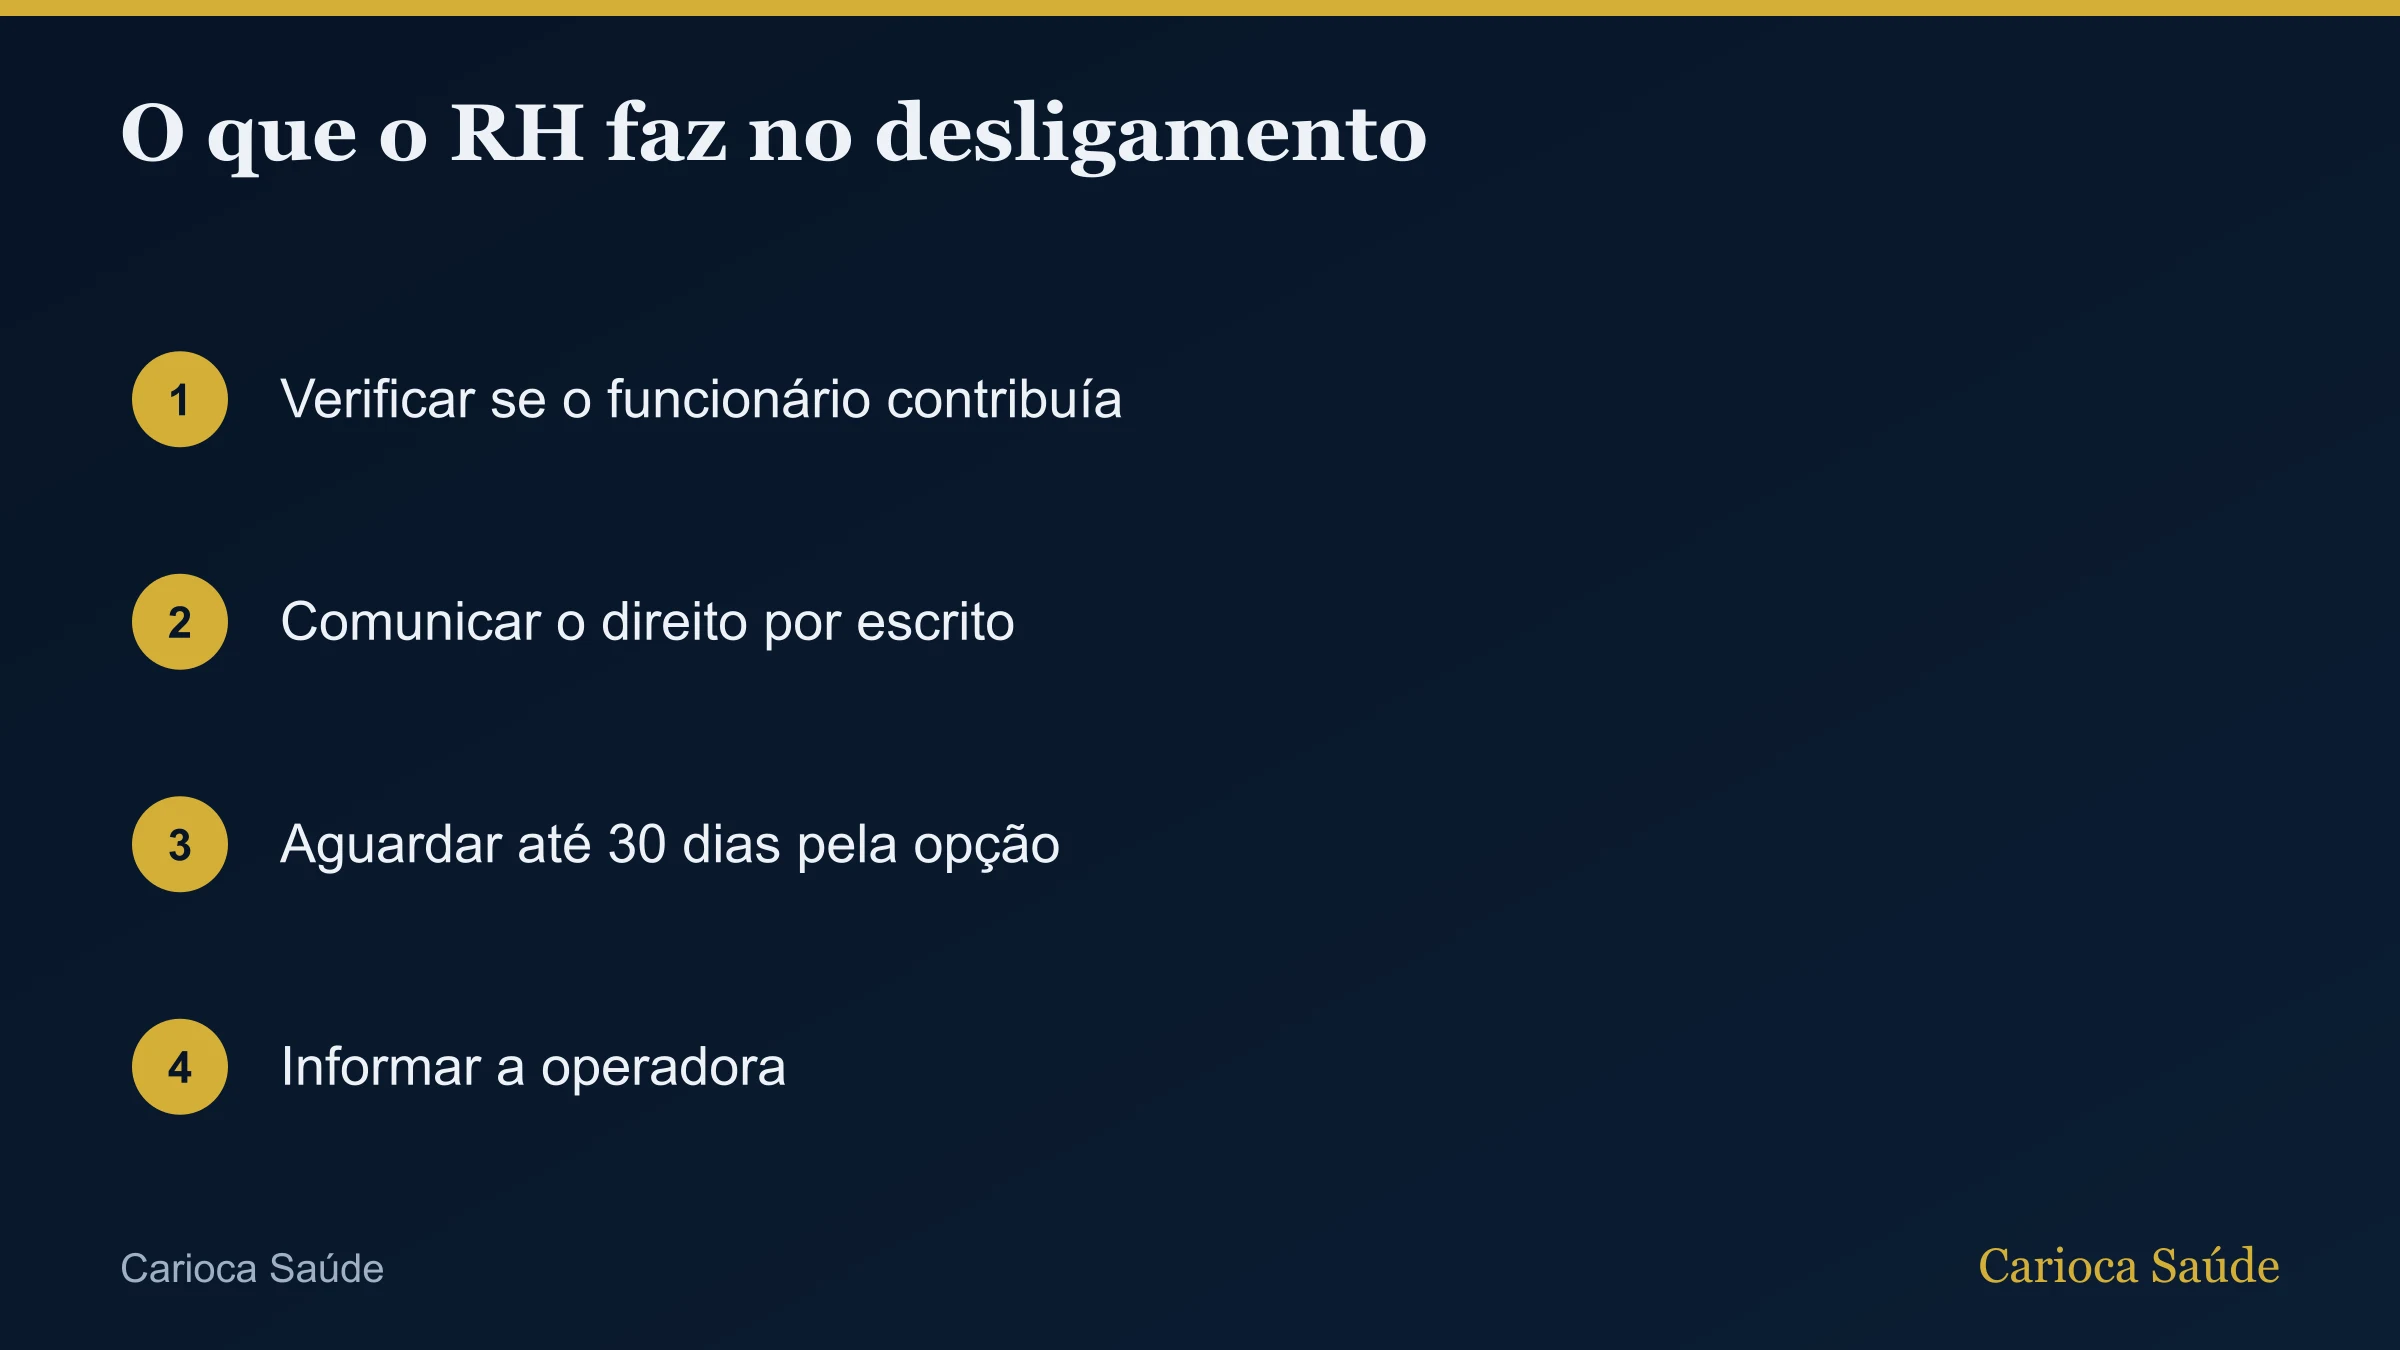
Verificar se o funcionário contribuía para a mensalidade, comunicar por escrito o direito e o prazo de 30 dias, registrar a opção e informar a operadora. Também vale acompanhar o tamanho da carteira de inativos, que entra na sinistralidade do contrato. Explicamos o efeito no custo em o que é sinistralidade.
E se a pessoa não tiver direito: quais as alternativas?
Quem não tem direito ou não quer manter o plano pode contratar um plano individual, por adesão ou por MEI, e usar a portabilidade de carências para não cumprir carência de novo, se cumprir as condições da ANS. Veja plano de saúde depois da demissão e portabilidade de carências.
Exemplo: quanto o ex-funcionário passa a pagar?
Um funcionário de 31 anos no Amil Bronze RJ de 2 a 29 vidas, com 30% de coparticipação (abril de 2026), tinha mensalidade de R$ 206,71 em enfermaria. Se a empresa pagava 80% e ele 20%, o desconto em folha era de R$ 41,34. Ao manter o plano depois da demissão, ele passa a pagar os R$ 206,71 inteiros, mais a mensalidade dos dependentes que quiser manter.
Por isso, vale comparar com alternativas: um plano MEI ou por adesão pode sair mais barato, e a portabilidade de carências pode evitar cumprir carência de novo.
O ex-funcionário pode trocar de plano depois?
Pode. Quem está mantendo o plano pelos artigos 30 ou 31 pode usar a portabilidade de carências para ir para outro plano, se cumprir as condições da ANS. Isso é útil quando o prazo de manutenção está acabando, para não ficar sem cobertura nem cumprir carência de novo. Veja portabilidade de carências.
A empresa pode criar um plano separado para os inativos?
As regras da ANS permitem que a empresa mantenha os ex-empregados e aposentados no mesmo plano dos ativos ou em plano exclusivo para inativos, conforme o contrato. Em ambos os casos, a pessoa mantém as mesmas condições de cobertura que tinha como empregado. A decisão afeta a sinistralidade e o reajuste, e deve ser tomada com a operadora e a corretora.
Quais erros do RH mais geram problema no desligamento?
Os mais comuns:
- Não comunicar por escrito o direito de manutenção e o prazo de 30 dias.
- Excluir o funcionário do plano antes do fim do prazo de opção.
- Confundir coparticipação com contribuição na análise do direito.
- Não informar o valor da mensalidade integral que a pessoa passará a pagar.
O direito vale para planos de empresas pequenas?
Vale para os planos coletivos empresariais decorrentes de vínculo empregatício, independentemente do porte, desde que o empregado tenha contribuído para a mensalidade. Em empresas pequenas, é comum o plano ser não contributário, e aí o direito não existe.
O ex-funcionário mantém a mesma carteirinha?
Mantém as mesmas condições de cobertura, rede e acomodação. A forma de pagamento muda: em vez do desconto em folha, ele passa a pagar diretamente, conforme o procedimento combinado entre a empresa e a operadora.
Qual a diferença de prazo entre demitido e aposentado com o mesmo tempo de contribuição?
Com o mesmo tempo de contribuição, o aposentado costuma ter prazo bem maior. O demitido tem um terço do tempo contribuído, limitado a 24 meses. O aposentado com menos de 10 anos de contribuição tem 1 ano de plano para cada ano contribuído, e com 10 anos ou mais fica enquanto a empresa mantiver o plano para os ativos. As regras são as já explicadas acima; aqui elas aparecem aplicadas a três históricos.
- 4 anos de contribuição (48 meses): demitido por 16 meses; aposentado por 4 anos
- 7 anos de contribuição (84 meses): demitido por 24 meses, o teto, porque um terço seria 28; aposentado por 7 anos
- 10 anos de contribuição ou mais: demitido por 24 meses; aposentado enquanto a empresa mantiver o plano aos ativos
Quanto pesa a mensalidade integral para quem tem 44 ou 59 anos?
O valor integral cresce com a idade, e é aí que muita gente se assusta. No Amil Bronze RJ para empresas de 2 a 29 vidas, em enfermaria com 30% de coparticipação (abril de 2026), a mensalidade é de R$ 206,71 de 29 a 33 anos, R$ 318,87 de 44 a 48 e R$ 776,34 a partir dos 59, ou seja, 2,43 vezes a da faixa de 44 a 48. Se a empresa pagava 80% e a pessoa 20%, o desconto em folha era de R$ 63,77 aos 44 a 48 anos e de R$ 155,27 aos 59. Sem a empresa, passa a ser a mensalidade inteira.
Em um ano, quem tem 59 anos ou mais paga R$ 9.316,08 por pessoa, contra R$ 2.480,52 do beneficiário de 29 a 33. Para o demitido que ficará no máximo 24 meses, o total no período chega a R$ 18.632,16 só na faixa mais alta. Antes de aceitar, o ex-funcionário deve pedir ao RH o valor integral, por escrito, de cada pessoa que quer manter.
Manter o plano da empresa sai mais barato que contratar um MEI?
Nas comparações abaixo, sim, manter o plano da empresa saiu mais barato. O Amil Bronze RJ de 2 a 29 vidas com 30% de coparticipação (abril de 2026) custa R$ 206,71 de 29 a 33 anos, R$ 318,87 de 44 a 48 e R$ 776,34 a partir dos 59. O Hapvida Smart 300 para MEI, em enfermaria com coparticipação total (novembro de 2026), custa R$ 230,98, R$ 341,33 e R$ 831,41 nas mesmas faixas: R$ 24,27, R$ 22,46 e R$ 55,07 a mais por mês. O Amil Bronze RJ para MEI, com coparticipação parcial para terapias (abril de 2026), custa R$ 329,37, R$ 508,08 e R$ 1.237,01, bem acima.
A comparação muda se a pessoa não quer usar a rede do plano antigo ou se o prazo de permanência está perto do fim. O MEI ainda exige CNPJ ativo e, em geral, pelo menos 2 vidas, e os planos têm redes diferentes. Se pensa em abrir um CNPJ depois da demissão, veja as regras e as tabelas em plano de saúde para MEI; e, para o RH que precisa estimar o custo de manter inativos no contrato, plano de saúde para pequenas e médias empresas.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
Quem sai da empresa pode manter o plano se contribuía para a mensalidade, foi demitido sem justa causa ou se aposentou e assume o valor integral. O demitido fica por um terço do tempo de contribuição, entre 6 e 24 meses: 16 meses para quem contribuiu 4 anos e 24 meses para quem contribuiu 7 anos ou mais. O aposentado com menos de 10 anos de contribuição fica 1 ano para cada ano contribuído; com 10 anos ou mais, fica enquanto a empresa oferecer o plano aos ativos. O RH precisa comunicar o direito por escrito, a pessoa tem 30 dias para optar, e coparticipação só em procedimentos não conta como contribuição. O custo é o que mais surpreende: no Amil Bronze RJ de 2 a 29 vidas, a mensalidade integral é de R$ 206,71 de 29 a 33 anos, R$ 318,87 de 44 a 48 e R$ 776,34 a partir dos 59, e nas faixas comparadas manter o plano ficou mais barato que um MEI equivalente. Se o plano não for a melhor opção, a portabilidade de carências evita cumprir carência de novo. A Carioca Saúde orienta o RH e o ex-funcionário nessas contas.
Fontes oficiais
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde para grandes empresas
- Plano de saúde depois da demissão
- Plano contributário ou não contributário
- Portabilidade de carências
Mais sobre empresas
- Gestão de benefícios corporativos: como o RH controla o custo do plano de saúde?
- Saúde mental no trabalho e NR-1: o que muda para a empresa e qual o papel do plano de saúde?
- Como trocar de operadora no plano de saúde empresarial sem prejudicar a equipe?
- Absenteísmo: o que é, como calcular e como o plano de saúde ajuda a reduzir?
Perguntas frequentes
Demitido por justa causa tem direito ao plano?
Não. O direito do artigo 30 é para demissão sem justa causa.
Pedido de demissão dá direito a manter o plano?
Não. A regra vale para demissão sem justa causa e para aposentadoria.
O valor do plano muda para o ex-funcionário?
Ele passa a pagar a mensalidade integral, incluindo a parte que a empresa pagava.
O aposentado que continua trabalhando tem direito?
O direito do artigo 31 surge no desligamento do aposentado. Enquanto ele continua empregado, segue no plano como empregado ativo.
Quanto o ex-funcionário de 59 anos paga para manter o plano da empresa?
A mensalidade integral da faixa. No Amil Bronze RJ de 2 a 29 vidas, em enfermaria com 30% de coparticipação, é R$ 776,34 por mês a partir dos 59 anos (abril de 2026). Se a empresa pagava 80%, o desconto em folha era de R$ 155,27.
Demitido com 4 anos de contribuição fica quanto tempo no plano?
16 meses, que é um terço dos 48 meses de contribuição. O prazo mínimo é de 6 meses e o máximo, de 24 meses.
Aposentado com 7 anos de contribuição por quanto tempo mantém o plano?
Por 7 anos, porque com menos de 10 anos de contribuição vale 1 ano de plano para cada ano contribuído, desde que a empresa continue oferecendo o plano aos empregados ativos.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.