Plano de saúde contributário ou não contributário: qual a diferença para a empresa?
Publicado em 22/10/2026
Uma das primeiras decisões no desenho do plano de saúde da empresa é quem paga a mensalidade. Se a empresa paga tudo, o plano é não contributário; se o funcionário paga uma parte, é contributário. A escolha parece só financeira, mas muda o direito de ex-funcionários e aposentados continuarem no plano, e por isso afeta o custo dos próximos anos.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
O que é plano de saúde contributário?
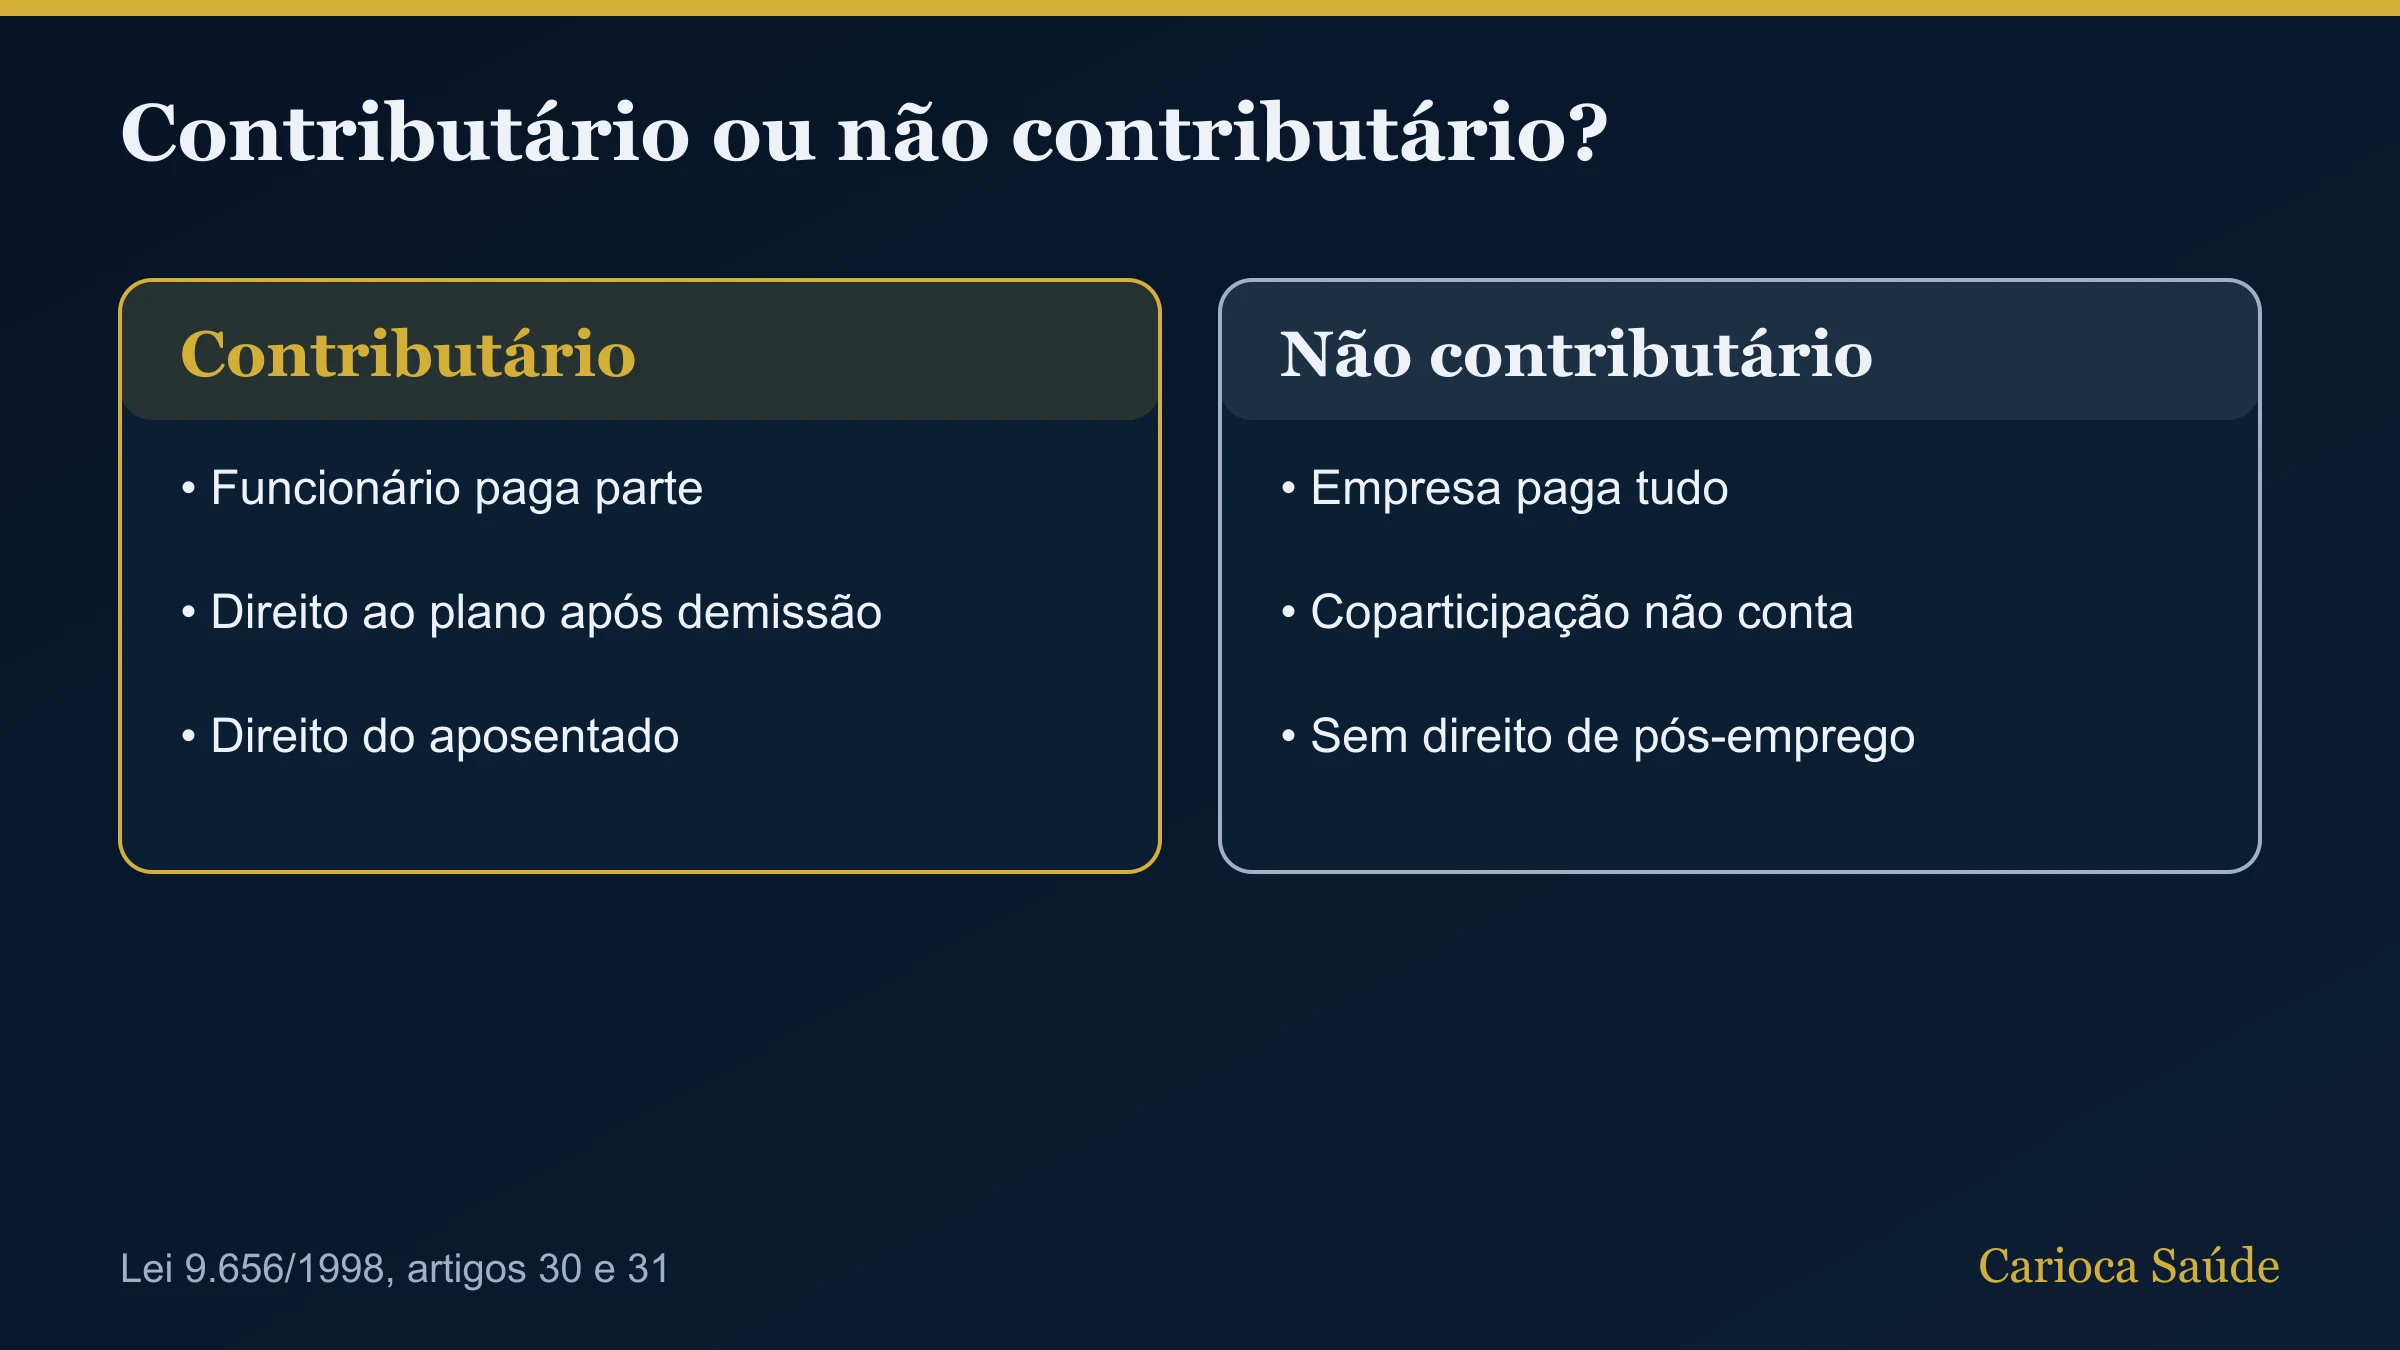
É o plano em que o funcionário participa do pagamento da mensalidade, com um valor fixo ou um percentual, normalmente descontado em folha. A participação pode ser só sobre o titular ou também sobre os dependentes.
É o modelo mais comum quando a empresa oferece o plano aos dependentes: a empresa custeia o titular e o funcionário paga, total ou parcialmente, a mensalidade da família.
O que é plano de saúde não contributário?
É o plano em que a empresa paga a mensalidade inteira. O funcionário pode pagar coparticipação em consultas e exames, mas não paga mensalidade. Para efeito da lei, essa coparticipação não transforma o plano em contributário.
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Qual a diferença entre contributário e não contributário no pós-emprego?
A Lei 9.656/1998 garante ao demitido sem justa causa (artigo 30) e ao aposentado (artigo 31) o direito de manter o plano nas mesmas condições de cobertura, desde que tenha contribuído para o pagamento e assuma a mensalidade integral. No plano não contributário, esse direito não existe, porque o funcionário não contribuía.
O parágrafo 6º do artigo 30 deixa claro: nos planos custeados integralmente pela empresa, a coparticipação do beneficiário única e exclusivamente em procedimentos, como fator de moderação, não é considerada contribuição.
| Situação | Contributário | Não contributário |
|---|---|---|
| Quem paga a mensalidade | empresa e funcionário | só a empresa |
| Coparticipação em procedimentos | pode existir | pode existir, e não conta como contribuição |
| Direito de manter o plano após demissão sem justa causa | sim, de 6 a 24 meses | não |
| Direito do aposentado | sim, conforme o tempo de contribuição | não |
Quanto tempo o ex-funcionário pode ficar no plano contributário?
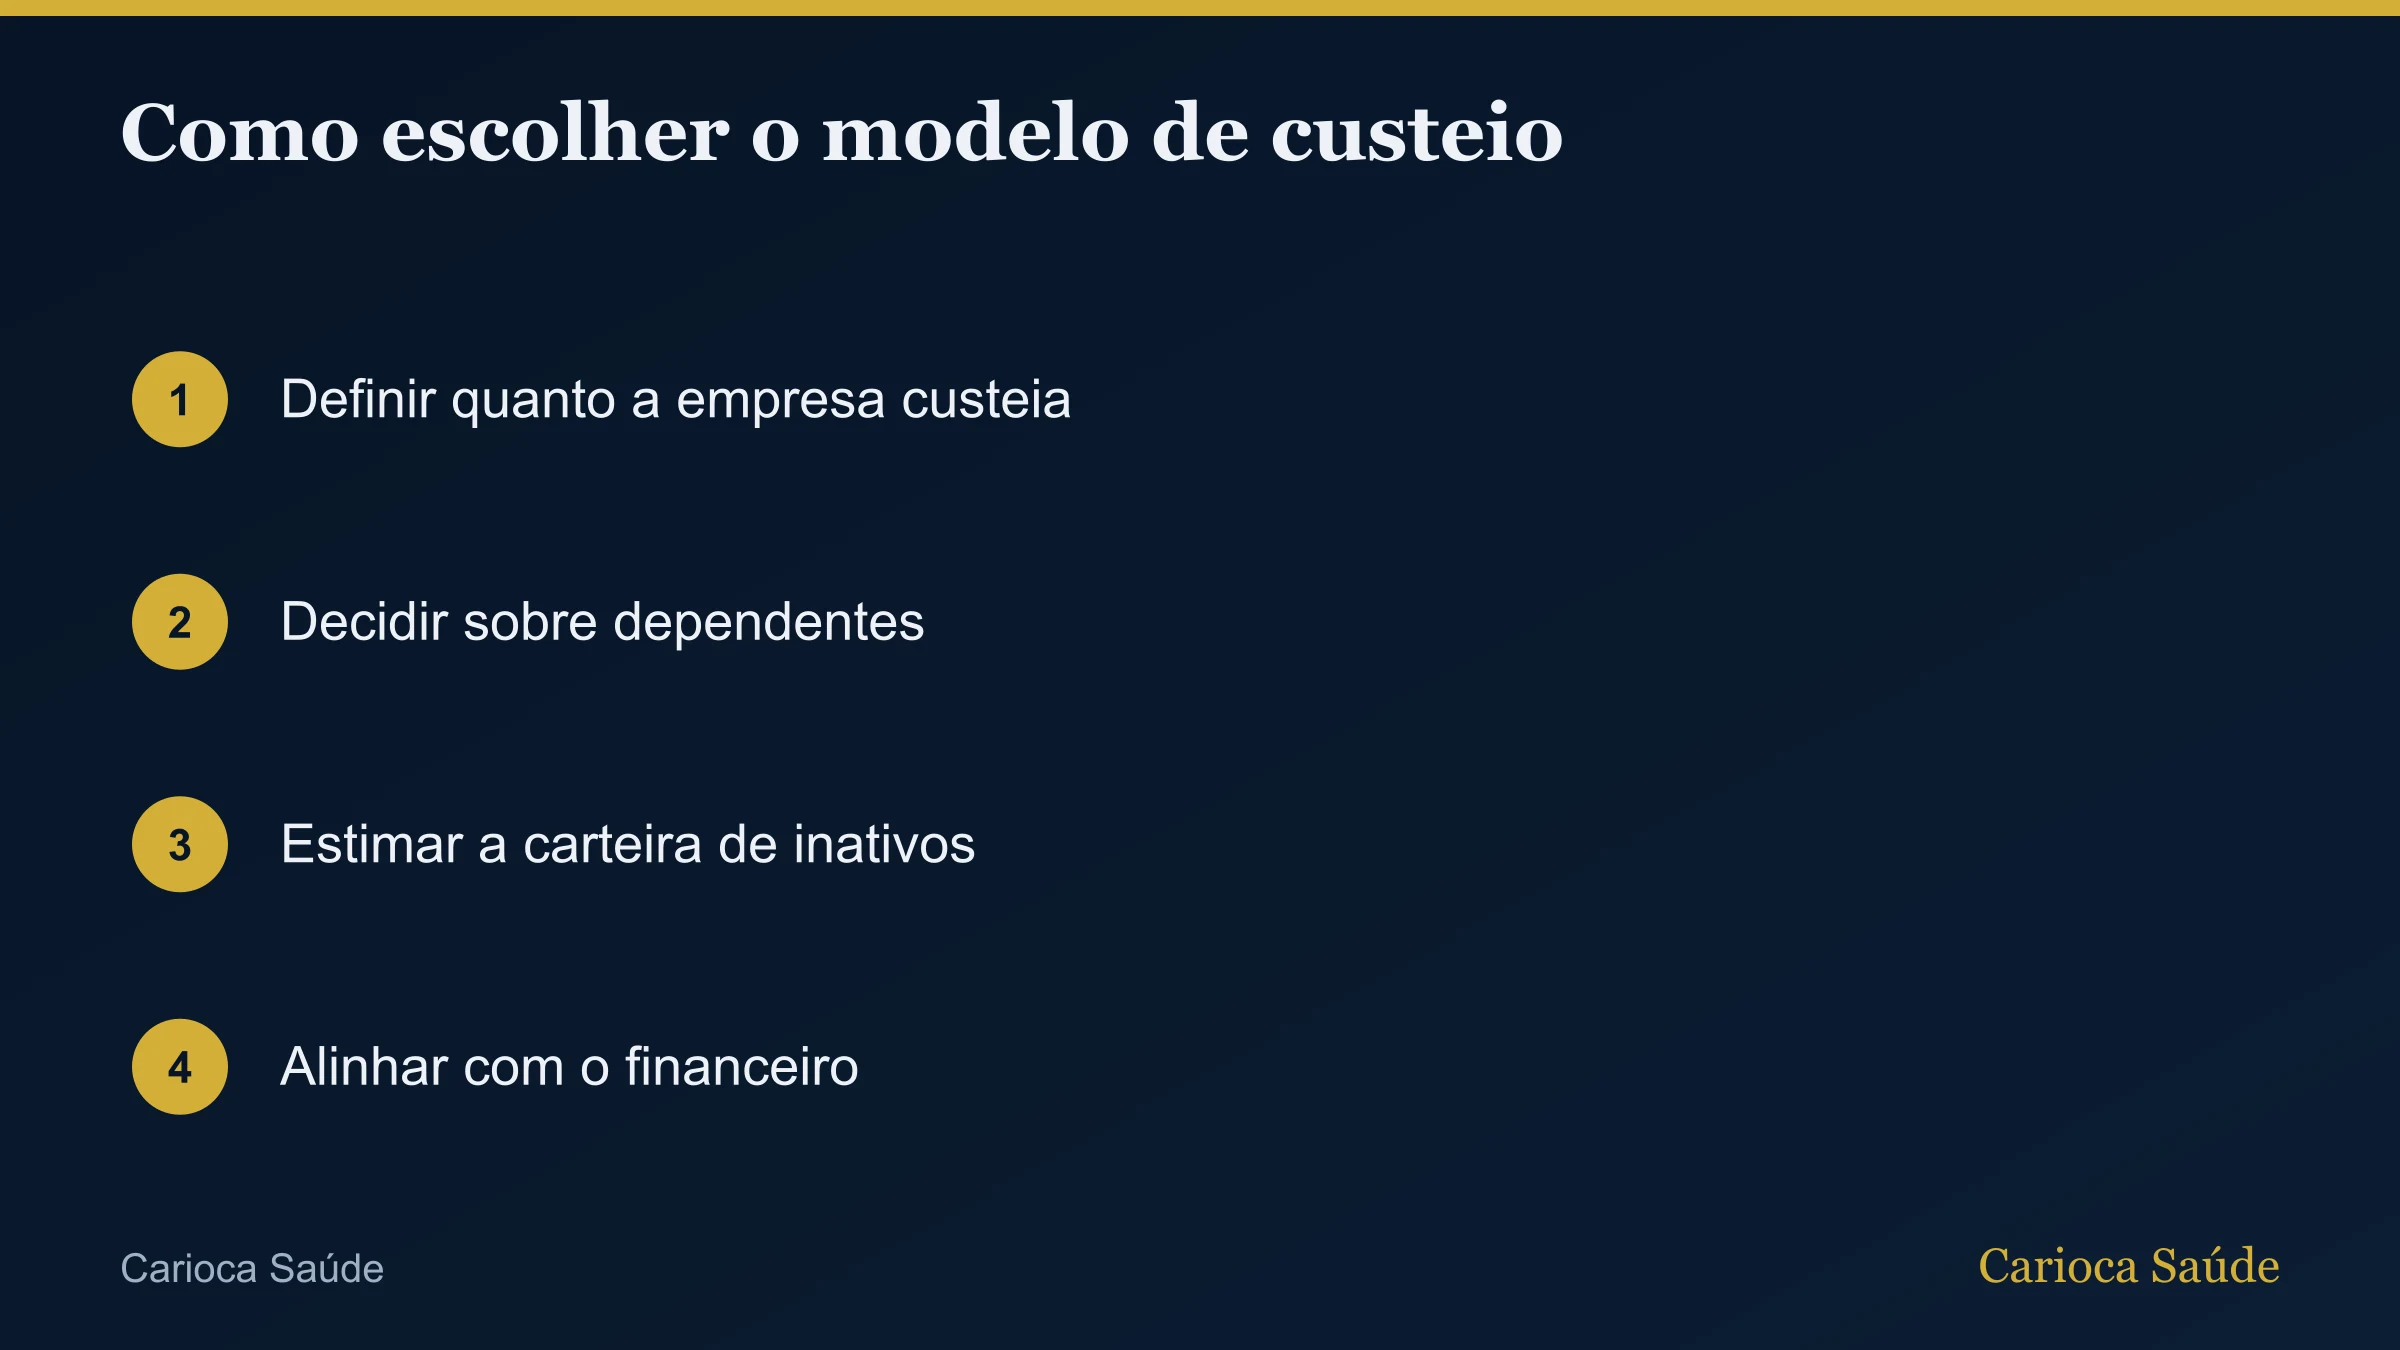
Pelas regras da ANS, o demitido sem justa causa mantém o plano por um terço do tempo em que contribuiu, com mínimo de 6 e máximo de 24 meses. O aposentado que contribuiu por 10 anos ou mais mantém enquanto a empresa oferecer o plano aos ativos; com menos de 10 anos, tem 1 ano de permanência para cada ano de contribuição.
Em todos os casos, a pessoa assume a mensalidade integral, tem até 30 dias para optar e perde o direito ao ser admitida em novo emprego com plano. Veja plano de saúde para demitidos e aposentados.
Qual modelo sai mais barato para a empresa?
No curto prazo, o contributário, porque o funcionário divide a conta. No longo prazo, depende da carteira de inativos: ex-empregados e aposentados que ficam no plano costumam ter idade maior e uso maior, e o custo deles entra na sinistralidade do contrato, que pesa no reajuste de todos.
Por isso, empresas que adotam o modelo contributário costumam acompanhar o tamanho e o uso da carteira de inativos e negociar com a operadora a forma de tratá-la, que pode ser no mesmo contrato ou em contrato separado, conforme as regras da ANS.
A participação em folha tem efeito trabalhista ou previdenciário?
A assistência médica oferecida pela empresa não é considerada salário pela CLT (artigo 458, parágrafo 2º, inciso IV), e a Lei 8.212/1991 exclui do salário de contribuição o valor da assistência médica prestada pela empresa ou por ela conveniada. O desconto em folha da parte do funcionário precisa ser autorizado por ele. Para o efeito tributário exato no seu caso, confirme com o contador.
Como desenhar a contribuição do funcionário?
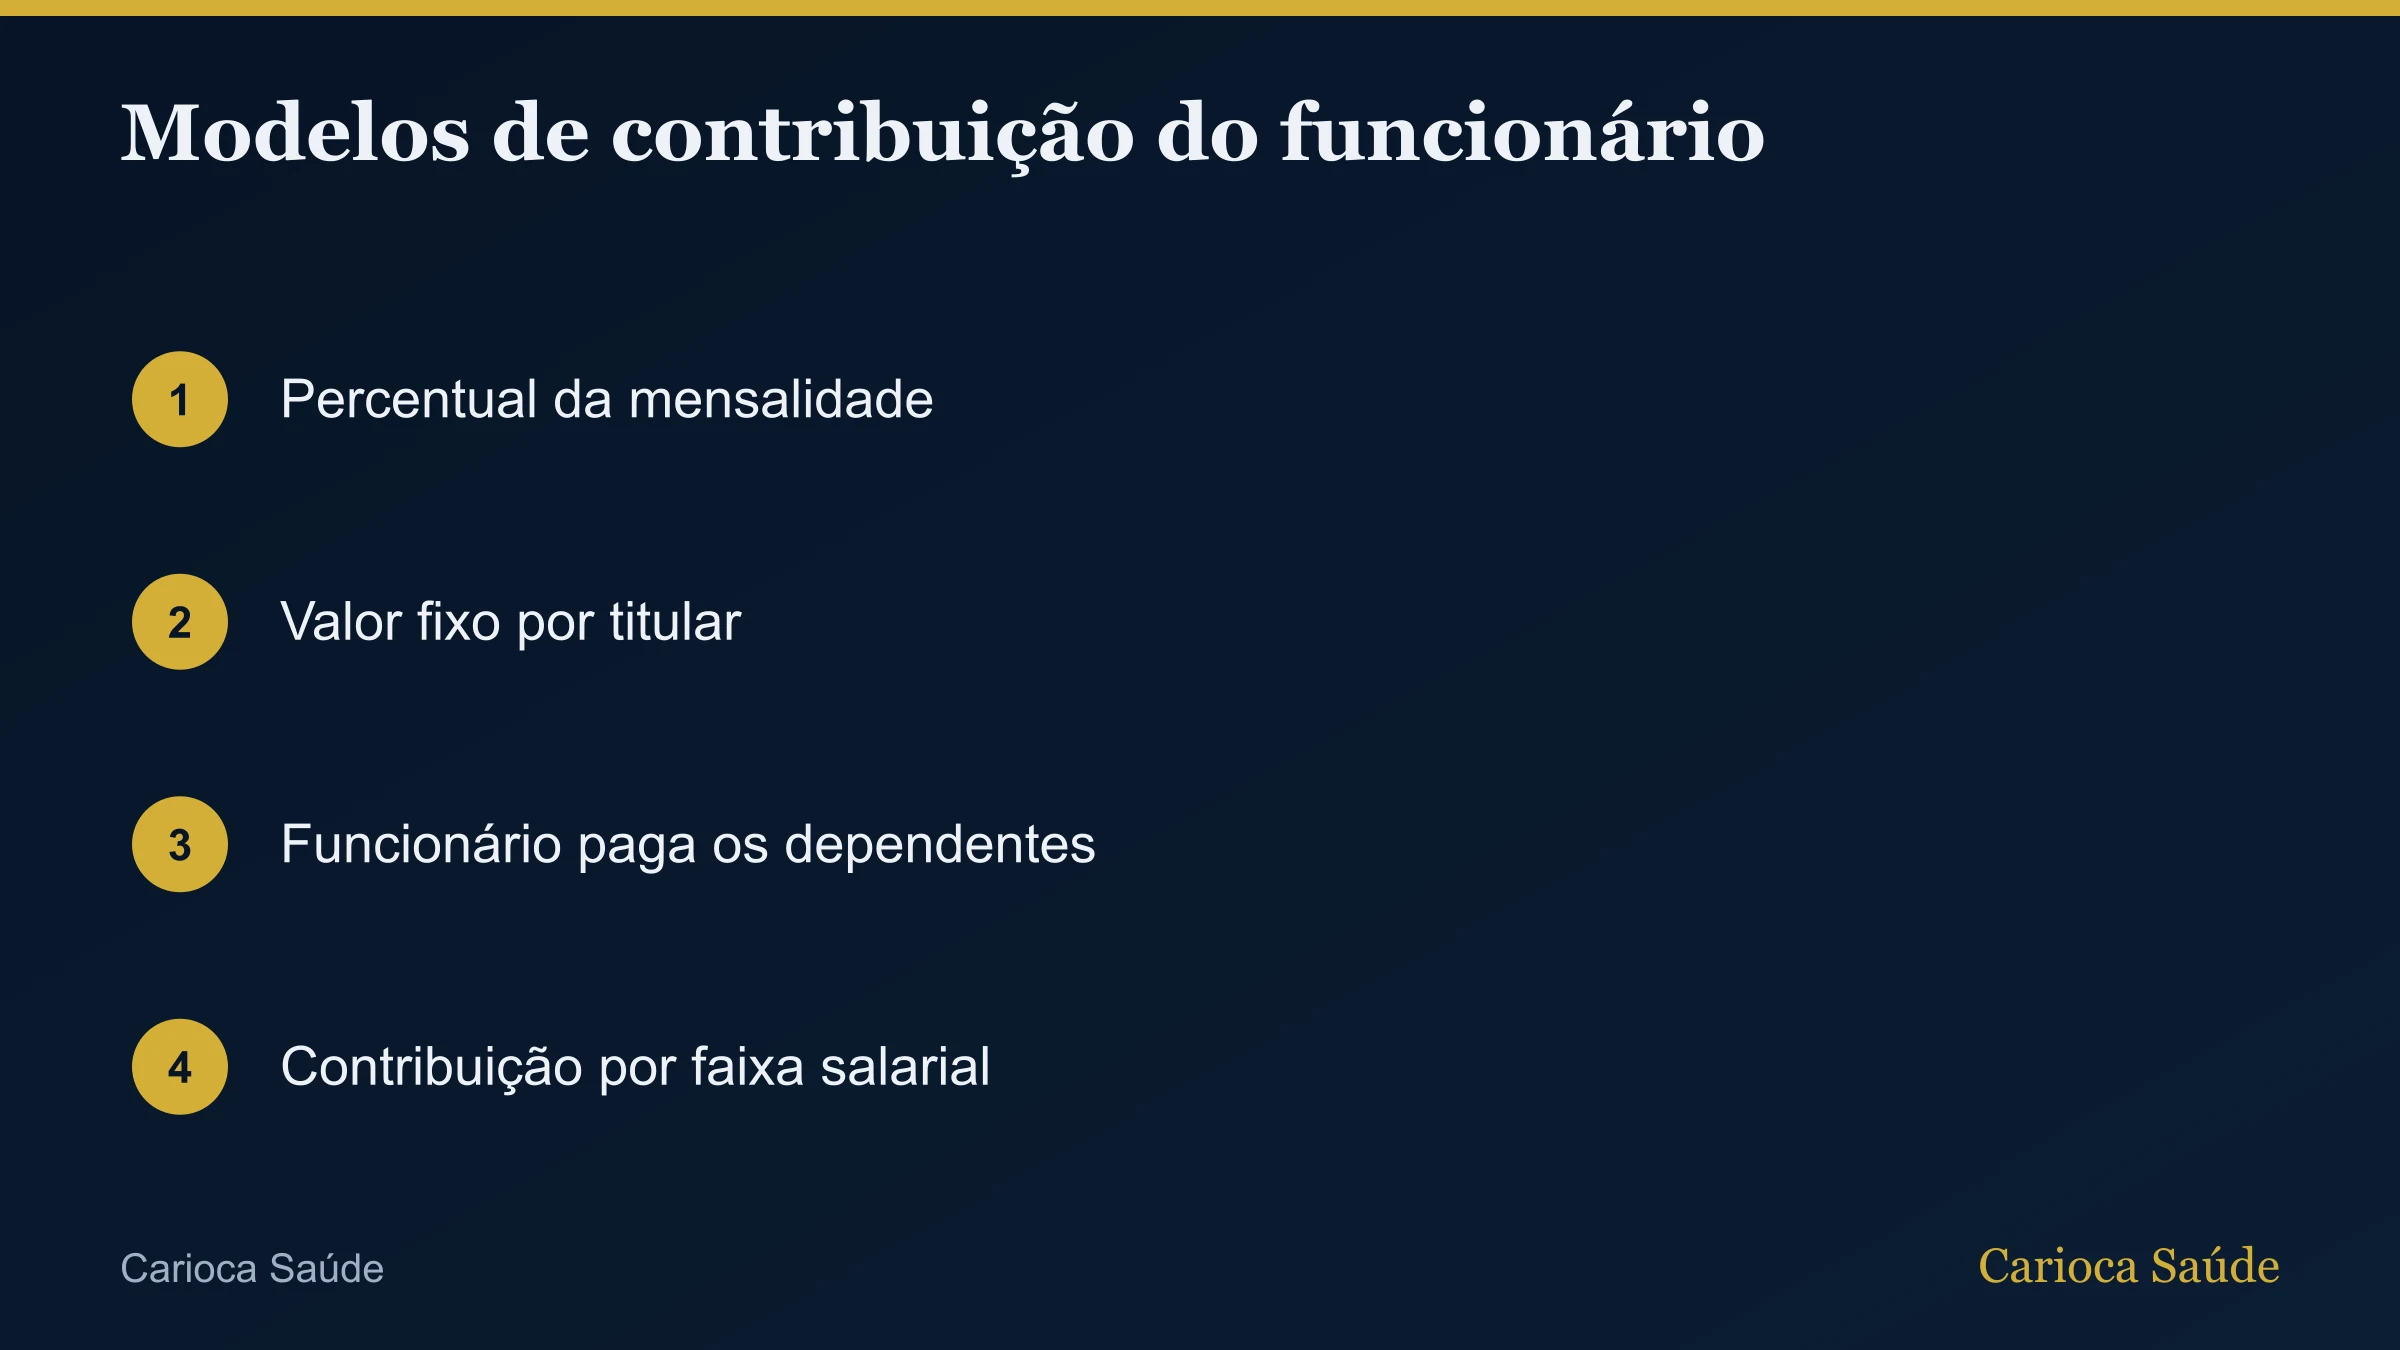
Os desenhos mais comuns:
- Percentual fixo da mensalidade do titular (por exemplo, a empresa paga 80% e o funcionário 20%).
- Valor fixo por titular, igual para todos.
- Empresa paga o titular e o funcionário paga os dependentes.
- Contribuição por faixa salarial, para equilibrar o peso no orçamento de cada um.
Dá para mudar de não contributário para contributário?
Dá, mas exige cuidado com a comunicação e com o acordo de cada funcionário para o desconto em folha. A mudança passa a gerar o direito de pós-emprego a partir do momento em que a contribuição começa. Convenções coletivas da categoria podem ter regras sobre o benefício; vale conferir antes de mudar.
Exemplo: quanto o funcionário paga num plano contributário?
Numa empresa com o Amil Bronze RJ de 2 a 29 vidas, com 30% de coparticipação (abril de 2026), a mensalidade de um funcionário de 29 a 33 anos em enfermaria era R$ 206,71. Se a empresa custeia 80% e o funcionário 20%, ele paga R$ 41,34 por mês, descontados em folha, e a empresa paga R$ 165,37. Se esse funcionário for demitido sem justa causa e quiser manter o plano, passa a pagar os R$ 206,71 inteiros, pelo prazo da lei.
| Divisão do custeio | Funcionário paga | Empresa paga |
|---|---|---|
| Não contributário (100% empresa) | R$ 0,00 | R$ 206,71 |
| Contributário 80/20 | R$ 41,34 | R$ 165,37 |
| Contributário 50/50 | R$ 103,36 | R$ 103,35 |
Coparticipação descontada em folha transforma o plano em contributário?
Não. Mesmo que a coparticipação seja descontada em folha, ela continua sendo pagamento por procedimento, e não contribuição para a mensalidade. O que caracteriza o contributário é o funcionário pagar parte da mensalidade, com valor fixo ou percentual, independente do uso.
O que os funcionários costumam preferir?
Pesquisas internas e a experiência de RH mostram que o funcionário valoriza mais o plano sem desconto na mensalidade. Por outro lado, quando a empresa oferece o plano aos dependentes, a contribuição pela família costuma ser bem aceita, porque continua sendo mais barata que um plano individual. Vale ouvir a equipe antes de definir o modelo.
Quais cuidados ter na documentação do modelo de custeio?
Para evitar dúvidas no desligamento:
- Política de benefícios por escrito, com o modelo de custeio e quem é elegível.
- Autorização assinada do funcionário para o desconto em folha.
- Registro mensal do valor descontado de cada um, que comprova a contribuição.
- Procedimento de comunicação do direito de manutenção no desligamento.
Quanto a empresa economiza no modelo contributário?
Depende da divisão. Para 30 funcionários de 29 a 33 anos no Amil Bronze RJ de 30 a 99 vidas, com 30% de coparticipação, compulsório (R$ 196,38 por pessoa, abril de 2026), o custo mensal total é R$ 5.891,40. No modelo 80/20, a empresa paga R$ 4.713,12 e os funcionários, R$ 1.178,28 somados. A conta precisa considerar, no longo prazo, o custo da carteira de inativos.
O modelo contributário pode ser só para os dependentes?
Pode. Um desenho comum é a empresa pagar 100% do titular e o funcionário pagar os dependentes. Nesse caso, o titular contribui para o plano da família, e a análise do direito de pós-emprego deve considerar essa contribuição. Registre o desenho na política de benefícios e confirme a interpretação com o jurídico.
Quanto paga o ex-funcionário que mantém o plano contributário?
Paga a mensalidade inteira da própria faixa etária, e o valor varia de R$ 196,38 aos 29 a 33 anos a R$ 737,56 aos 59 anos ou mais, no Amil Bronze RJ de 30 a 99 vidas, com 30% de coparticipação, compulsório, em enfermaria (abril de 2026). Quem tem 54 a 58 anos paga R$ 520,14, o que representa 2,65 vezes o valor de quem tem 29 a 33.
Em desligamento sem justa causa, o direito dura um terço do tempo de contribuição, entre 6 e 24 meses. Quem contribuiu por 3 anos fica 12 meses: aos 59 anos ou mais, são R$ 8.850,72 pagos pelo próprio ex-funcionário; quem contribuiu por 6 anos ou mais fica 24 meses, o que dá R$ 17.701,44. Para o aposentado que contribuiu por 10 anos ou mais, o prazo é indeterminado enquanto a empresa oferecer o plano aos ativos. Para o RH, o ponto prático é avisar o desligado do direito e do valor em reais no momento da homologação, porque o prazo de 30 dias para optar corre da comunicação. A regra completa está em plano de saúde para demitidos e aposentados.
- 29 a 33 anos: R$ 196,38 por mês
- 44 a 48 anos: R$ 302,94 por mês
- 54 a 58 anos: R$ 520,14 por mês
- 59 anos ou mais: R$ 737,56 por mês (3,76 vezes a faixa de 29 a 33)
Empresa paga o titular e o funcionário paga os dependentes: quanto custa a família?
Uma família de quatro pagaria R$ 442,76 por mês, ou R$ 5.313,12 por ano, só pelos três dependentes. O exemplo é de um titular de 39 a 43 anos (R$ 219,36), cônjuge de 34 a 38 (R$ 196,38) e dois filhos de 0 a 18 (R$ 123,19 cada), no Amil Bronze RJ de 30 a 99 vidas (30% de coparticipação, compulsório, enfermaria, abril de 2026). A mensalidade total da família é R$ 662,12.
Se a empresa preferir dividir a família inteira em 80/20, o funcionário paga R$ 132,42 por mês (R$ 1.589,04 por ano) e a empresa, R$ 529,70. Isto é, o desenho em que o funcionário paga só os dependentes custa a ele 3,3 vezes mais que o 80/20 sobre o conjunto. Para a empresa, a diferença é o oposto: ela gasta R$ 219,36 por família no primeiro caso e R$ 529,70 no segundo. A escolha deve considerar quem do quadro tem mais dependentes. Veja o que o conjunto de dependentes pode e não pode incluir em dependentes no plano de saúde.
- Empresa paga só o titular: empresa R$ 219,36, funcionário R$ 442,76
- Empresa 80% da família, funcionário 20%: empresa R$ 529,70, funcionário R$ 132,42
Quanto a empresa economiza por ano com o modelo contributário?
Para 30 funcionários de 29 a 33 anos no Amil Bronze RJ de 30 a 99 vidas (R$ 196,38 por pessoa, abril de 2026), o custo é R$ 70.696,80 por ano se a empresa paga tudo. No 80/20, a empresa gasta R$ 56.557,44 e economiza R$ 14.139,36; no 50/50, gasta R$ 35.348,40 e economiza o mesmo valor que deixa de pagar.
A economia é real, mas vem com o custo de manter uma carteira de pós-emprego: um aposentado de 59 anos ou mais gera uma mensalidade de R$ 8.850,72 por ano, 3,76 vezes a de um jovem, no mesmo contrato. A decisão entre os modelos fica mais segura quando a empresa simula também a idade média do grupo e o número de pessoas que podem se aposentar nos próximos anos. Para ver como o uso desse grupo entra no reajuste, veja o que é sinistralidade e a página da Amil empresarial.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
Contributário ou não contributário é uma decisão de custo e de risco, e deve ser tomada com números. O contributário divide a mensalidade com o funcionário e garante a demitidos e aposentados o direito de ficar no plano, pagando a mensalidade integral: de R$ 196,38 aos 29 a 33 anos a R$ 737,56 aos 59 anos ou mais no Amil Bronze RJ de 30 a 99 vidas (abril de 2026). Para 30 funcionários jovens, o 80/20 economiza R$ 14.139,36 por ano e o 50/50, R$ 35.348,40; o desenho em que o funcionário paga só os dependentes custa a uma família de quatro R$ 442,76 por mês, contra R$ 132,42 no 80/20 sobre o grupo familiar. O não contributário custa mais no mês, mas não cria o direito de pós-emprego. A coparticipação em procedimentos não torna o plano contributário. Registre o modelo e a autorização de desconto em folha por escrito. A Carioca Saúde ajuda o RH e o financeiro a simular os dois modelos com os dados da empresa; comece por plano de saúde empresarial.
Fontes oficiais
- Lei 9.656/1998 (Lei dos Planos de Saúde)
- ANS: direitos dos aposentados e demitidos
- Consolidação das Leis do Trabalho (Decreto-Lei 5.452/1943)
- Lei 8.212/1991 (custeio da Seguridade Social)
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Plano de saúde para grandes empresas
- Plano de saúde empresarial no RJ
- Plano de saúde para demitidos e aposentados
- O que é sinistralidade
Mais sobre empresas
- Gestão de benefícios corporativos: como o RH controla o custo do plano de saúde?
- Saúde mental no trabalho e NR-1: o que muda para a empresa e qual o papel do plano de saúde?
- Como trocar de operadora no plano de saúde empresarial sem prejudicar a equipe?
Perguntas frequentes
Coparticipação conta como contribuição para o pós-emprego?
Não, quando é cobrada apenas em procedimentos como fator moderador (artigo 30, parágrafo 6º, da Lei 9.656/1998).
O funcionário pode recusar o desconto em folha?
Pode não aderir ao plano contributário. O desconto precisa da autorização dele.
Plano não contributário dá direito ao aposentado?
Não. O direito dos artigos 30 e 31 depende de o empregado ter contribuído para a mensalidade.
Quanto o demitido paga para manter o plano da empresa?
A mensalidade integral da faixa etária. No Amil Bronze RJ de 30 a 99 vidas (30% de coparticipação, enfermaria, abril de 2026), R$ 196,38 aos 29 a 33 anos e R$ 737,56 aos 59 anos ou mais, pelo prazo de 6 a 24 meses.
É mais barato a empresa pagar só o titular?
Para a empresa sim, mas a conta passa ao funcionário. Numa família de quatro no Amil Bronze RJ, a empresa paga R$ 219,36 e o funcionário R$ 442,76 por mês; no 80/20 sobre a família, a empresa paga R$ 529,70 e o funcionário R$ 132,42.
Quanto o contributário 80/20 economiza por ano para 30 pessoas?
R$ 14.139,36 no Amil Bronze RJ de 30 a 99 vidas para 30 funcionários de 29 a 33 anos (R$ 196,38 por pessoa, abril de 2026), sem contar o custo da carteira de inativos.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.