Plano de saúde para grandes empresas: como RH e diretoria escolhem e negociam o benefício?
Publicado em 21/10/2026
Para uma empresa com mais de 100 funcionários, o plano de saúde costuma estar entre os maiores custos com pessoas e entre os benefícios mais valorizados pela equipe. Nesse porte, não existe tabela pronta: a operadora precifica pelo perfil do grupo e reajusta pela sinistralidade do contrato. A decisão envolve RH, financeiro e diretoria, e o que define o custo dos próximos anos é a gestão do benefício, não só a operadora escolhida. Abaixo explicamos como funciona a contratação, o reajuste e a gestão de um plano corporativo no Rio de Janeiro.
Sua empresa tem mais de 100 funcionários?
Fale com um corretor para analisar o contrato atual, a sinistralidade e as alternativas do mercado.
Como funciona o plano de saúde para empresas com mais de 100 funcionários?
Juridicamente, é o mesmo plano coletivo empresarial das empresas menores, regulado pela Resolução Normativa 557/2022 da ANS. O que muda é a escala. Com mais de 100 vidas, a operadora analisa a pirâmide etária, o histórico de utilização (quando a empresa já tem plano), a distribuição geográfica da equipe e o desenho pedido (rede, acomodação, coparticipação, reembolso), e devolve uma proposta específica para aquele grupo.
Isso abre espaço para negociar condições que não existem nas tabelas de PME: isenção de carência para todos, regras de coparticipação sob medida, programas de saúde, rede por região e cláusulas de reajuste.
Quanto custa plano de saúde corporativo por funcionário?
Não há tabela pública para mais de 99 vidas: o valor sai da cotação com o perfil do grupo. Como referência, nas tabelas de 30 a 99 vidas do sistema de cotação usado pela Carioca Saúde, a enfermaria de 29 a 33 anos ia de R$ 162,00 (Hapvida Smart 200 Rio) a R$ 319,93 (Bradesco Efetivo IV), e a faixa de 59 anos ou mais de R$ 574,30 a R$ 1.120,29, conforme a operadora e o produto (2026).
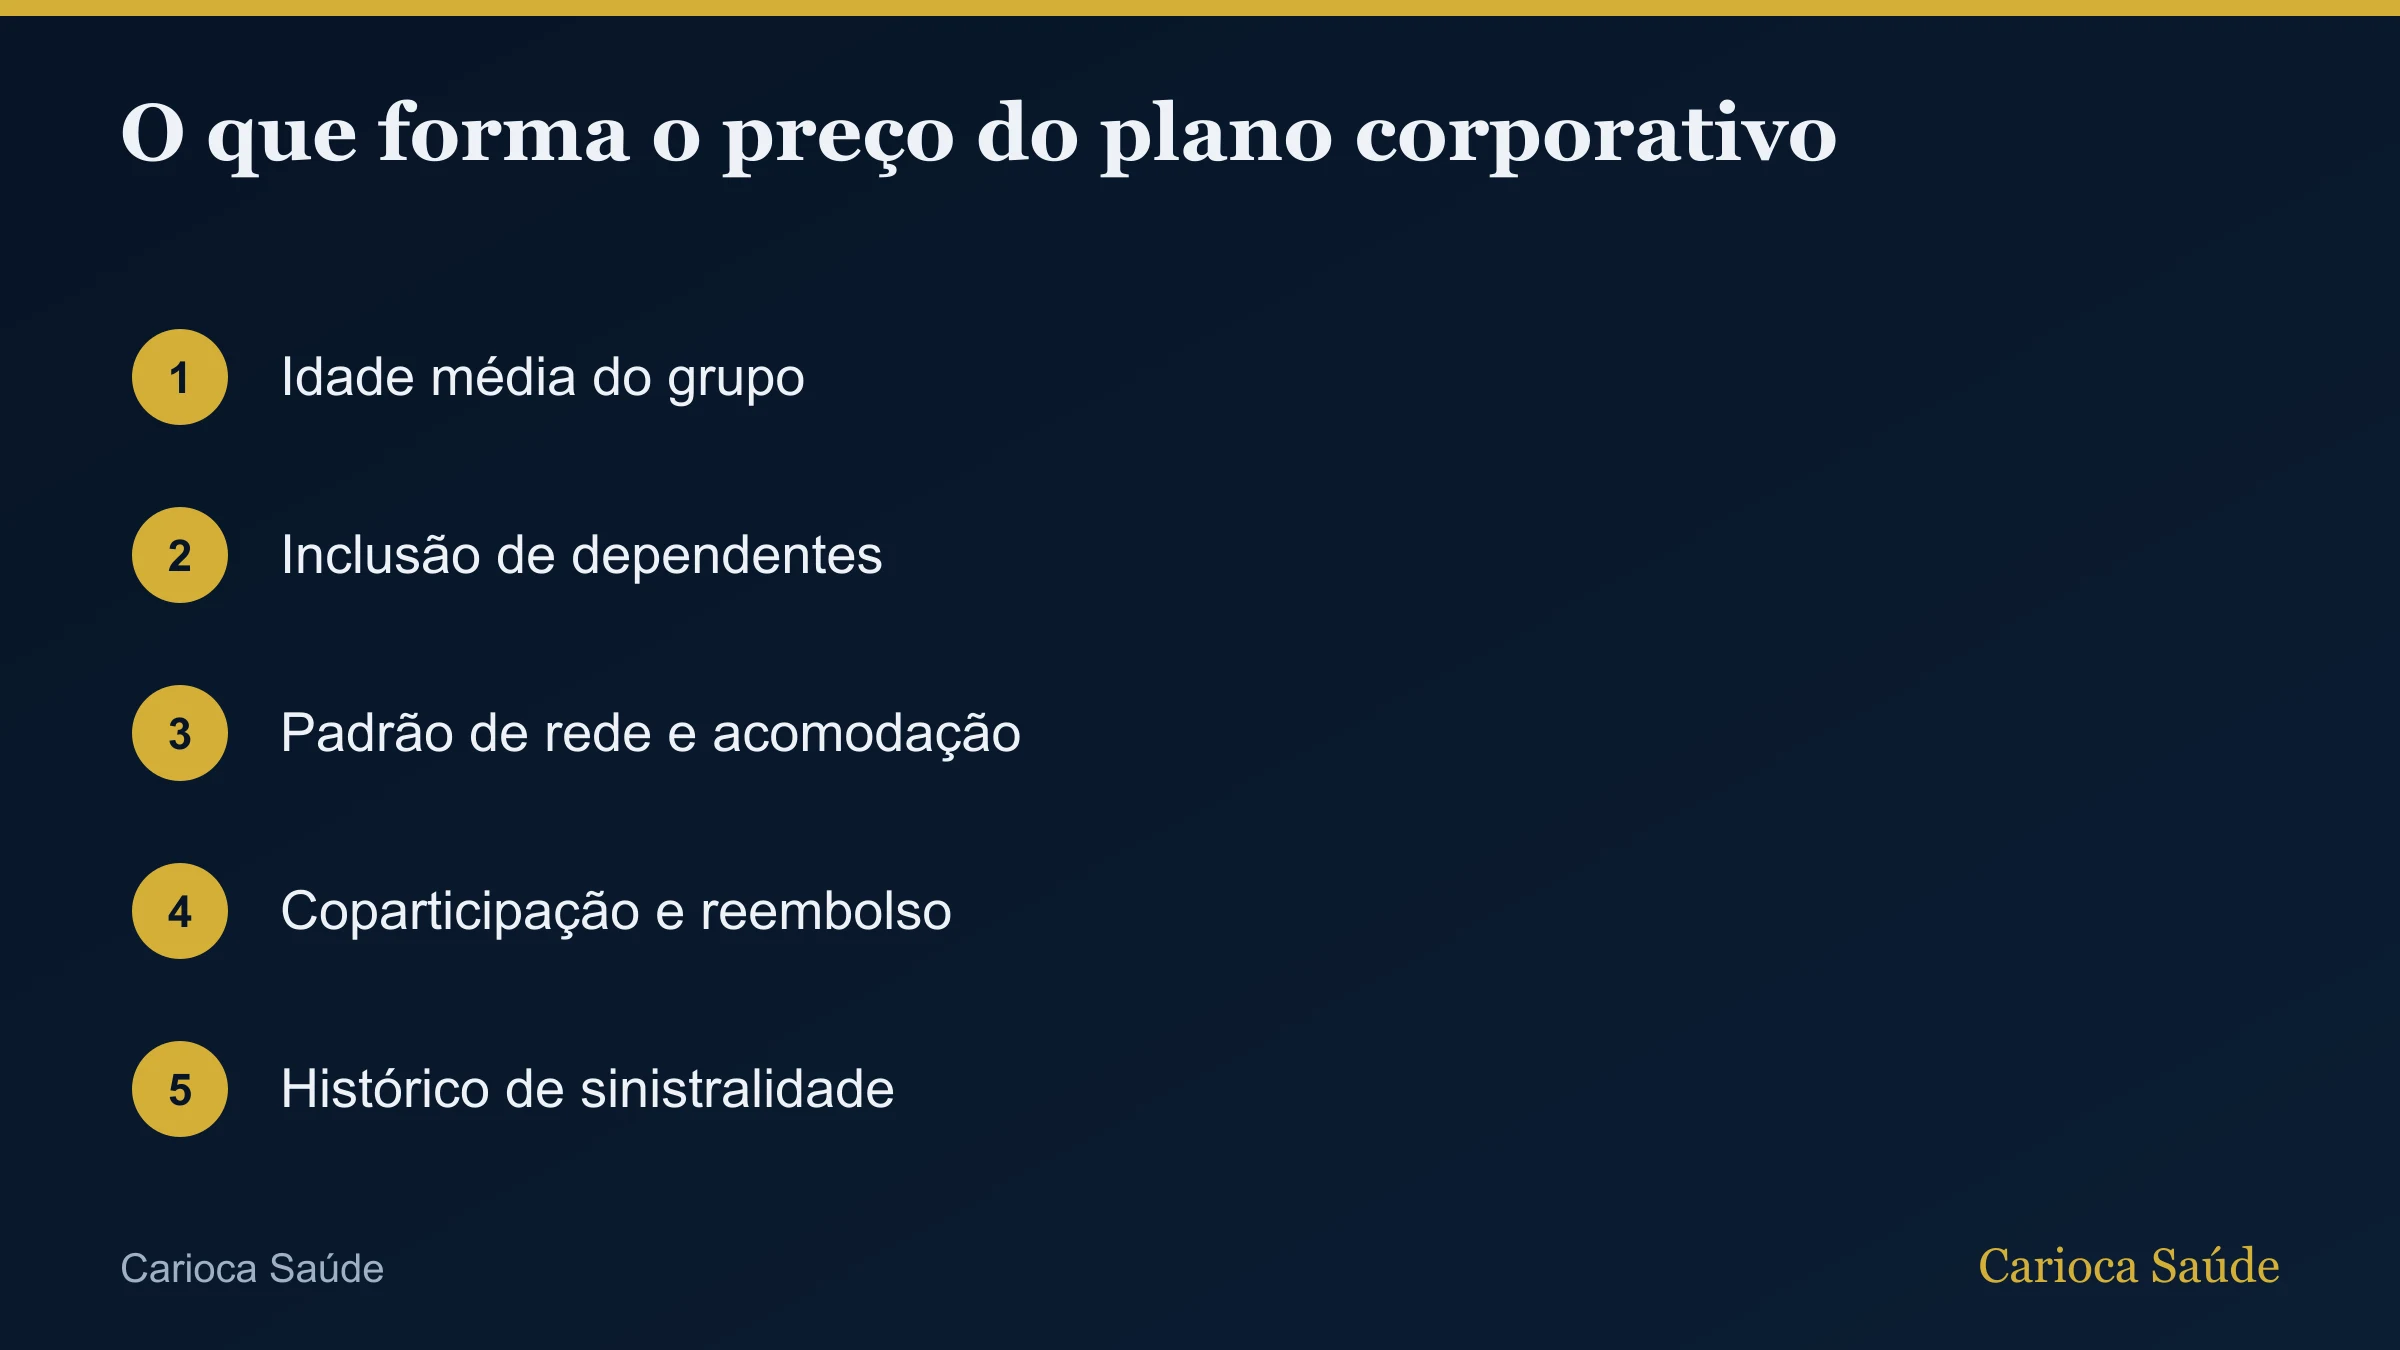
O custo por funcionário depende, sobretudo, de três escolhas: idade média do grupo, inclusão de dependentes e padrão de rede. Uma empresa com equipe jovem e plano regional paga uma fração do que paga uma empresa com diretoria sênior e rede nacional de alto padrão.
O que é sinistralidade e por que ela define o reajuste?
Sinistralidade é a relação entre o que a operadora gastou com o uso do plano pelo grupo (consultas, exames, internações, terapias) e o que a empresa pagou de mensalidade no mesmo período. Se a empresa pagou R$ 1 milhão no ano e o uso custou R$ 800 mil, a sinistralidade foi de 80%.
Em contratos grandes, o reajuste anual parte desse número e da variação dos custos médicos. Por isso, duas empresas com a mesma operadora podem ter reajustes muito diferentes. O guia o que é sinistralidade mostra o cálculo passo a passo.
Sua empresa tem mais de 100 funcionários?
Fale com um corretor para analisar o contrato atual, a sinistralidade e as alternativas do mercado.
Como funciona o reajuste do plano de saúde para grandes empresas?
Para contratos com 30 beneficiários ou mais, a ANS define o reajuste anual como de livre negociação entre a pessoa jurídica e a operadora. A operadora deve fundamentar o percentual proposto, disponibilizar os cálculos para conferência, informar a memória de cálculo com pelo menos 30 dias de antecedência e fazer o índice constar no boleto. A ANS não limita o percentual.
O que dá força à empresa na negociação é ter os próprios dados: relatórios de utilização, sinistralidade mês a mês, casos de alto custo e comparação com propostas de outras operadoras.
Quem decide o plano de saúde na empresa: RH, financeiro ou diretoria?
Os três, com papéis diferentes. O RH conhece a equipe, a demanda por rede e o efeito do benefício na atração e na retenção. O financeiro olha o custo total, a previsibilidade do reajuste e o impacto fiscal. A diretoria decide a política de benefícios e o quanto a empresa quer custear.
Um bom processo de escolha reúne os três desde o início, com os dados do grupo, um desenho de benefício definido e critérios claros para comparar as propostas.
- RH: rede, acesso, satisfação da equipe, saúde mental, absenteísmo
- Financeiro: custo por vida, sinistralidade, reajuste, coparticipação, efeito tributário
- Diretoria: política de benefícios, modelo de custeio, risco jurídico e reputacional
Plano contributário ou não contributário: qual modelo escolher?
No não contributário, a empresa paga toda a mensalidade; no contributário, o funcionário paga uma parte. A escolha muda o direito de permanência no plano depois do desligamento: pelos artigos 30 e 31 da Lei 9.656/1998, só tem direito de manter o plano quem contribuía para a mensalidade, e a coparticipação cobrada apenas em procedimentos não conta como contribuição.
Na prática, o modelo contributário aumenta a participação do funcionário no custo, mas cria uma carteira de ex-empregados e aposentados que pode pesar na sinistralidade. Explicamos em plano de saúde contributário ou não contributário.
Ex-funcionários e aposentados podem continuar no plano da empresa?
Podem, se contribuíam para a mensalidade e assumirem o pagamento integral. Pelas regras da ANS, o demitido sem justa causa mantém o plano por um terço do tempo em que contribuiu, com mínimo de 6 e máximo de 24 meses. O aposentado que contribuiu por 10 anos ou mais mantém enquanto a empresa oferecer o benefício aos ativos; com menos de 10 anos, 1 ano para cada ano de contribuição.
A pessoa tem até 30 dias para optar, contados da comunicação da empresa, e perde o direito ao ser admitida em novo emprego com plano. Veja plano de saúde para demitidos e aposentados.
O que a NR-1 e os riscos psicossociais têm a ver com o plano de saúde?
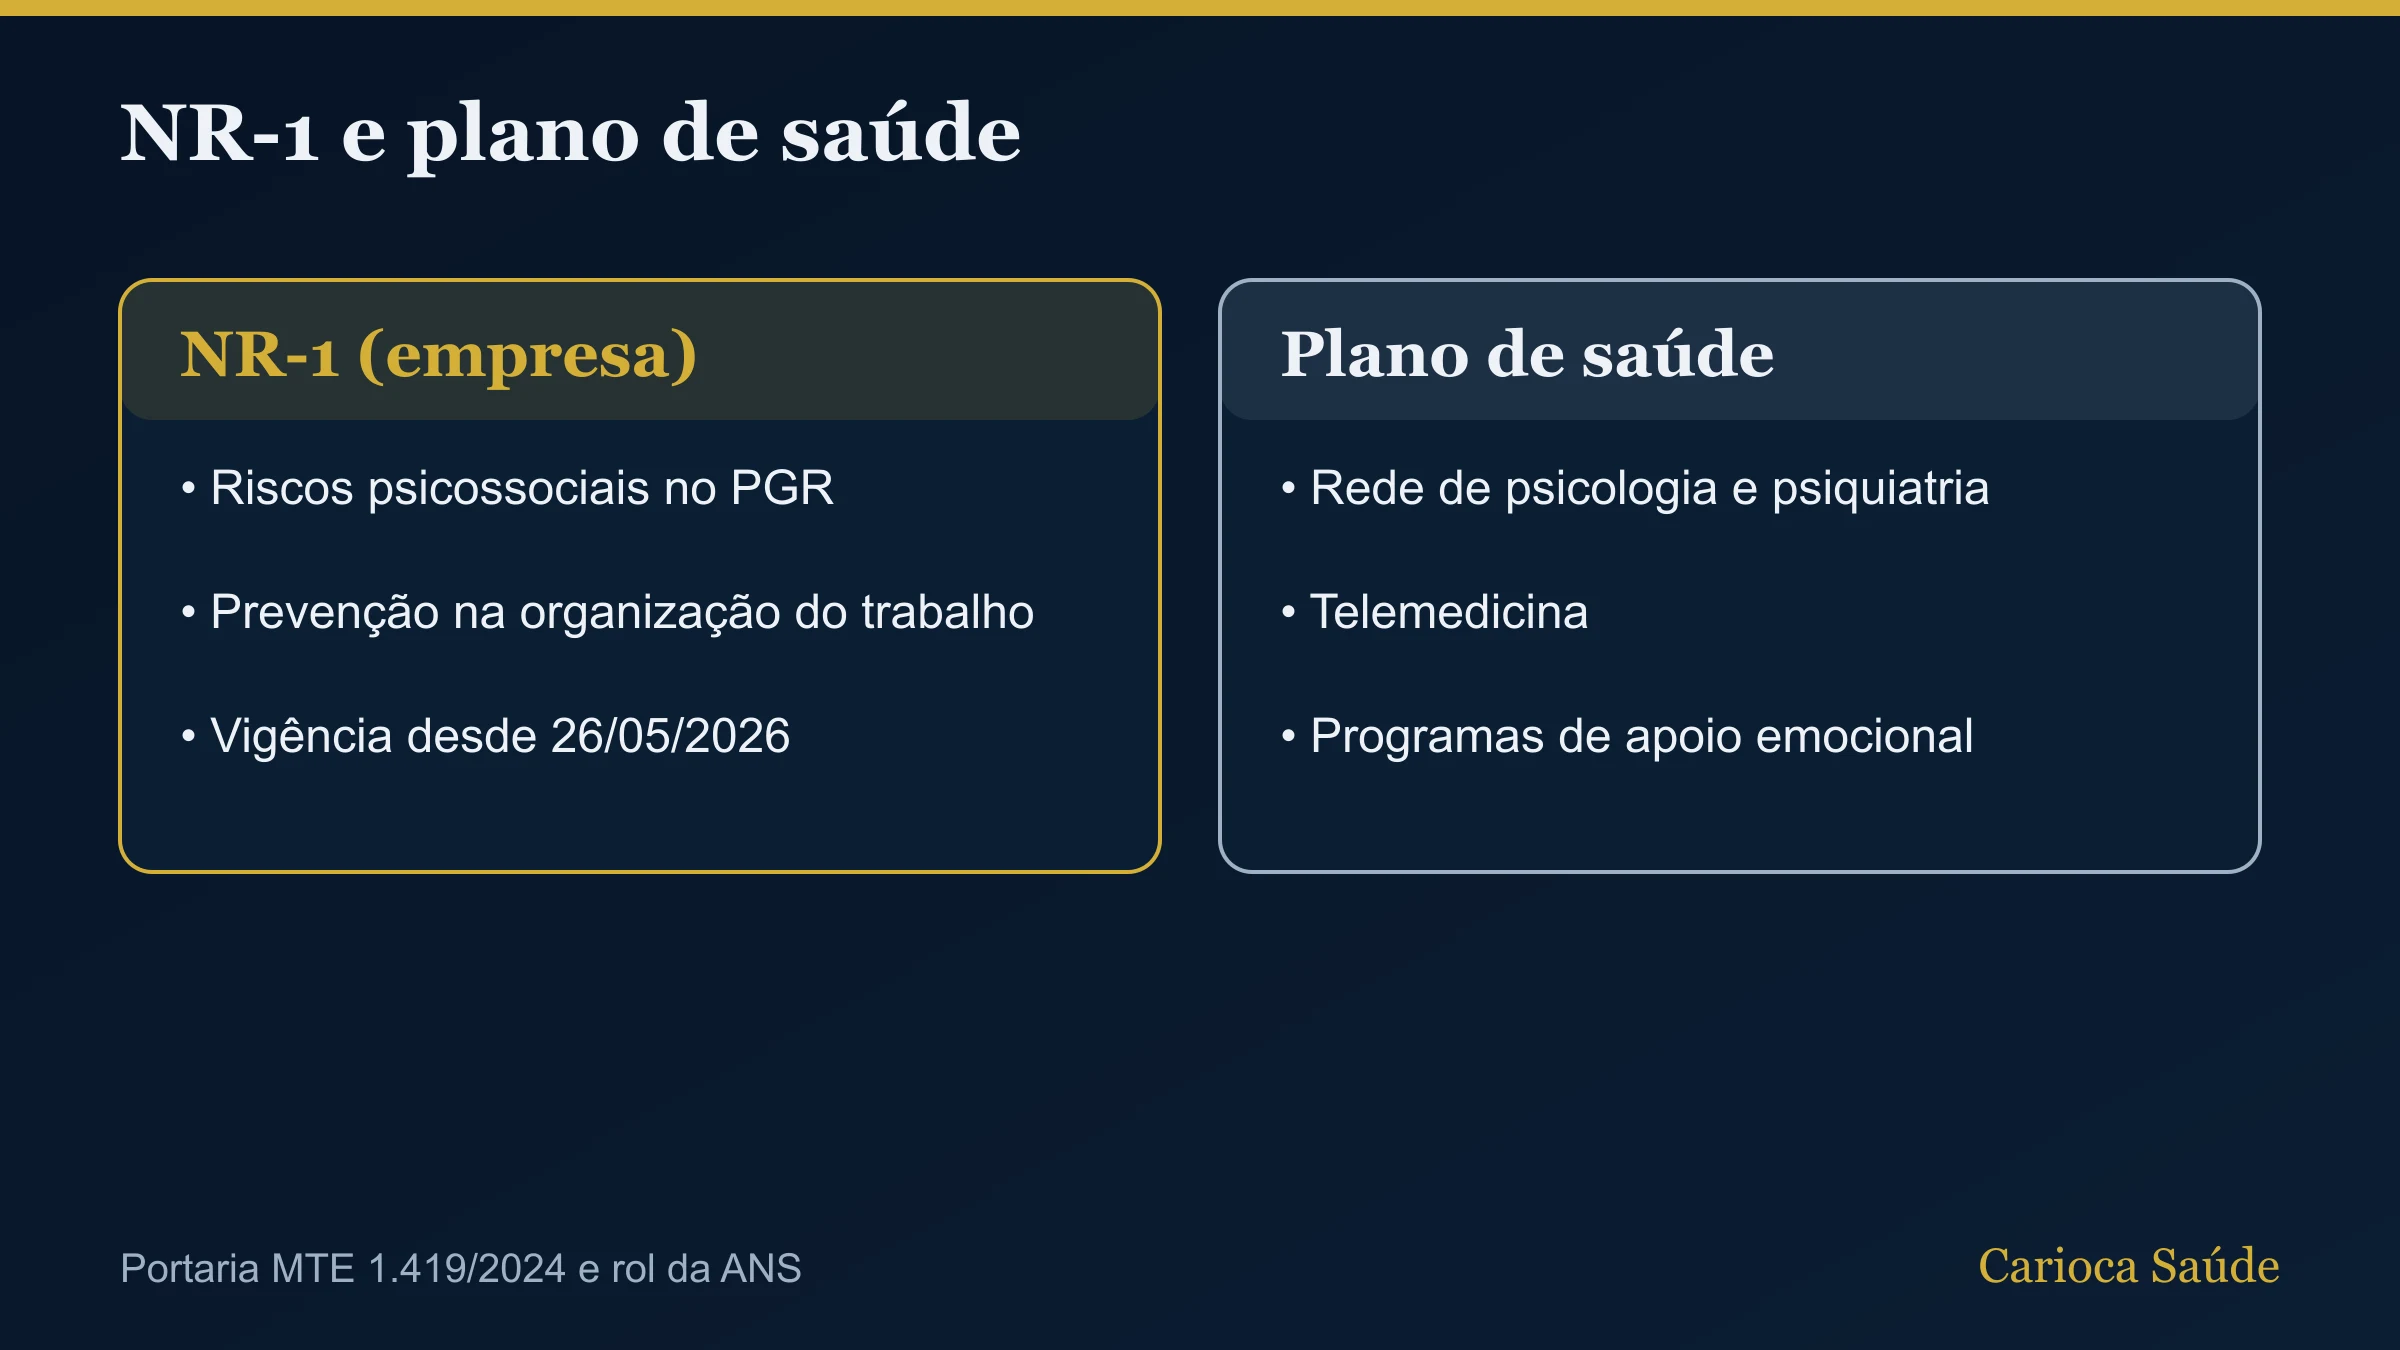
A atualização da NR-1, feita pela Portaria MTE 1.419/2024, incluiu os riscos psicossociais no gerenciamento de riscos ocupacionais, com vigência a partir de 26 de maio de 2026. A norma trata da prevenção no ambiente de trabalho, não do plano de saúde, mas os dois se encontram: saúde mental pesa cada vez mais nos afastamentos e no uso de terapias pelo plano.
Rede de psicologia e psiquiatria, telemedicina e programas de apoio emocional passaram a ser critério de escolha do plano em empresas grandes. Detalhamos em saúde mental no trabalho e NR-1.
Como reduzir o custo do plano de saúde corporativo sem cortar o benefício?
As medidas que mais funcionam em contratos grandes:
- Acompanhar a sinistralidade todo mês, e não só na data do reajuste
- Coparticipação bem desenhada, com teto, que modere o uso sem afastar a prevenção
- Programas de atenção primária e de doenças crônicas, que evitam internações
- Telemedicina para casos simples, que tiram consultas do pronto-socorro
- Rede ajustada à geografia da equipe, sem pagar por hospitais que ninguém usa
- Cotação periódica com outras operadoras, para ter referência na negociação
Quando vale trocar de operadora em uma empresa grande?
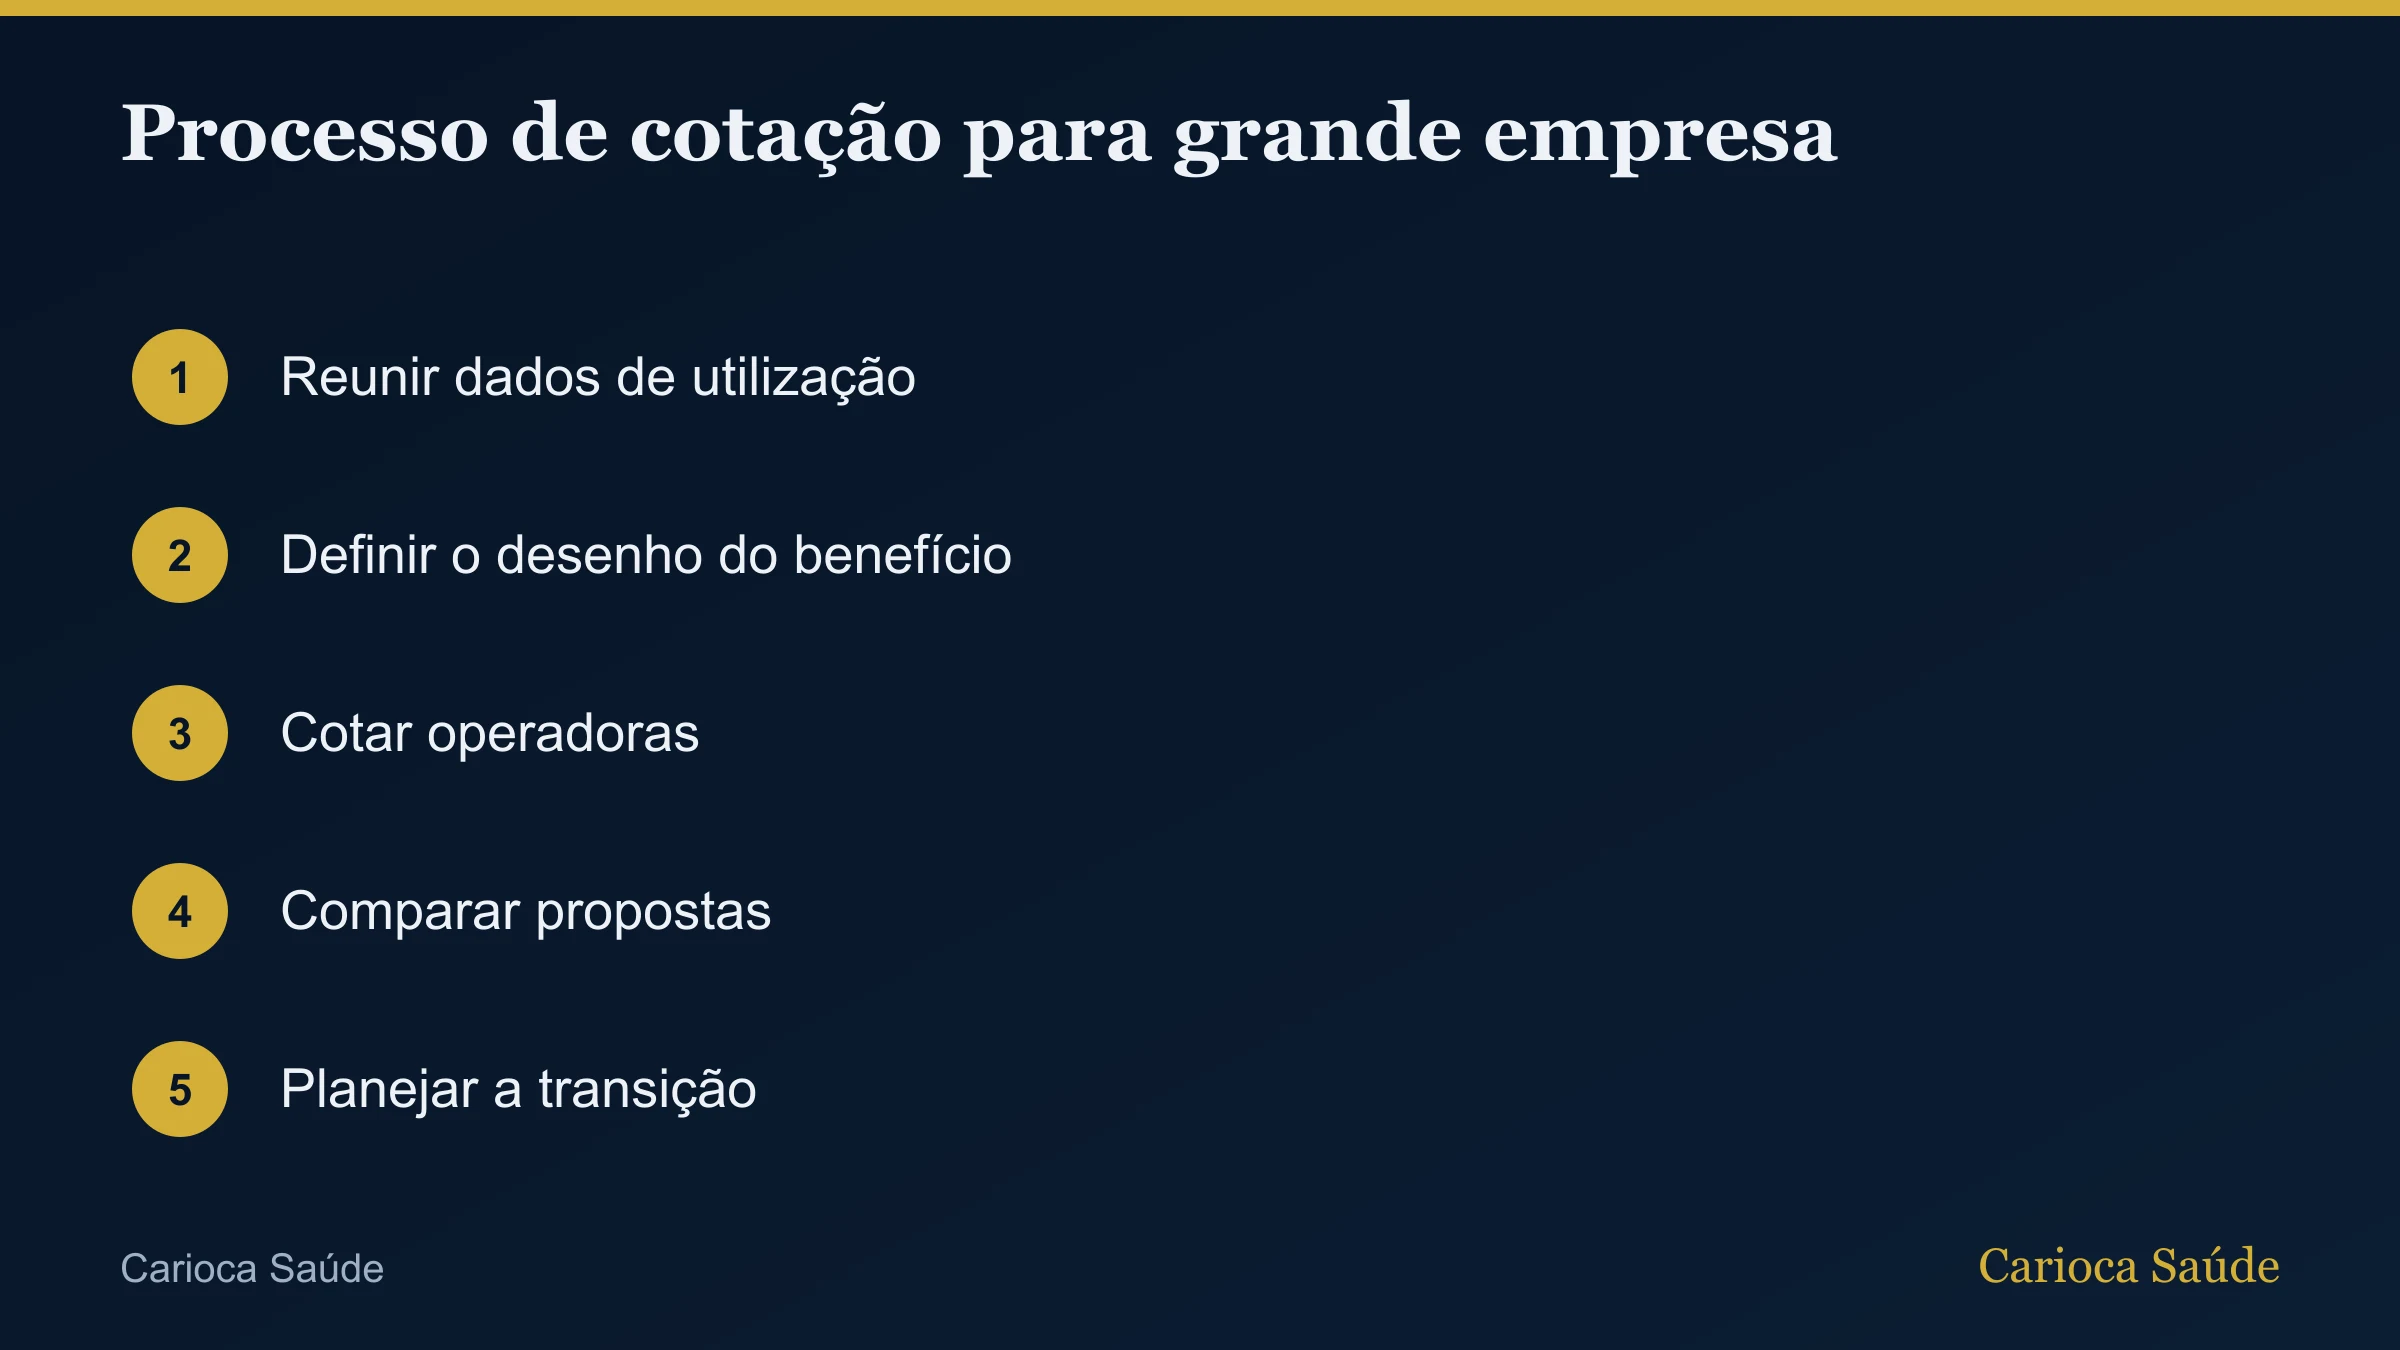
Quando o reajuste proposto fica acima do que o mercado oferece para o mesmo perfil, quando a rede deixou de atender onde a equipe está ou quando o atendimento piora. A troca exige cuidado: carências, pacientes em tratamento, carteira de inativos e prazos de rescisão do contrato atual precisam entrar no plano de transição.
Um processo de cotação estruturado, com dados de utilização e um caderno de requisitos, costuma trazer propostas comparáveis e serve de referência mesmo quando a empresa decide ficar. Explicamos em como trocar de operadora no plano empresarial.
O que uma corretora faz por uma empresa grande?
Além de cotar, a corretora organiza os dados do grupo, desenha o benefício com o RH, conduz a negociação do reajuste, acompanha a sinistralidade, cuida de inclusões e exclusões e atende os funcionários nos problemas do dia a dia com a operadora. A remuneração da corretora é paga pela operadora, sem custo adicional para a empresa.
A Carioca Saúde atende empresas em todo o estado do Rio de Janeiro e trabalha com as principais operadoras do mercado.
Quanto custa o odontológico para empresas com mais de 100 vidas?
No odontológico, o sistema de cotação tem tabela de 100 a 199 vidas: a Odontoprev Nacional Integral custava R$ 13,90 por pessoa (abril de 2026) e o Bradesco Dental Padrão DOC compulsório, R$ 12,87 (fevereiro de 2026). O preço é único para todas as idades e costuma entrar no pacote junto com o plano médico. Veja plano odontológico empresarial.
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
Em empresas com mais de 100 vidas, o plano de saúde é um contrato negociado, não uma tabela: o preço sai do perfil do grupo e o reajuste, da sinistralidade. Quem controla o custo dos próximos anos é a gestão do benefício, com dados de utilização, desenho de coparticipação, programas de saúde e cotação periódica. A Carioca Saúde apoia RH, financeiro e diretoria da escolha à renovação, sem custo para a empresa.
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Perguntas frequentes
Existe tabela de plano de saúde para empresas com mais de 100 funcionários?
Não. Nesse porte, a operadora faz uma proposta específica pelo perfil do grupo, com idade, histórico de uso, rede e desenho do benefício.
A ANS limita o reajuste do plano corporativo?
Não. Para 30 vidas ou mais, o reajuste é de livre negociação, mas a operadora deve fundamentar a proposta e disponibilizar os cálculos.
A empresa é obrigada a oferecer plano de saúde?
A lei não obriga, mas convenções coletivas de algumas categorias podem prever o benefício. Vale conferir a convenção da sua categoria.
Quanto custa a corretora para a empresa?
Nada adicional: a corretagem é paga pela operadora.
Conteúdo ampliado em 04/11/2026.
Como estimar o orçamento anual do plano de saúde antes de pedir a cotação para mais de 100 funcionários?
Use as tabelas de 30 a 99 vidas como régua e multiplique por 100 vidas: na faixa de 29 a 33 anos em enfermaria (2026), isso dá de R$ 15.882 por mês no Hapvida Smart 200 Rio a R$ 31.993 no Bradesco Efetivo IV, ou de R$ 190.584 a R$ 383.916 por ano. Na faixa de 59 anos ou mais, os mesmos cem beneficiários custariam de R$ 57.430 a R$ 112.029 por mês.
Não é proposta, porque a empresa grande é precificada pelo perfil do grupo e nenhuma equipe tem todos os beneficiários na mesma faixa. Serve para dois usos: saber em que ordem de grandeza o benefício vai pesar na folha e medir o tamanho de cada ponto de reajuste. Um ponto percentual sobre R$ 190.584 anuais são R$ 1.905,84; sobre R$ 383.916, R$ 3.839,16. Um reajuste de 15% sobre o valor mais baixo desse intervalo (R$ 28.587,60 por ano) já passa de um mês e meio de mensalidade do mesmo contrato.
O odontológico entra à parte e é pequeno: para 100 vidas, R$ 1.390 por mês na Odontoprev Nacional Integral (abril de 2026) e R$ 1.287 no Bradesco Dental Padrão DOC compulsório (fevereiro de 2026), ou R$ 16.680 e R$ 15.444 por ano. Com esse intervalo em mãos, o pedido de cotação de plano de saúde para a sua empresa já chega com a faixa de preço esperada e a pirâmide etária real, e você compara as propostas com a referência de 30 a 99 vidas.
- 100 vidas de 29 a 33 anos, Hapvida Smart 200 Rio: R$ 15.882 por mês, R$ 190.584 por ano
- 100 vidas de 29 a 33 anos, Bradesco Efetivo IV: R$ 31.993 por mês, R$ 383.916 por ano
- 100 vidas de 59 anos ou mais: de R$ 57.430 a R$ 112.029 por mês
- Odontológico para 100 vidas: R$ 15.444 a R$ 16.680 por ano
Mais perguntas
Quanto custa por ano o plano de saúde de 100 funcionários de 29 a 33 anos?
Como referência, de R$ 190.584 a R$ 383.916 por ano em enfermaria, multiplicando as tabelas de 30 a 99 vidas de 2026 (Hapvida Smart 200 Rio e Bradesco Efetivo IV). Empresas acima de 100 vidas recebem proposta própria.
Quanto custa o odontológico para 100 vidas?
De R$ 1.287 a R$ 1.390 por mês nas tabelas de 100 a 199 vidas consultadas: Bradesco Dental Padrão DOC compulsório (fevereiro de 2026) e Odontoprev Nacional Integral (abril de 2026).
Continue lendo
- Plano de saúde empresarial no RJ
- Plano de saúde para empresas de 30 a 99 vidas
- O que é sinistralidade no plano de saúde
- Gestão de benefícios corporativos
- Como reduzir custos do plano de saúde empresarial
Veja também
- Amil empresarial no Rio de Janeiro: quais planos existem e quanto custa por funcionário?
- Bradesco Saúde empresarial no Rio de Janeiro: quais planos existem e quanto custa?
- SulAmérica empresarial no Rio de Janeiro: quais planos existem e quanto custa?
- Hapvida NotreDame empresarial no Rio de Janeiro: quais planos existem e quanto custa?
- Porto Saúde empresarial no Rio de Janeiro: quais planos existem e quanto custa?
- Unimed empresarial no Rio de Janeiro: quais cooperativas atendem empresas e quanto custa?
Sua empresa tem mais de 100 funcionários?
Fale com um corretor para analisar o contrato atual, a sinistralidade e as alternativas do mercado.

