Plano de saúde pode aumentar depois dos 60 anos?
Publicado em 20/10/2026
Não por causa da idade. Nos contratos assinados desde 2004, a última faixa etária começa aos 59 anos, e o Estatuto da Pessoa Idosa proíbe cobrar mais de quem tem 60 anos ou mais por ser idoso. O que continua acontecendo depois dos 60 é o reajuste anual, que vale para todos os beneficiários do plano. Veja como separar uma coisa da outra e o que fazer se o aumento parecer errado.
Ainda não sabe o que procurar?
Responda 4 perguntas rápidas e descubra qual perfil de plano combina com você, sem estimativa de preço.
Plano de saúde pode aumentar por idade depois dos 60 anos?
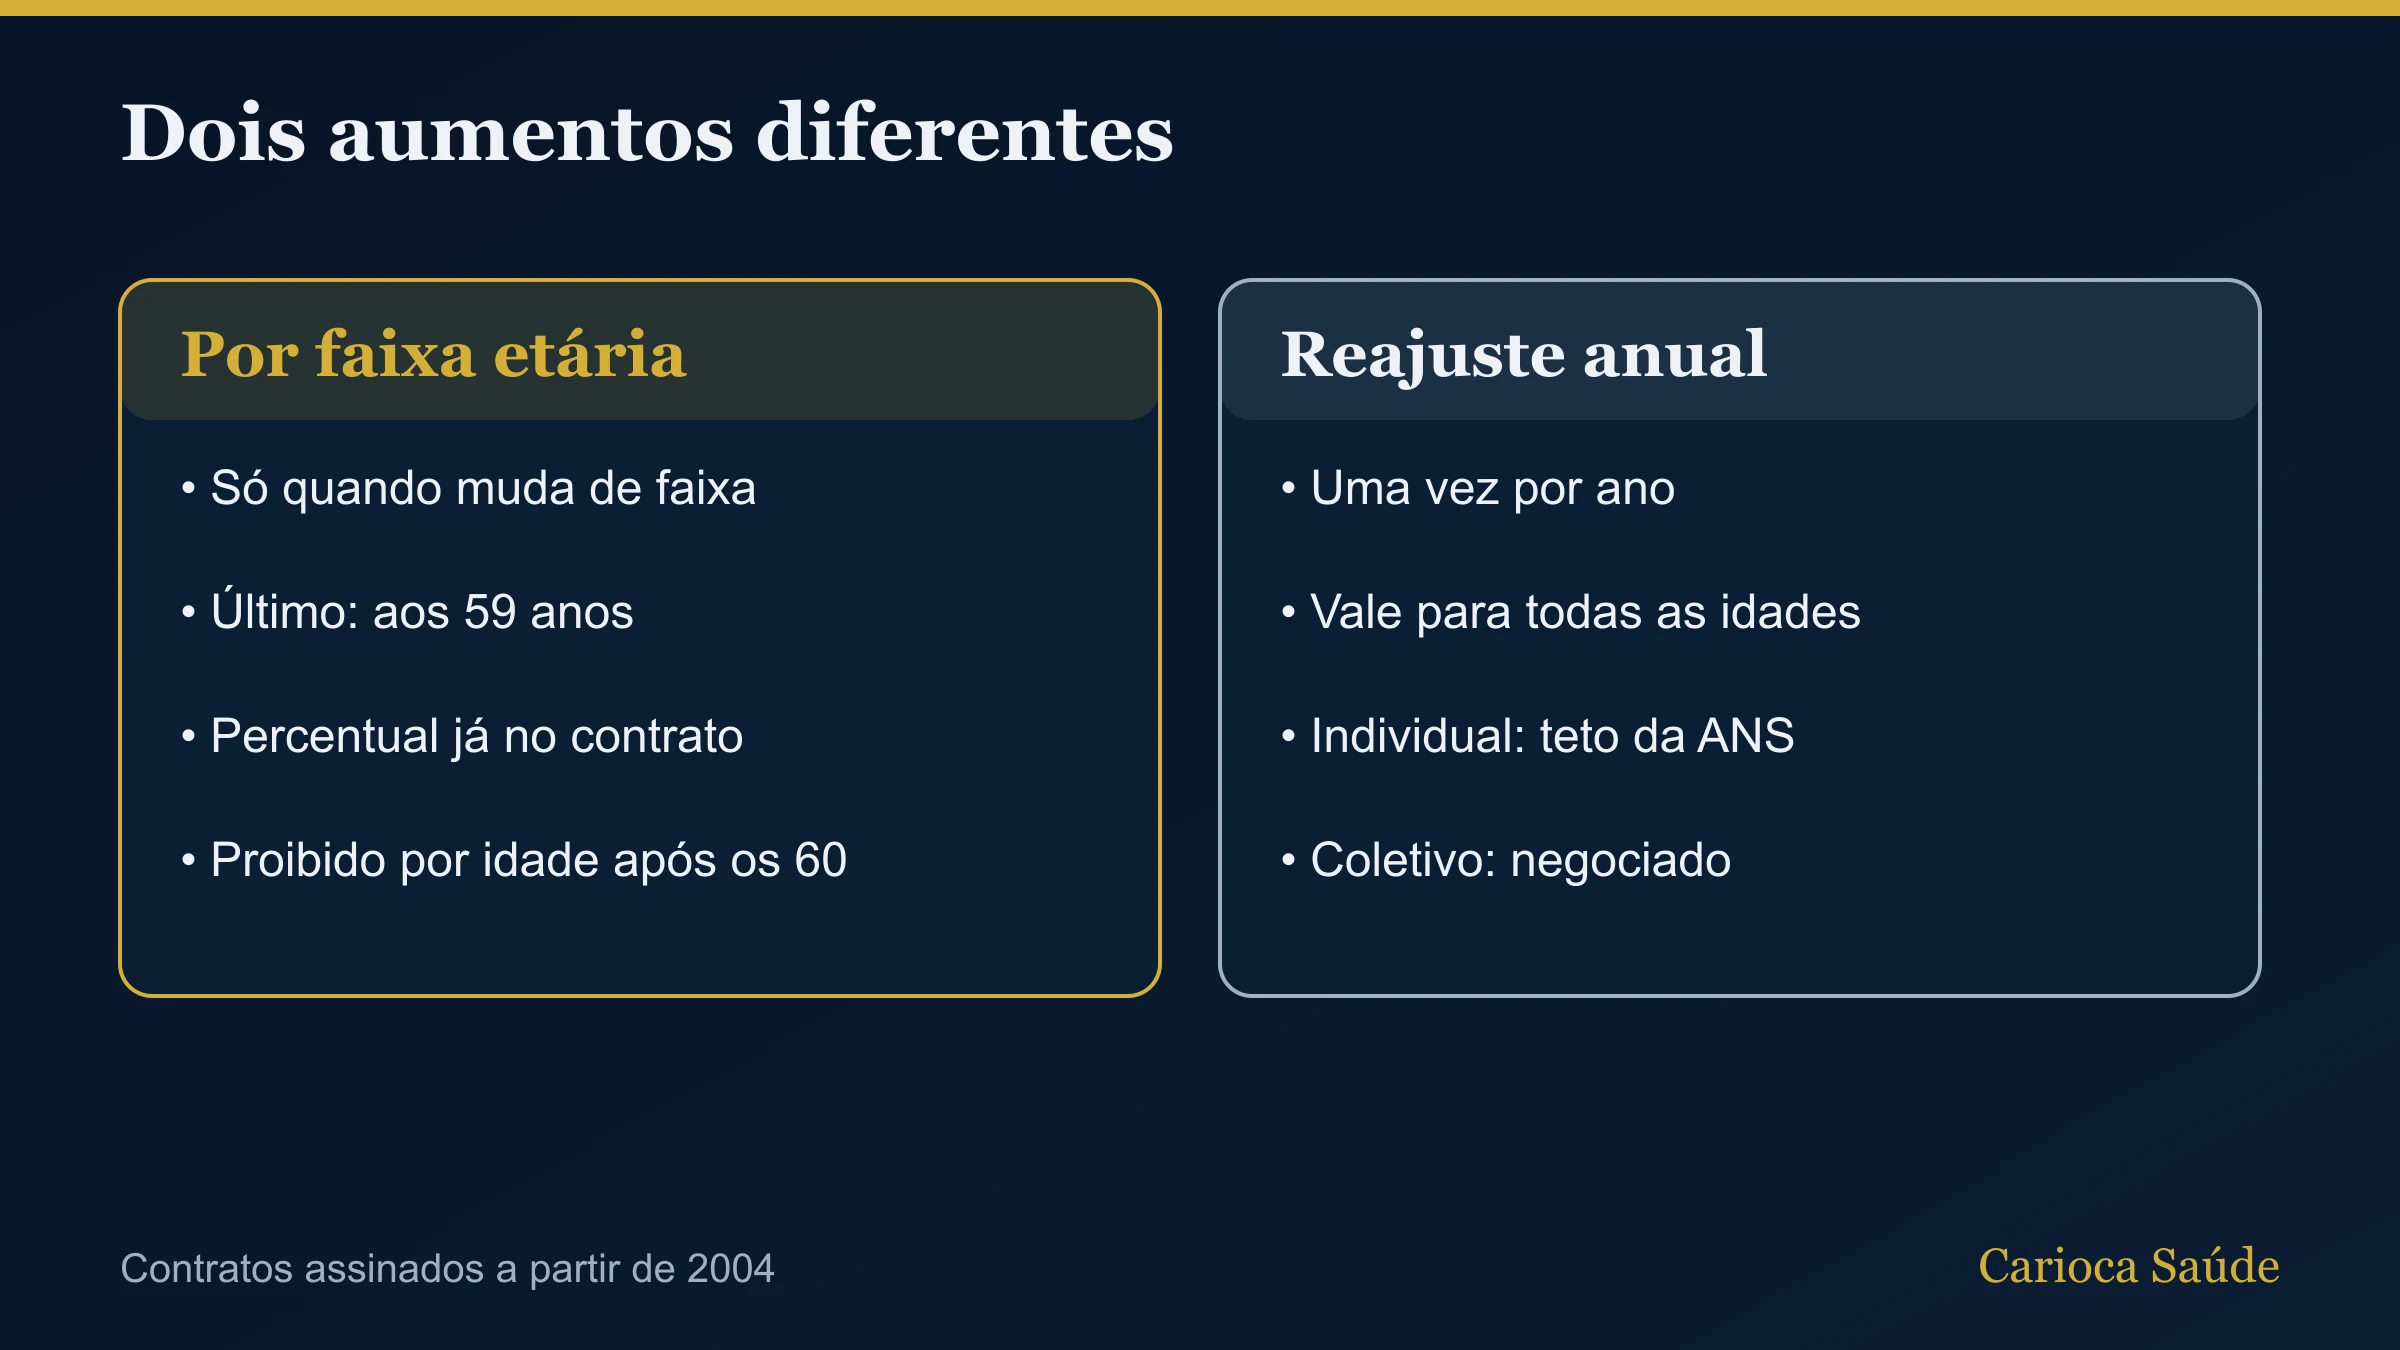
Não. O Estatuto da Pessoa Idosa (Lei 10.741/2003) proíbe a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferentes em razão da idade. Para acompanhar essa regra, a ANS fixou a última faixa etária aos 59 anos nos contratos feitos a partir de 2004.
Na prática, o último aumento por idade acontece no aniversário de 59 anos. Aos 60, 65, 70 ou 80, a idade não muda mais o preço. Isso vale para todos os tipos de plano: individual, familiar, por adesão, empresarial e MEI.
Então por que o plano de saúde do idoso continua aumentando?
Por causa do reajuste anual. Uma vez por ano, na data de aniversário do contrato, a mensalidade é reajustada para todos os beneficiários, de qualquer idade. Esse reajuste não é por idade: ele reflete a variação de custos da operadora e o uso do plano.
Nos planos individuais e familiares, a ANS define o teto do reajuste anual. Nos coletivos, como os empresariais e os de adesão, o percentual é negociado, e por isso pode ser maior.
Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.
Plano de saúde pode aumentar aos 59 anos?
Pode, e esse costuma ser o maior aumento da vida do plano. Nas tabelas do Rio de Janeiro, a passagem da faixa de 54 a 58 para a de 59 anos ou mais fica, em geral, entre 30% e 56%. Exemplos do sistema de cotação usado pela Carioca Saúde:
| Plano individual | Tabela | 54 a 58 anos | 59 anos ou mais | Aumento |
|---|---|---|---|---|
| Hapvida Smart Rio, enfermaria, coparticipação parcial | julho de 2026 | R$ 830,84 | R$ 1.279,51 | +54% |
| Assim Saúde A5, ambulatorial | janeiro de 2026 | R$ 717,08 | R$ 1.039,77 | +45% |
| Samoc 400, enfermaria | maio de 2026 | R$ 695,21 | R$ 1.084,54 | +56% |
| MedSênior RJ1, enfermaria | abril de 2026 | R$ 1.080,98 | R$ 1.416,08 | +31% |
Quanto custa um plano de saúde depois dos 60 anos no RJ?
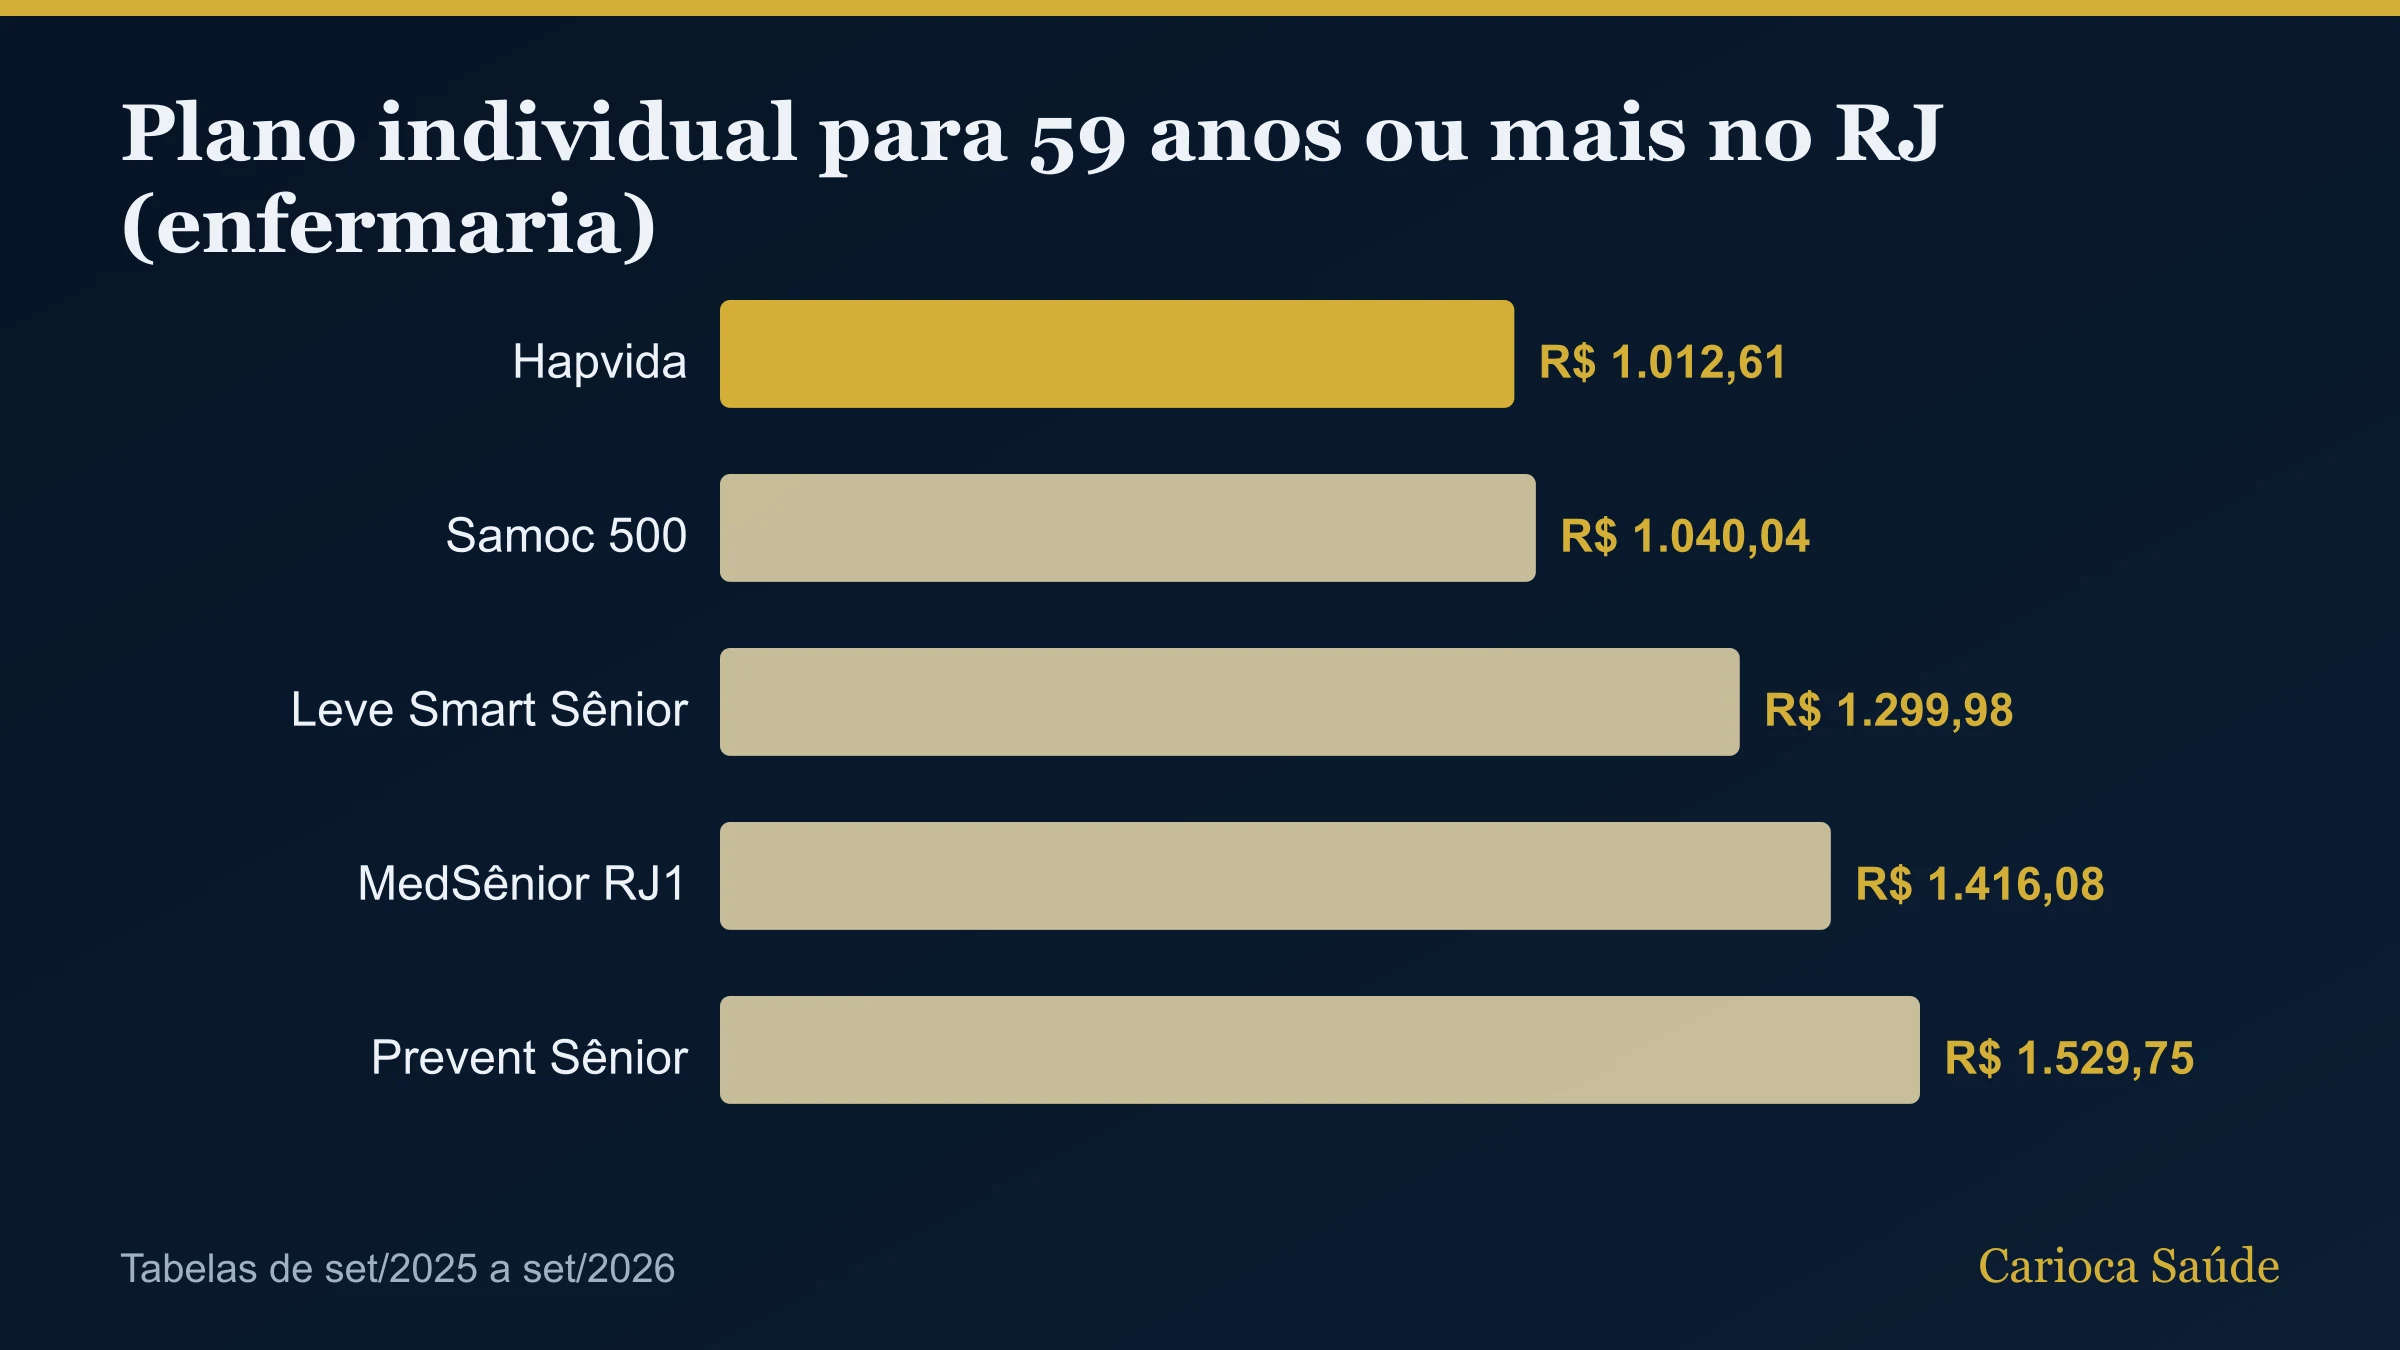
Como todos estão na mesma faixa, o que muda é a operadora e o tipo de plano. Valores da faixa de 59 anos ou mais em planos individuais com internação, no sistema de cotação:
| Plano individual (enfermaria) | Tabela | 59 anos ou mais |
|---|---|---|
| Hapvida Smart Rio, coparticipação total | julho de 2026 | R$ 1.012,61 |
| Samoc 500 | maio de 2026 | R$ 1.040,04 |
| Leve Smart Sênior | setembro de 2026 | R$ 1.299,98 |
| MedSênior RJ1 | abril de 2026 | R$ 1.416,08 |
| Prevent Sênior MA+S | setembro de 2025 | R$ 1.529,75 |
Plano empresarial ou MEI depois dos 60 anos: é mais barato?
Muitas vezes é. Quem tem 60 anos ou mais e um CNPJ, inclusive de MEI, pode entrar em tabelas empresariais, que costumam ter valores menores na última faixa. Exemplos de tabelas para pequenas empresas, em enfermaria com coparticipação, para 59 anos ou mais:
- Klini Rede Casa Hospitalar (maio de 2026): R$ 429,98
- Assim Saúde A20, coparticipação parcial (junho de 2026): R$ 613,17
- Porto Seguro Bronze Rio Pro, coparticipação de 30% (agosto de 2026): R$ 627,95
Plano por adesão depois dos 60 anos: quanto custa?
O plano por adesão é contratado por meio de uma entidade de classe ou associação profissional, com uma administradora no meio. Para quem tem 60 anos ou mais e se encaixa numa dessas entidades, é mais uma opção para comparar. Valores da faixa de 59 anos ou mais em enfermaria, no sistema de cotação:
| Plano por adesão (enfermaria) | Tabela | 59 anos ou mais |
|---|---|---|
| Hapvida NotreDame Smart 200 Rio, coparticipação total | junho de 2026 | R$ 1.064,22 |
| Amil Bronze RJ, coparticipação total | fevereiro de 2026 | R$ 1.113,16 |
| SulAmérica Direto Nacional, com coparticipação | agosto de 2026 | R$ 1.725,88 |
Depois dos 60 anos, enfermaria ou apartamento?
A diferença de preço entre enfermaria e apartamento na última faixa fica perto de 15% nos planos sênior do Rio. Na MedSênior, o RJ1 em enfermaria custava R$ 1.416,08 e o RJ2 em apartamento, R$ 1.643,59 (tabela de abril de 2026), R$ 227,51 a mais por mês. Na Leve Smart Sênior (setembro de 2026), enfermaria R$ 1.299,98 e apartamento R$ 1.494,98, R$ 195,00 a mais.
Para quem tem mais idade, o apartamento pesa mais na decisão, porque permite acompanhante com mais conforto durante internações. Mas a lei já garante acompanhante para pessoas com 60 anos ou mais também na enfermaria. Comparamos as duas opções em enfermaria ou apartamento: o que muda.
Idoso pode contratar um plano de saúde novo depois dos 60 anos?
Pode, em qualquer idade. Não existe idade máxima para entrar num plano de saúde, e a operadora não pode recusar a proposta por causa da idade. O que existe são as carências normais do contrato, como 180 dias para internações, e a possível cobertura parcial temporária para doenças que a pessoa já tinha e declarou.
Quem já tem plano há pelo menos dois anos não precisa recomeçar do zero: a portabilidade de carências leva o tempo cumprido para o plano novo. Por isso, para quem já tem plano, trocar costuma ser mais vantajoso do que cancelar e contratar outro.
O plano de saúde pode aumentar depois dos 60 anos em contrato antigo?
Os contratos assinados antes de 1999, que não foram adaptados à Lei dos Planos de Saúde, seguem as regras escritas no próprio contrato. Alguns têm faixas que vão além dos 60 anos. Os contratos entre 1999 e 2003 têm sete faixas, com aumentos possíveis aos 60 e aos 70 anos.
Mesmo nesses casos, a Justiça costuma analisar se o percentual é razoável e se estava claro no contrato. O Superior Tribunal de Justiça já decidiu que o reajuste por idade é válido quando está previsto no contrato, segue as normas e não é desproporcional.
Se você tem um contrato antigo, vale pedir à operadora a cópia da cláusula de reajuste e conferir se o aumento aplicado bate com ela.
Plano de saúde do idoso pode aumentar duas vezes no mesmo ano?
Pode, quando o aniversário de 59 anos e o reajuste anual caem no mesmo ano. São dois aumentos de natureza diferente: um por mudança de faixa e outro pela variação de custos. Depois dos 59, sobra só o reajuste anual, uma vez por ano.
Dois aumentos por idade no mesmo ano, ou um aumento por idade depois dos 60 num contrato de 2004 em diante, não deveriam acontecer. Se acontecer, peça explicação por escrito.
O reajuste anual do idoso no plano coletivo pode ser maior?
O percentual é o mesmo para todos os beneficiários do contrato, mas nos planos coletivos ele não tem teto da ANS. Em contratos com muitos idosos, a operadora pode alegar uso alto e propor um reajuste maior para o grupo inteiro.
Nos contratos com até 29 vidas, a ANS obriga a operadora a juntar todos os pequenos contratos num mesmo agrupamento e aplicar um percentual único, o que reduz o risco de um reajuste muito alto só porque alguém do grupo usou mais. Vale pedir o extrato do cálculo todo ano.
Plano de saúde pode recusar idoso ou cobrar mais por doença?
Não pode recusar. A lei proíbe impedir alguém de entrar num plano por causa da idade ou de doença. O que a operadora pode fazer, quando a pessoa declara uma doença que já tinha, é aplicar a cobertura parcial temporária: por até 24 meses, cirurgias, internações em UTI e procedimentos de alta complexidade ligados àquela doença ficam fora da cobertura. Consultas e exames continuam cobertos.
Em alguns produtos, a operadora oferece trocar essa cobertura parcial por um valor a mais na mensalidade, o agravo. Explicamos as duas opções em doença preexistente no plano de saúde.
Como saber se o aumento do plano de saúde do idoso é abusivo?
Alguns sinais de alerta:
- Aumento por idade depois dos 60 anos num contrato assinado a partir de 2004.
- Percentual de reajuste anual acima do teto da ANS num plano individual ou familiar.
- Aumento sem aviso, sem explicação no boleto ou sem o percentual informado.
- Reajuste coletivo muito acima dos anos anteriores, sem extrato que explique o cálculo.
O que fazer se o plano de saúde aumentou depois dos 60 anos?
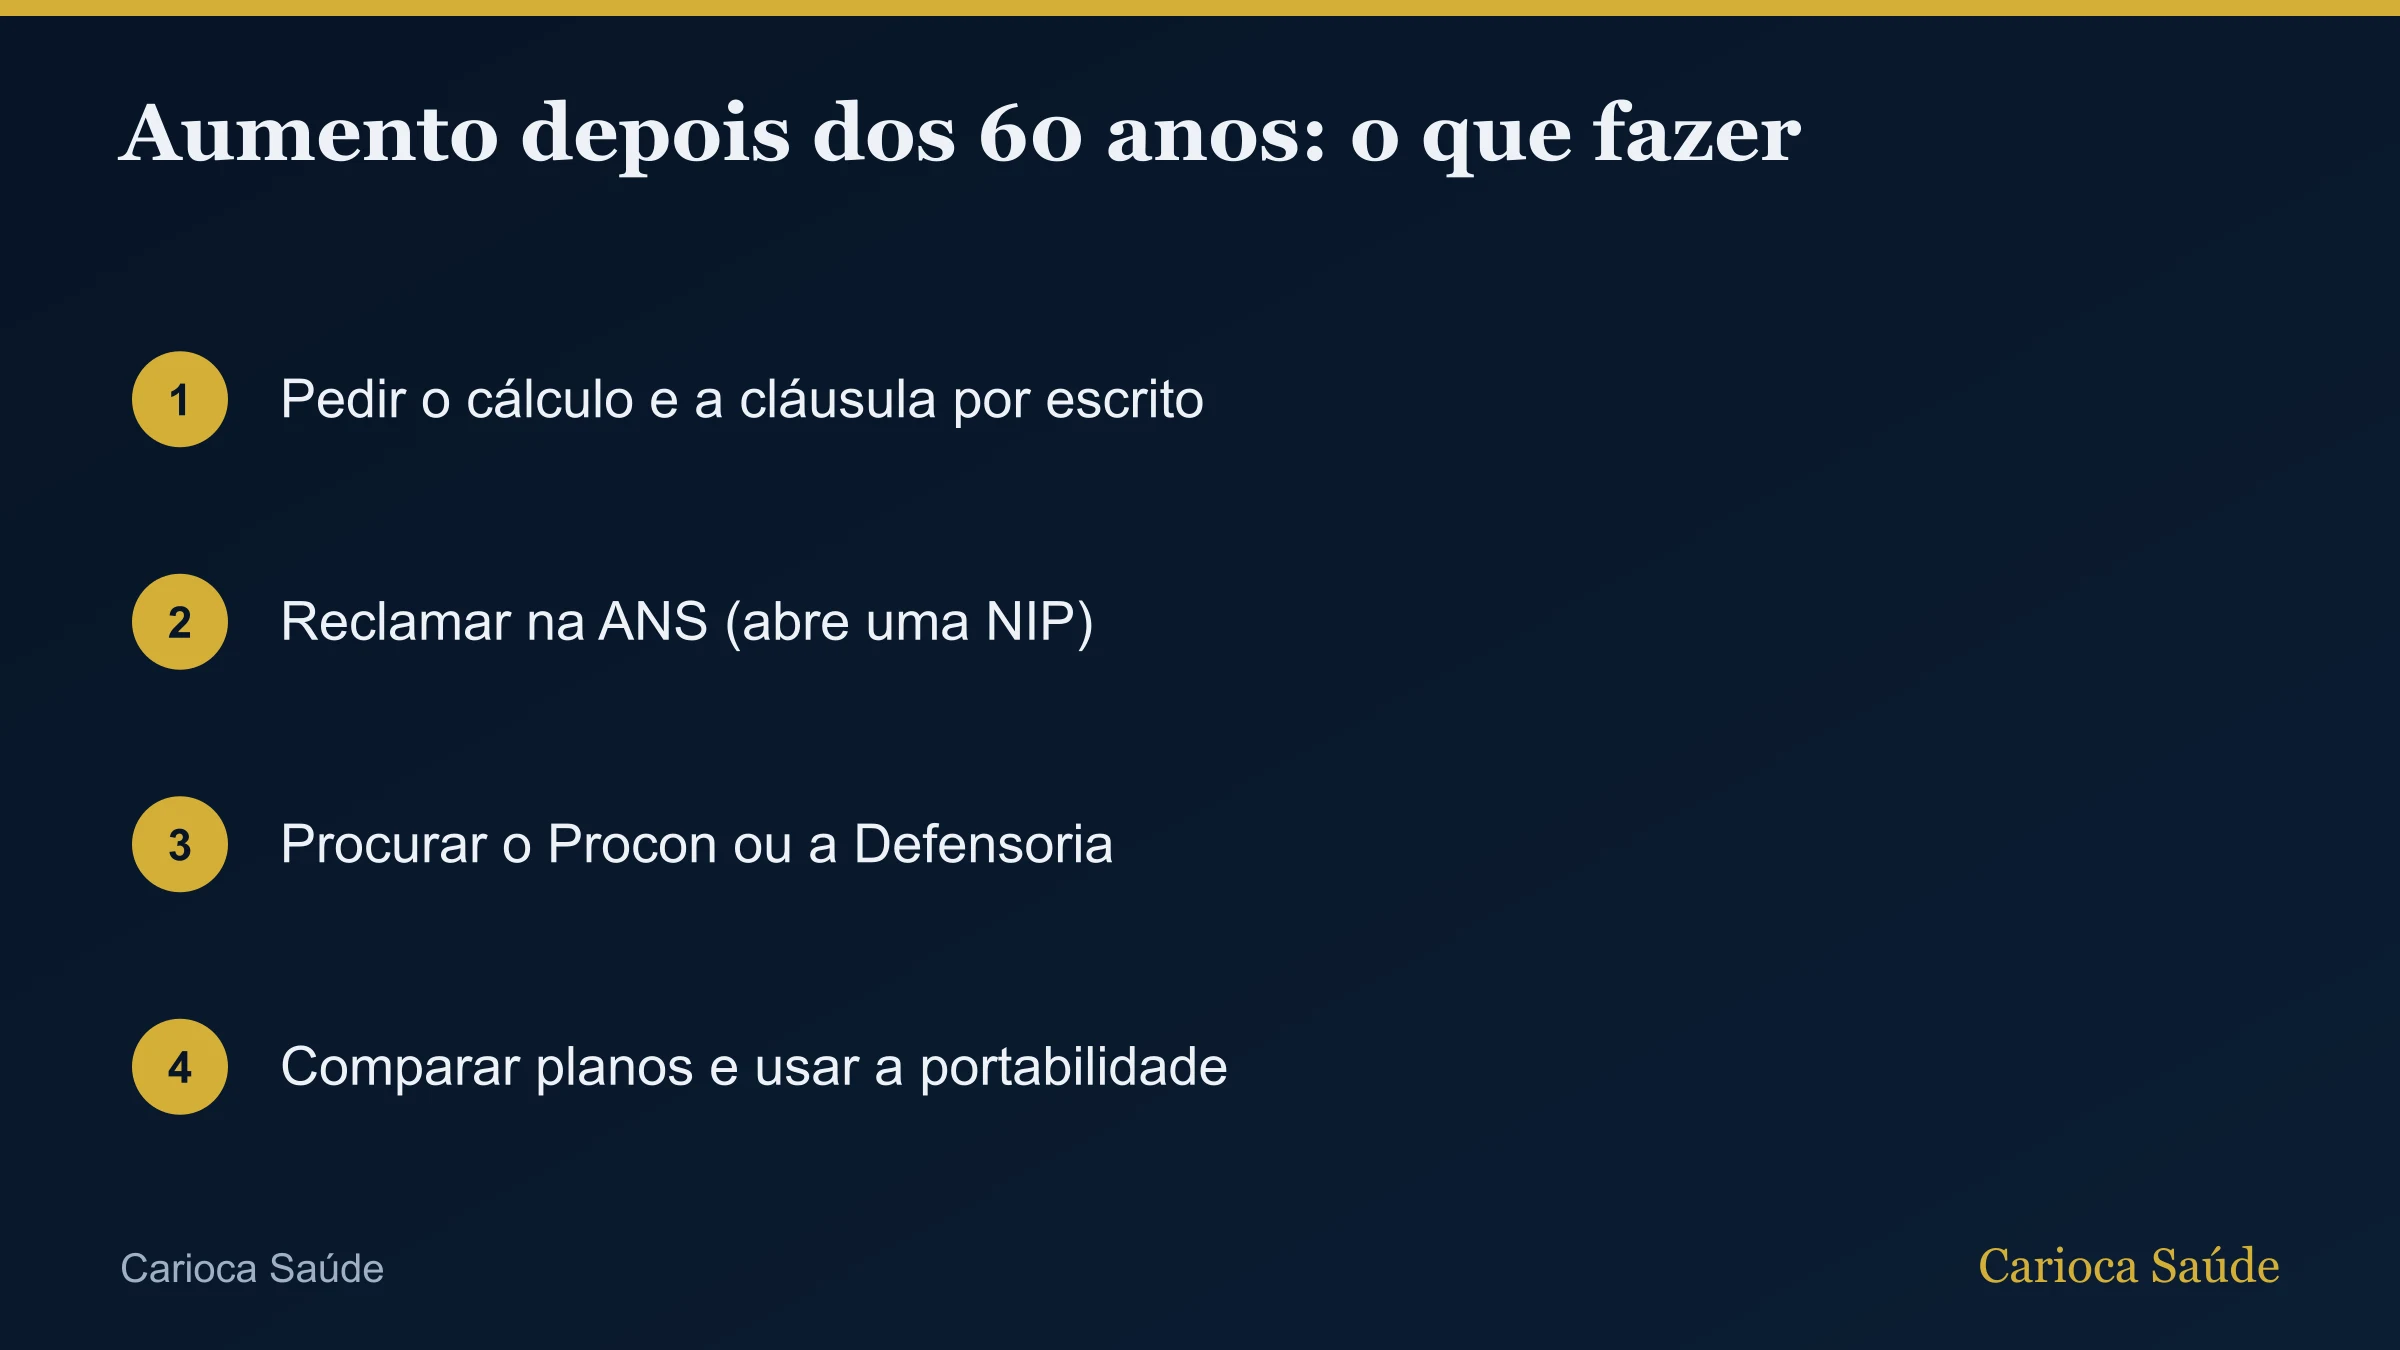
O caminho, em ordem:
- Pedir à operadora, por escrito, a memória de cálculo do aumento e a cláusula do contrato que o autoriza.
- Se a resposta não resolver, abrir uma reclamação na ANS, que gera uma Notificação de Intermediação Preliminar (NIP) e obriga a operadora a responder.
- Procurar o Procon ou a Defensoria Pública se o problema continuar.
- Comparar planos e avaliar a portabilidade de carências, que permite trocar de plano sem cumprir carência de novo.
Vale trocar de plano depois dos 60 anos?
Muitas vezes vale. Depois dos 59, todas as operadoras cobram a última faixa, e a diferença entre elas pode ser grande: no sistema de cotação, um plano individual em enfermaria para 59 anos ou mais vai de cerca de R$ 1.000 a mais de R$ 1.500 por mês, dependendo da operadora e da rede.
Com a portabilidade de carências, a pessoa idosa pode mudar de plano sem cumprir novas carências, desde que esteja no plano atual há pelo menos dois anos (ou três, se cumpriu cobertura parcial temporária) e que o novo plano seja de faixa de preço compatível. Veja o passo a passo em portabilidade de carências.
Quais planos são pensados para quem tem mais de 60 anos no RJ?
Algumas operadoras desenham planos para o público sênior, com rede e atendimento focados em quem tem mais idade. No Rio, as mais conhecidas são a MedSênior, que vende a partir dos 44 anos, a Prevent Sênior e as linhas sênior da Leve Saúde. Comparamos opções e preços em plano de saúde barato para idoso no RJ e em plano de saúde para idosos acima de 70 e 80 anos.
Quantos reais o plano de saúde aumenta aos 59 anos?
Nos individuais da tabela acima, o aumento aos 59 anos vai de R$ 322,69 a R$ 448,67 por mês, ou de R$ 3.872,28 a R$ 5.384,04 por ano. O Hapvida Smart Rio com coparticipação parcial (julho de 2026) sobe de R$ 830,84 para R$ 1.279,51, R$ 448,67 a mais por mês e R$ 5.384,04 por ano. O Samoc 400 (maio de 2026) sobe R$ 389,33 por mês, R$ 4.671,96 por ano. O MedSênior RJ1 (abril de 2026) sobe R$ 335,10 por mês, R$ 4.021,20 por ano. A Assim A5 ambulatorial (janeiro de 2026) sobe R$ 322,69 por mês, R$ 3.872,28 por ano.
O percentual esconde o tamanho real do impacto. O MedSênior tem a menor alta percentual (31%) e, em reais, aumenta quase o mesmo que a Assim A5 (45%). O que pesa no orçamento do idoso é o valor em reais, que vira conta fixa todo mês, sem prazo para acabar.
O salto aos 59 anos é maior nos planos MEI e empresariais?
Nos três coletivos conferidos, foi maior que nos individuais. Na Assim A20 para MEI, em enfermaria com coparticipação parcial (junho de 2026), a mensalidade vai de R$ 571,43 para R$ 860,57, alta de 50,6%, ou R$ 289,14 por mês. Na NotreDame Advance 600 para MEI, em enfermaria com coparticipação total e reembolso parcial (setembro de 2026), de R$ 658,55 para R$ 1.152,45: 75,0%, ou R$ 493,90 por mês. No Bradesco Efetivo IV de empresa de 7 a 29 vidas, em enfermaria com 30% de coparticipação e reembolso completo (outubro de 2026), de R$ 707,36 para R$ 1.237,81: 75,0%, ou R$ 530,45 por mês, R$ 6.365,40 por ano.
Nos individuais da tabela acima o salto ficou entre 31% e 56%; nesses três coletivos, entre 51% e 75%. Não é regra, porque cada produto tem a própria curva, mas mostra que quem se aproxima dos 59 anos deve olhar a tabela completa do plano antes de contratar, e não só o preço de entrada. Quem tem CNPJ pode comparar as opções em plano de saúde para MEI.
- Assim A20 MEI: R$ 571,43 → R$ 860,57 (+50,6%, R$ 289,14 por mês)
- NotreDame Advance 600 MEI: R$ 658,55 → R$ 1.152,45 (+75,0%, R$ 493,90 por mês)
- Bradesco Efetivo IV empresa de 7 a 29 vidas: R$ 707,36 → R$ 1.237,81 (+75,0%, R$ 530,45 por mês)
Fale com a Carioca Saúde
A Carioca Saúde é uma corretora do Rio de Janeiro que compara operadoras, rede credenciada e preço pelo seu perfil, sem custo para você. Em vez de uma tabela genérica, a gente olha bairro, hospitais que você usa, idade de quem entra no plano e se faz sentido individual, por adesão ou empresarial.
Se ficou alguma dúvida depois deste guia, chame no WhatsApp ou peça uma cotação: a resposta vem de um corretor, não de um robô.
Conclusão
Depois dos 60 anos, o plano de saúde não pode aumentar por idade: a última faixa começa aos 59, e o Estatuto da Pessoa Idosa proíbe cobrar mais de quem é idoso. O aumento por idade acontece uma vez, aos 59, e pode ser de R$ 322,69 a R$ 448,67 por mês nos individuais conferidos e de R$ 289,14 a R$ 530,45 nos coletivos MEI e empresarial, com percentuais de 31% a 56% nos primeiros e de 51% a 75% nos segundos. Depois disso, só o reajuste anual, com teto da ANS nos individuais e negociado nos coletivos. Contratos antigos podem seguir regras próprias. Se o aumento parecer fora dessas regras, peça o cálculo por escrito e, se precisar, reclame na ANS; para trocar de plano sem recomeçar as carências, use a portabilidade.
Fontes oficiais
- Lei 10.741/2003 (Estatuto da Pessoa Idosa)
- ANS, Resolução Normativa 563/2022 (variação por faixa etária)
- ANS: variação da mensalidade por mudança de faixa etária
- ANS: reajuste anual de planos individuais e familiares
- ANS: canais de atendimento e reclamação
Operadoras que a Carioca Saúde atende
 Amil
 SulAmérica
 Bradesco Saúde
 Unimed Ferj
 Assim Saúde
 MedSênior
 Klini Saúde
 Porto Saúde
 Hapvida
 Leve Saúde
 Samoc
 Cemeru
Continue lendo
- Faixa etária do plano de saúde: quais são e quanto aumenta
- Reajuste do plano de saúde: o que fazer
- O que é NIP na ANS
- Plano de saúde para idosos: o que muda
Mais sobre guias
- Vantagens do plano de saúde empresarial: vale a pena?
- Plano de saúde para idosos acima de 70 e 80 anos: existe?
- Como reduzir custos do plano de saúde empresarial?
- Como fazer cotação de plano de saúde no RJ?
Perguntas frequentes
O plano de saúde pode aumentar aos 65 ou aos 70 anos?
Por idade, não, nos contratos assinados desde 2004. Contratos anteriores seguem a cláusula própria e podem ser questionados se o aumento for desproporcional.
O reajuste anual do idoso é maior que o dos outros?
Não. O reajuste anual é o mesmo percentual para todos os beneficiários do contrato, de qualquer idade.
Aposentado com mais de 60 anos pode continuar no plano da empresa?
Pode, se contribuía com parte da mensalidade. Com 10 anos ou mais de contribuição, por tempo indeterminado, pagando o valor integral.
Onde reclamar de aumento abusivo?
Primeiro na operadora, depois na ANS (que abre uma NIP), no Procon ou na Defensoria Pública.
Quantos reais o plano de saúde aumenta quando a pessoa faz 59 anos?
Nos planos individuais conferidos, de R$ 322,69 (Assim A5 ambulatorial, janeiro de 2026) a R$ 448,67 por mês (Hapvida Smart Rio com coparticipação parcial, julho de 2026), ou de R$ 3.872,28 a R$ 5.384,04 por ano.
O aumento aos 59 anos é maior em plano MEI ou empresarial?
Nos três coletivos conferidos foi maior que nos individuais: 50,6% na Assim A20 MEI, 75,0% na NotreDame Advance 600 MEI e 75,0% no Bradesco Efetivo IV de 7 a 29 vidas, contra 31% a 56% nos individuais da tabela. Cada produto tem a própria curva.
Conteúdo revisado por


Tem uma dúvida sobre planos de saúde?
Você pode falar com um corretor antes de decidir contratar.